PKV-Tarifwechsel nach § 204 VVG: Beiträge wirksam senken
Beiträge senken ohne Verlust der Altersrückstellungen: Wie Selbstständige das Tarifwechselrecht nach § 204 VVG optimal für sich nutzen.
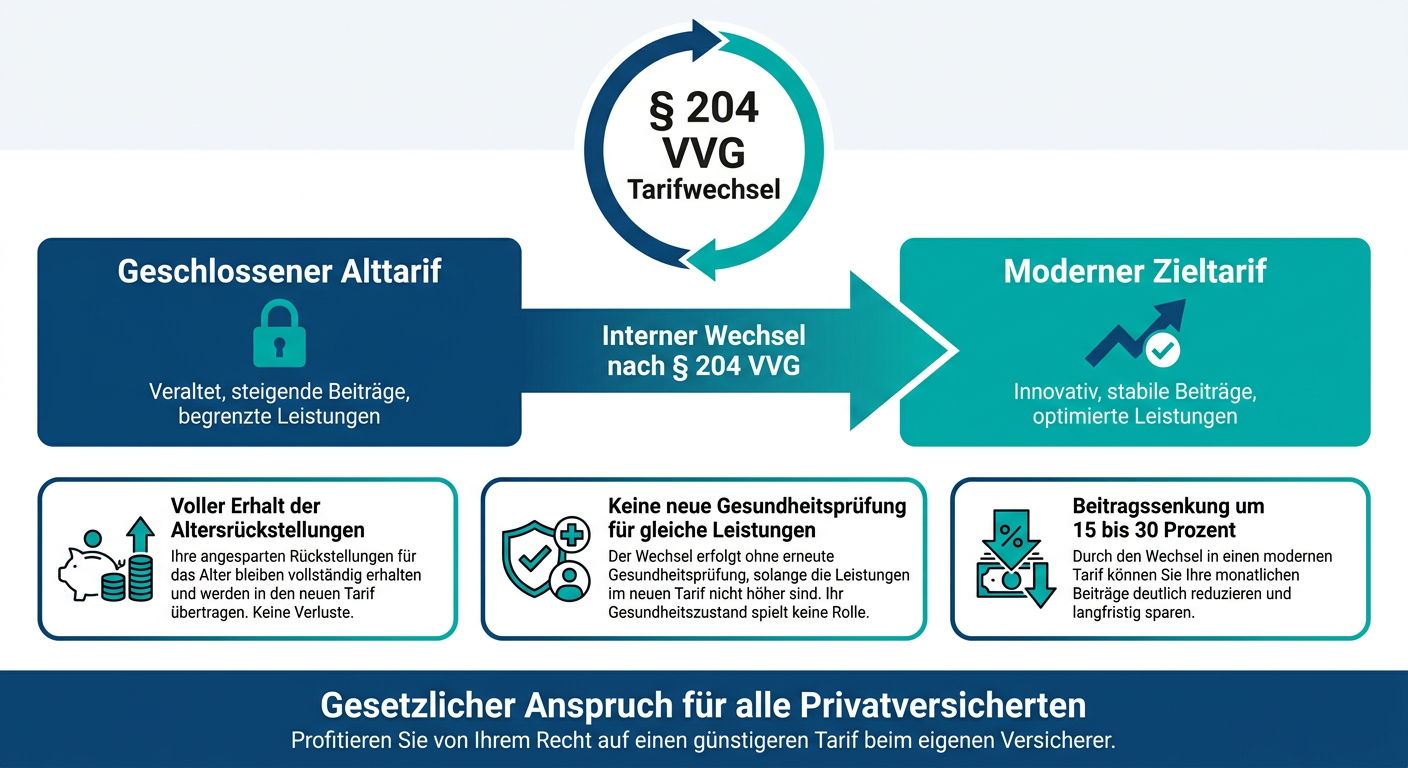
Mit steigenden Unternehmensjahren wächst bei vielen Selbstständigen die Sorge vor Beitragsanpassungen in der privaten Krankenversicherung. Steigen die Kosten im Alter, wenn die aktiven Umsätze sinken? Der Gesetzgeber hat mit dem Tarifwechselrecht nach § 204 Versicherungsvertragsgesetz (VVG) ein wirksames Instrument geschaffen, um innerhalb der bestehenden Gesellschaft in günstigere Tarife zu wechseln – ohne Verlust der über Jahre angesparten Altersrückstellungen.
Grundprinzip des § 204 VVG
Jeder privat Krankenversicherte besitzt das gesetzlich verankerte Recht, jederzeit in andere bestehende Tarife des eigenen Anbieters mit gleichartigem Versicherungsschutz zu wechseln. Der entscheidende Vorteil gegenüber einer Kündigung und einem Wechsel zu einem neuen Versicherer: Sämtliche bisher gebildeten Alterungsrückstellungen bleiben in vollem Umfang erhalten und werden auf den neuen Zieltarif angerechnet.
Zudem darf der Versicherer für Leistungen, die dem bisherigen Tarif entsprechen, weder eine erneute Gesundheitsprüfung verlangen noch Risikozuschläge erheben oder Wartezeiten ansetzen.
Mehrleistungen und der Umgang mit Mehrbeiträgen
Bietet der gewünschte Zieltarif Leistungen, die über den alten Vertrag hinausgehen – beispielsweise verbesserte Zahnstaffeln, höhere Erstattungssätze bei Heilpraktikern oder Einbettzimmer statt Zweibettzimmer –, darf das Unternehmen eine Gesundheitsprüfung durchführen. Diese beschränkt sich jedoch ausschließlich auf den neu hinzukommenden Mehrleistungsteil.
Wird hierbei eine Vorerkrankung festgestellt, stehen Ihnen zwei unkomplizierte Optionen offen:
- Leistungsausschluss: Sie verzichten schriftlich auf die spezifische Mehrleistung.
- Risikozuschlag: Sie akzeptieren einen begrenzten Mehrbeitrag, der ausschließlich für die Zusatzleistung gilt.
Der Wechsel in den Basisschutz des Zieltarifs darf durch Vorerkrankungen keinesfalls verweigert werden.
Strategische Optimierung für Freiberufler und Unternehmer
Ein Tarifwechsel empfiehlt sich insbesondere dann, wenn der eigene Tarif für Neukunden geschlossen wurde und durch Überalterung des Kollektivs überdurchschnittlich stark im Beitrag steigt. Versicherer haben neuere Tariflinien kalkuliert, die oft eine modernere Leistungsstruktur zu günstigeren Prämien bieten.
Versicherungsgesellschaften sind nach den Leitlinien des PKV-Verbandes verpflichtet, Versicherten ab dem 55. Lebensjahr bei Beitragsanpassungen Alternativangebote vorzulegen. Doch auch jüngere Selbstständige sollten ihren Tarif alle fünf bis sieben Jahre eigeninitiativ prüfen.
Wer diesen Schritt geht, senkt seine monatliche Belastung häufig um 15 bis 30 Prozent, ohne auf elementare medizinische Leistungen im Krankenhaus oder beim Facharzt verzichten zu müssen. Ein gezielter Wechsel innerhalb der Gesellschaft ist damit die effektivste Methode zur langfristigen Beitragsstabilisierung.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.