PKV-Selbstbeteiligung: Steuerfalle oder Spartipp?
Hohe oder niedrige Selbstbeteiligung in der PKV? Wie sich der Selbstbehalt auf Sonderausgabenabzug und Steuerlast von Selbstständigen auswirkt.
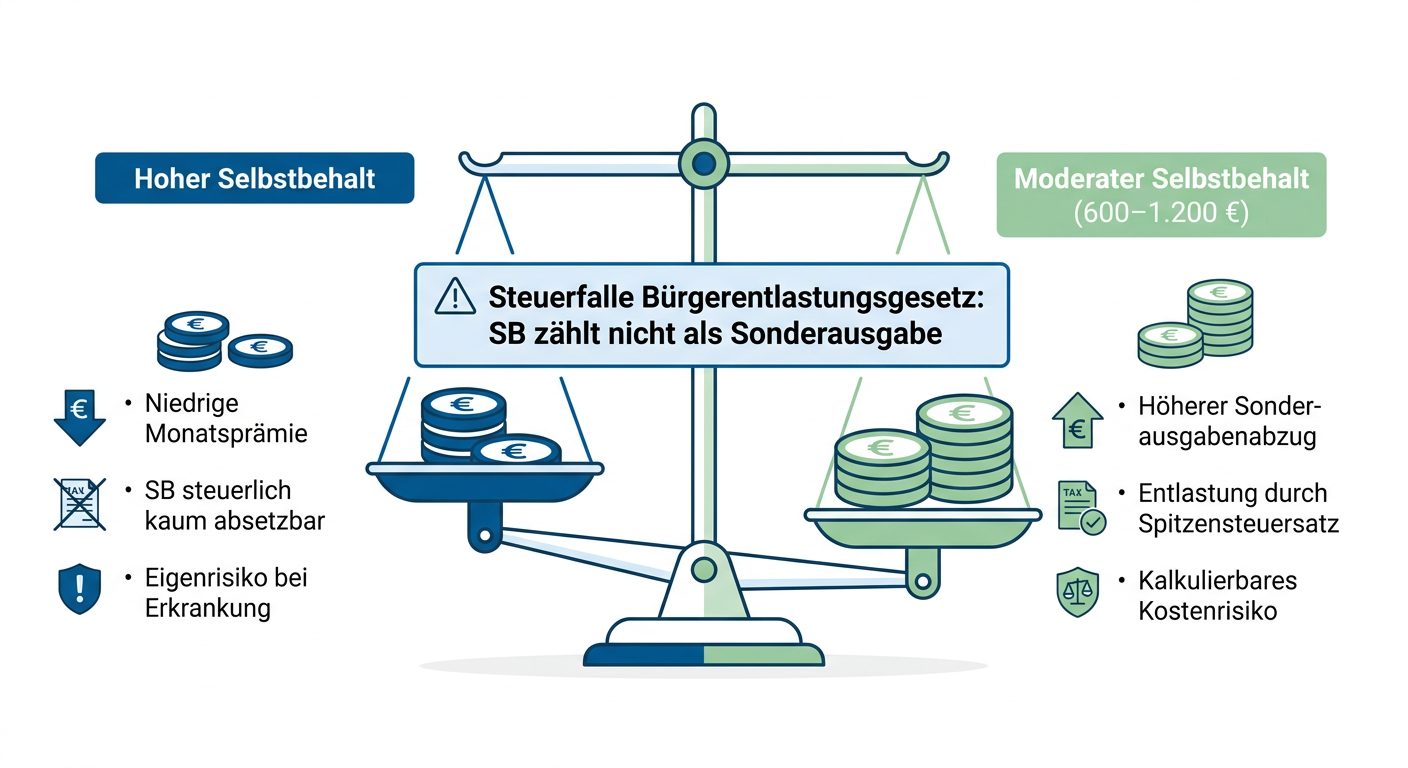
Die Wahl der Selbstbeteiligung (SB) zählt bei Selbstständigen zu den wichtigsten Stellschrauben beim Abschluss oder der Anpassung einer privaten Krankenversicherung. Ein hoher Selbstbehalt reduziert die monatliche Prämie sofort spürbar und entlastet die laufende Liquidität des Betriebs. Doch eine rein auf kurzfristige Ersparnis ausgerichtete Tarifwahl greift zu kurz: Das deutsche Steuerrecht beeinflusst die tatsächliche Rentabilität erheblich.
Der Basistarif-Anteil im Steuerrecht
Seit dem Bürgerentlastungsgesetz können privat Versicherte ihre PKV-Beiträge steuerlich als Sonderausgaben geltend machen. Dies gilt jedoch nicht für den Gesamtbeitrag, sondern ausschließlich für den Beitragsanteil, der der Basisabsicherung auf GKV-Niveau entspricht. Komfortleistungen wie Chefarztbehandlung oder das Einbettzimmer sind steuerlich nicht abzugsfähig.
Entscheidend für Selbstständige: Krankheitskosten, die Sie im Rahmen des vereinbarten Selbstbehalts aus eigener Tasche zahlen, stellen steuerlich keine Sonderausgaben dar. Sie können lediglich im Rahmen der außergewöhnlichen Belastungen nach § 33 EStG geltend gemacht werden.
Dort greift jedoch die sogenannte zumutbare Belastung – eine Einkommensgrenze, die von Familienstand und Einkommen abhängt. Gut verdienende Unternehmer erreichen diese Schwelle bei gewöhnlichen Krankheitskosten fast nie, sodass die Ausgaben steuerlich vollständig wirkungslos verpuffen.
Rechnen mit dem Grenzsteuersatz
Ein vereinfachtes Rechenbeispiel verdeutlicht das Zusammenspiel:
- Szenario A (Niedrige SB, hoher Beitrag): Sie zahlen einen höheren Monatsbeitrag. Der abzugsfähige Basisanteil mindert Ihr zu versteuerndes Einkommen. Bei einem Spitzensteuersatz von 42 Prozent (zzgl. Solidaritätszuschlag) übernimmt das Finanzamt rechnerisch mehr als 40 Prozent dieser Kosten.
- Szenario B (Hohe SB, niedriger Beitrag): Die monatliche Prämie sinkt. Dadurch verringert sich jedoch auch der Sonderausgabenabzug, und Ihre Steuerlast steigt. Zahlen Sie nun Rechnungen bis zur Selbstbeteiligungsgrenze selbst, tragen Sie diese Kosten zu 100 Prozent aus versteuertem Einkommen.
Beitragsrückerstattung als taktisches Gegengewicht
Viele Gesellschaften bieten bei Leistungsfreiheit attraktive Beitragsrückerstattungen (BRE) von bis zu drei oder vier Monatsbeiträgen an. Wer Rechnungen bis zu einer bestimmten Jahressumme selbst bezahlt, sichert sich diese Prämie.
Hier ist jedoch Vorsicht geboten: Die erhaltene Beitragsrückerstattung mindert im Auszahlungsjahr den steuerlichen Sonderausgabenabzug, was zu Steuernachzahlungen führen kann.
Für Selbstständige empfiehlt sich in der Praxis meist eine moderate Selbstbeteiligung zwischen 600 und 1.200 Euro pro Kalenderjahr. Extrem hohe Selbstbehalte von 2.500 Euro oder mehr erweisen sich nach Steuern nur dann als rentabel, wenn über viele Jahre hinweg keinerlei medizinische Leistungen in Anspruch genommen werden.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.