PKV-Selbstbeteiligung anpassen: Rechte & Strategien 2026
Selbstbeteiligung in der PKV strategisch wählen oder anpassen: Welche Rechte Selbstständige nach § 204 VVG haben und worauf zu achten ist.
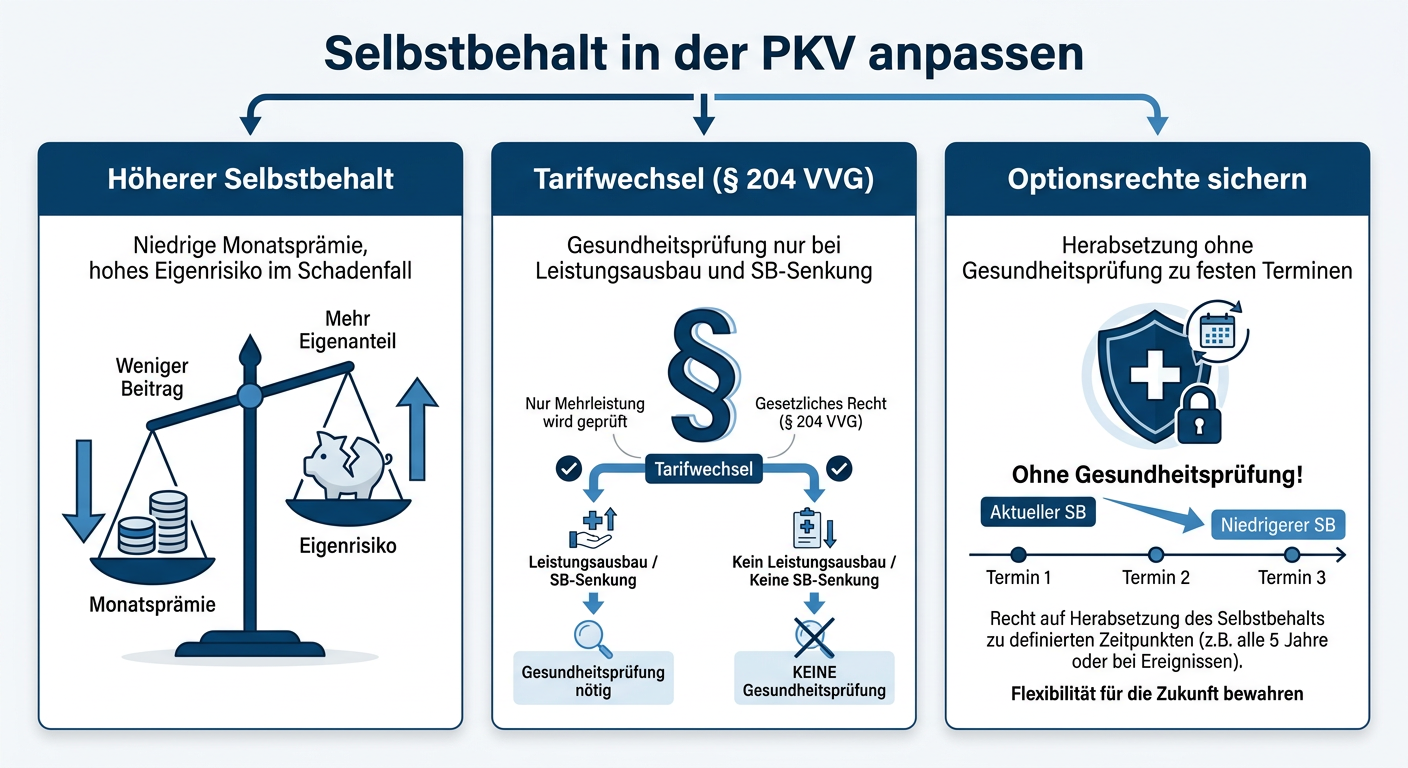
Zur Steuerung des monatlichen Beitrags wählen viele Selbstständige eine hohe Selbstbeteiligung (SB) von 1.000 bis 2.500 Euro pro Kalenderjahr. Diese Maßnahme senkt die Fixkosten der privaten Krankenversicherung unmittelbar. Tritt jedoch eine unerwartete Behandlung ein oder verändern sich die Gewinnmargen des eigenen Betriebs, stellt sich die Frage: Kann der Tarif flexibel an eine neue finanzielle Realität angepasst werden?
Die Wechselmöglichkeiten nach § 204 VVG
Das deutsche Versicherungsvertragsgesetz (VVG) sichert Versicherten in § 204 das Recht zu, jederzeit in andere Tarife mit gleichartigem Versicherungsschutz beim selben Versicherer zu wechseln. Sämtliche bisher aufgebauten Altersrückstellungen bleiben dabei vollständig erhalten.
Der Knackpunkt liegt bei der Reduktion des Selbstbehalts: Senken Sie die Selbstbeteiligung beispielsweise von 2.000 Euro auf 600 Euro, stellt dies versicherungsmathematisch eine Leistungserweiterung dar. Der Versicherer ist gesetzlich berechtigt, für diese Differenz eine erneute Gesundheitsprüfung oder einen entsprechenden Risikozuschlag zu verlangen.
Optionstarife und Wechselgarantien strategisch einbinden
Wer vorausschauend agiert, sichert sich bereits bei Vertragsabschluss vertragliche Optionen für spätere Tarifanpassungen:
- Garantierte SB-Senkung: Einige Versicherer bieten Bausteine, mit denen der Selbstbehalt zu definierten Stichtagen (z. B. nach drei oder fünf Jahren) ohne erneute Gesundheitsprüfung abgesenkt werden darf.
- Lebensphasen-Modell: Bestimmte Lebensereignisse – wie Heirat, Geburt eines Kindes oder das Erreichen des 45. oder 50. Lebensjahres – eröffnen vertraglich garantierte Wechselrechte.
Selbstbehalt und Beitragsrückerstattung ausbalancieren
Ein zu hoch gewählter Selbstbehalt birgt ein unterschätztes Risiko bei der Beitragsrückerstattung (BRE). Wer kleinere Rechnungen ohnehin aus eigener Tasche zahlt, um die BRE nicht zu gefährden, verliert diesen Vorteil im Krankheitsfall doppelt: Die Kosten bis zur Höhe der SB müssen getragen werden, und die Rückvergütung entfällt, sobald größere Leistungen eingereicht werden.
Eine jährliche Überprüfung der eigenen Liquiditätsreserve und der realen Krankheitskosten schafft Klarheit darüber, ob das gewählte Modell aus Eigenanteil und Prämienersparnis noch betriebswirtschaftlich trägt.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.