PKV-Selbstbehalt und Rückerstattung richtig steuern
Selbstbehalt und Beitragsrückerstattung in der PKV optimal nutzen: Eine betriebswirtschaftliche Anleitung für Selbstständige und Freiberufler.
Effiziente Tarifgestaltung statt Beitragsfrust
Die Wahl der Selbstbeteiligung gehört zu den wichtigsten Stellschrauben für Selbstständige in der privaten Krankenversicherung. Ein hoher jährlicher Selbstbehalt – beispielsweise 1.500 oder 2.500 Euro – reduziert die monatliche Prämie spürbar und verschafft unternehmerischen Liquiditätsspielraum.
Gleichzeitig belohnen fast alle Versicherungsgesellschaften leistungsfreies Verhalten mit attraktiven Beitragsrückerstattungen (BRE), die nicht selten zwei bis drei Monatsbeiträge betragen. Die Kombination aus beiden Instrumenten verlangt jedoch eine saubere betriebswirtschaftliche Kalkulation.
Die Rechnungs-Grenze: Ab wann lohnt sich das Einreichen?
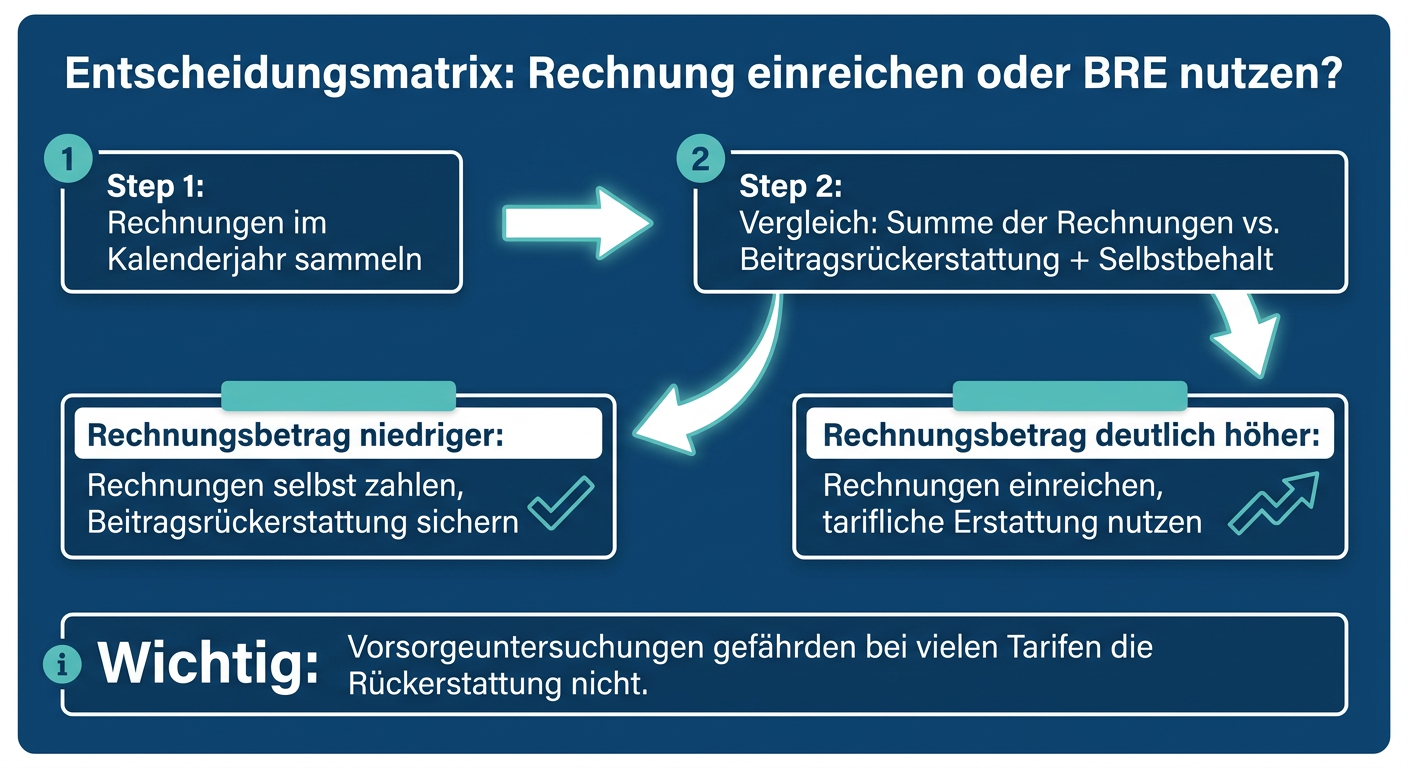
Selbstständige sollten medizinische Rechnungen im laufenden Kalenderjahr zunächst sammeln, statt jede Verordnung sofort an die Versicherung weiterzuleiten. Am Jahresende lässt sich exakt gegenrechnen:
- Beitragsrückerstattung ermitteln: Wie hoch ist die garantierte bzw. erfolgsabhängige Rückerstattung des Versicherers für das zurückliegende Jahr?
- Rest-Selbstbehalt prüfen: Welcher Anteil des vereinbarten Selbstbehalts wäre bei einer Einreichung noch durch eigene Mittel zu tragen?
- Differenzrechnung aufstellen: Liegt die Summe der gesammelten Rechnungen unterhalb der Summe aus entgangener Beitragsrückerstattung und offenem Selbstbehalt, ist die Selbstzahlung wirtschaftlich sinnvoller.
Vorsorgeuntersuchungen und Schutzimpfungen sind bei vielen modernen Tarifen von der Selbstbeteiligung und der Beitragsrückerstattung ausgenommen. Prüfen Sie die Tarifbedingungen genau: Solche Rechnungen können oft risikofrei eingereicht werden, ohne den BRE-Anspruch zu gefährden.
Steuerliche Wechselwirkungen nicht übersehen
Ein häufig vernachlässigter Aspekt ist die steuerliche Komponente. PKV-Beiträge zur Basisabsicherung mindern als Sonderausgaben die Einkommensteuer. Erhalten Sie eine Beitragsrückerstattung, kürzt das Finanzamt die abzugsfähigen Sonderausgaben im Jahr des Zuflusses entsprechend.
Demgegenüber können selbst getragene Krankheitskosten nur unter engen Voraussetzungen im Rahmen der „außergewöhnlichen Belastungen“ steuerlich geltend gemacht werden, da zuvor die zumutbare Eigenbelastung überschritten werden muss. Eine jährliche Abstimmung mit der Steuerberatung stellt sicher, dass die Entscheidung auch nach Steuern die optimale Rendite erzielt.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.