Pflegeversicherung in der PKV für Selbstständige
Private Pflegepflichtversicherung und Zusatzschutz für Selbstständige: Kostenfallen erkennen, Beitragsdeckel nutzen und Vermögen schützen.
Steigende Pflegepflichtbeiträge als Kostenfaktor
Während die Aufmerksamkeit in der privaten Krankenversicherung meist den ambulanten und stationären Tarifen gilt, hat sich die Private Pflegepflichtversicherung (PPV) zu einem dynamischen Preistreiber entwickelt. Die demografische Alterung und die steigende Zahl von Leistungsempfängern führen auch im privaten Sektor zu spürbaren Beitragsanpassungen.
Für Selbstständige ist die Pflegepflichtversicherung gesetzlich vorgeschrieben. Sie bildet das private Pendant zur Sozialen Pflegeversicherung (SPV) der gesetzlichen Kassen. Obwohl die PPV kapitalgedeckte Elemente aufweist, reichen die gesetzlichen Leistungen im Pflegefall selten aus, um die realen Kosten einer professionellen Betreuung zu decken.
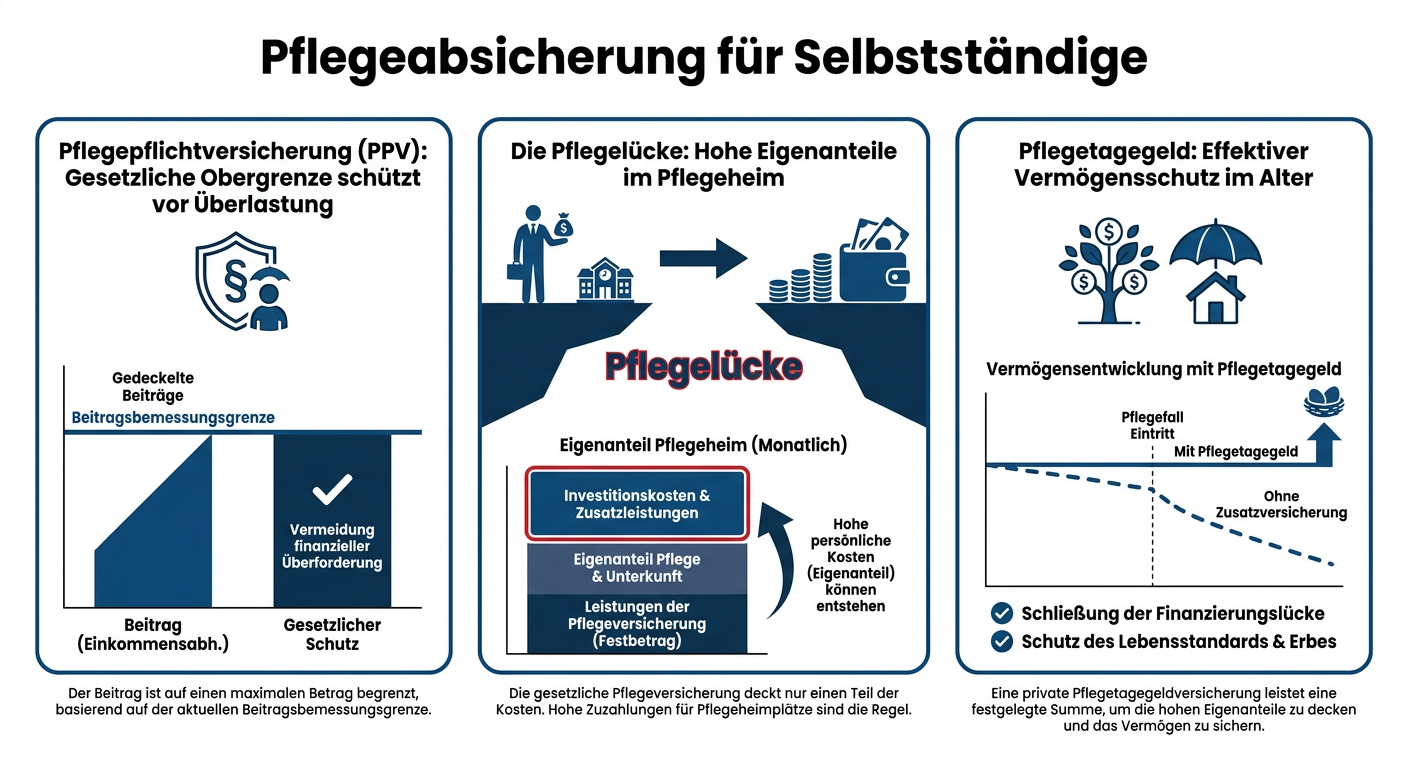
Gesetzlicher Deckel schützt Privatversicherte
Ein zentraler Schutzmechanismus für privat versicherte Selbstständige ist die gesetzliche Beitragsdeckelung: Der Beitrag zur privaten Pflegepflichtversicherung darf den Höchstbeitrag der sozialen Pflegeversicherung nicht übersteigen (§ 110 Abs. 2 SGB XI).
Selbstständige profitieren hierbei von einer klaren Obergrenze, müssen die Prämie jedoch – anders als Angestellte ohne Arbeitgeberzuschuss – in voller Höhe eigenständig tragen.
Die Versorgungslücke im Pflegefall
Die Leistungen der Pflegepflichtversicherung sind gesetzlich exakt auf dem Niveau der gesetzlichen Pflegekasse festgeschrieben. Für die Pflegegrade 1 bis 5 gelten identische Sätze. Im stationären Bereich (Pflegeheim) oder bei intensiver ambulanter Betreuung übersteigen die Eigenanteile jedoch oft mehrere tausend Euro monatlich.
Für Selbstständige ergeben sich hieraus erhebliche Risiken:
- Vermögensverzehr: Reicht das Einkommen im Alter nicht aus, greifen die Kosten direkt das über Jahrzehnte aufgebaute Betriebs- oder Privatvermögen an.
- Rückgriff auf Angehörige: Trotz gesetzlicher Entlastungen (wie dem Angehörigen-Entlastungsgesetz) bleibt der Schutz des eigenen Lebenswerks ein zentrales Anliegen.
- Unzureichende Sachleistungen: Qualifizierte ambulante Pflegedienste erfordern Zuzahlungen, die die Pflichtleistung deutlich übersteigen.
Zusätzliche Vorsorge: Pflegetagegeldtarife
Um dieses finanzielle Risiko kalkulierbar zu machen, empfiehlt sich die frühzeitige Ergänzung der Pflichtversicherung durch eine private Pflegezusatzversicherung. Für Selbstständige erweist sich die Form des Pflegetagegelds als besonders flexibel:
- Freie Verfügbarkeit: Das ausgezahlte Pflegetagegeld ist zweckungebunden und steht für Pflegekosten, barrierefreie Umbauten oder die Vergütung von Angehörigen zur Verfügung.
- Früher Einstieg spart Beiträge: Ein Abschluss in jüngeren Jahren sichert günstige Monatsprämien und verhindert Leistungsausschlüsse durch spätere Vorerkrankungen.
- Staatliche Förderung: Sogenannte „Pflege-Bahr“-Tarife bieten eine staatliche Zulage, wenngleich ungeförderte Tarife meist ein besseres Preis-Leistungs-Verhältnis und flexiblere Bedingungen bieten.
Eine vorausschauende Absicherung der Pflegelücke schützt das für den Ruhestand vorgesehene Vermögen effektiv vor unkalkulierbaren Belastungen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.