PKV & Pflegeversicherung 2026: Strategien für Selbstständige
Als Selbstständiger die Pflegeversicherung 2026 optimal gestalten. Erfahren Sie mehr über Beitragsanpassungen, Wahlmöglichkeiten und Vorsorge.
PKV & Pflegeversicherung 2026: Strategien für Selbstständige
Als Selbstständiger tragen Sie die volle Verantwortung für Ihre Absicherung, und das schließt die Pflegeversicherung ein. Angesichts demografischer Entwicklungen und steigender Pflegekosten ist es entscheidend, die eigene Pflegevorsorge proaktiv zu gestalten. Gerade mit Blick auf das Jahr 2026 und mögliche Weiterentwicklungen der Pflegereform sollten Sie Ihre Optionen und Strategien genau prüfen.
Die soziale Pflegepflichtversicherung für Selbstständige
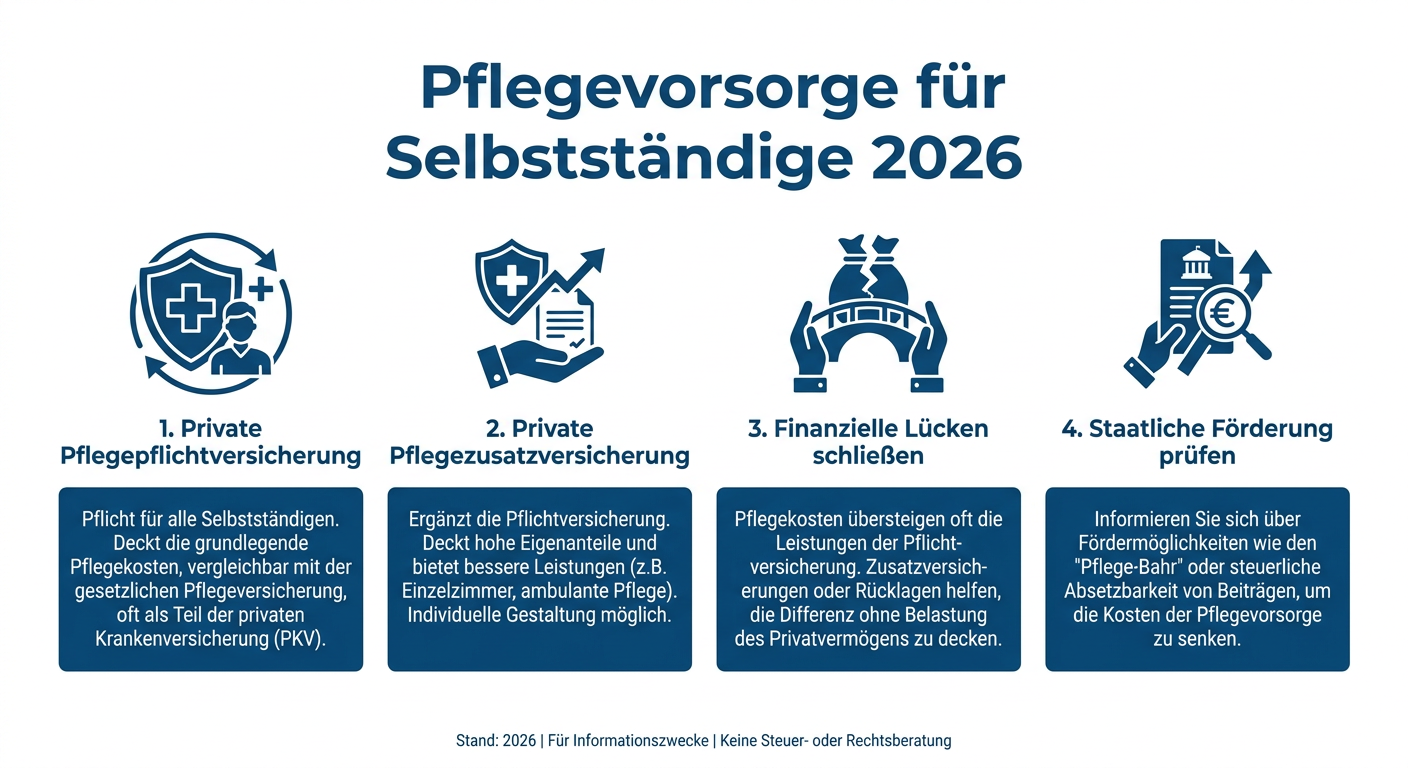
Wer privat krankenversichert ist, unterliegt automatisch der privaten Pflegepflichtversicherung (PPV). Diese ist eng an die Private Krankenversicherung gekoppelt und bietet einen Basisschutz, der jedoch im Pflegefall oft nicht ausreicht, um alle anfallenden Kosten zu decken. Die Beiträge zur PPV werden regelmäßig angepasst, um die steigenden Ausgaben im Pflegesektor zu finanzieren. Für 2026 sind weitere Anpassungen der Beitragssätze und Leistungskataloge denkbar, die sich direkt auf Ihre monatliche Belastung auswirken könnten. Es ist ratsam, sich über die aktuellen Beitragssätze und Leistungen Ihrer PPV zu informieren.
Finanzielle Lücken schließen: Die private Pflegezusatzversicherung
Da die Leistungen der privaten Pflegepflichtversicherung oft nur einen Teil der tatsächlich anfallenden Pflegekosten abdecken, ist eine private Pflegezusatzversicherung für Selbstständige oft unerlässlich. Diese Zusatzversicherungen, wie zum Beispiel die Pflegetagegeld- oder Pflegekostenversicherung, können die finanzielle Lücke im Pflegefall schließen und Ihnen und Ihrer Familie eine größere finanzielle Sicherheit bieten. Die Entscheidung für eine Pflegezusatzversicherung sollte wohlüberlegt sein und die persönliche Lebenssituation, finanzielle Möglichkeiten sowie die individuellen Vorstellungen von Pflege im Alter berücksichtigen.
Beitragsentlastung und staatliche Förderung
Einige private Pflegezusatzversicherungen sind staatlich förderfähig (z.B. der Pflege-Bahr), was eine zusätzliche finanzielle Entlastung bedeuten kann. Informieren Sie sich über die aktuellen Fördermöglichkeiten und ob Ihr gewählter Tarif die Voraussetzungen erfüllt. Auch bei der Pflegezusatzversicherung gibt es die Möglichkeit, Tarife mit Altersrückstellungen zu wählen, um die Beiträge im Alter stabiler zu halten. Ein Vergleich verschiedener Angebote und eine detaillierte Beratung sind hierbei besonders wichtig, um eine auf Ihre Bedürfnisse zugeschnittene Lösung zu finden.
Rechtliche und steuerliche Aspekte 2026
Behalten Sie auch die rechtlichen und steuerlichen Rahmenbedingungen im Auge. Änderungen im Steuerrecht oder in den Gesetzen zur Pflegeversicherung können direkte Auswirkungen auf Ihre Vorsorge haben. Beiträge zur Pflegeversicherung können steuerlich abgesetzt werden. Eine fundierte Planung unter Berücksichtigung aktueller und potenzieller zukünftiger Entwicklungen stellt sicher, dass Sie als Selbstständiger auch im Pflegefall gut abgesichert sind und Ihre finanzielle Unabhängigkeit wahren können.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.