PKV-Tarifwechsel nach § 204 VVG für Selbstständige
Der interne Tarifwechsel nach § 204 VVG senkt PKV-Beiträge für Selbstständige ohne Verlust der Altersrückstellungen. Wichtige Regeln und Praxistipps.
Mehr Transparenz bei der Tarifoptimierung
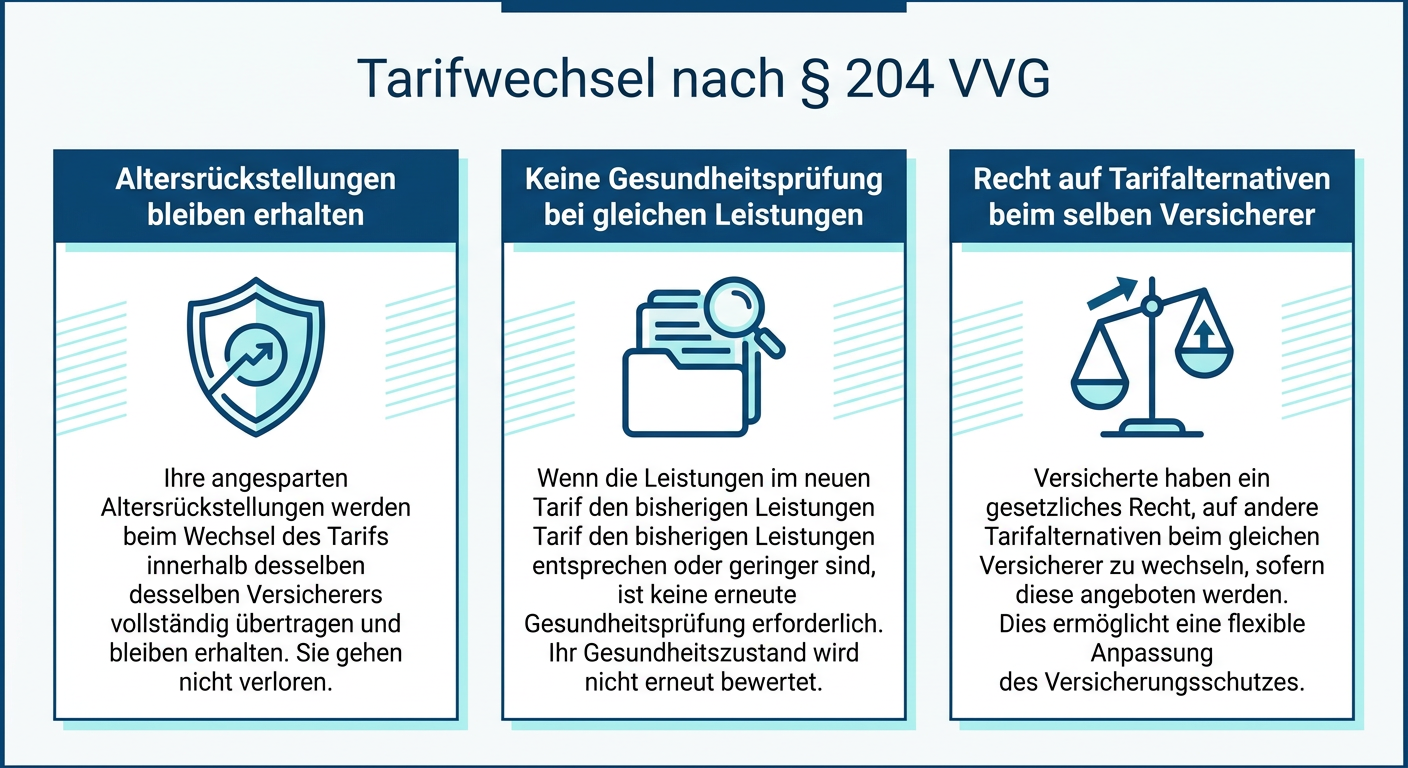
Selbstständige und Freiberufler, die bereits viele Jahre in der privaten Krankenversicherung versichert sind, stehen regelmäßig vor steigenden Monatsprämien. Eine der wirksamsten Methoden zur Kostensenkung ist der interne Tarifwechsel nach Paragraph 204 des Versicherungsvertragsgesetzes (VVG). Versicherte haben damit das gesetzlich garantierte Recht, innerhalb ihrer bestehenden Versicherungsgesellschaft in einen gleichwertigen, günstigeren Tarif zu wechseln – ohne Verlust der über Jahre angesparten Altersrückstellungen.
Bislang gestaltete sich dieser Prozess häufig zäh: Versicherer ließen sich mit Vergleichsangeboten Zeit oder präsentierten lediglich teurere Alternativen. Durch die verbindliche Etablierung standardisierter digitaler Tarifwechsel-Leitlinien müssen Versicherer Wechseloptionen nun zügiger und transparenter darlegen.
Wann eine Gesundheitsprüfung erforderlich wird
Ein zentraler Vorteil des § 204 VVG ist der Verzicht auf eine erneute Gesundheitsprüfung, sofern der Zieltarif keine besseren Leistungen als der Ursprungstarif vorsieht. Vorerkrankungen, die nach dem ursprünglichen Vertragsabschluss aufgetreten sind, führen daher nicht zu Risikozuschlägen oder Leistungsausschlüssen.
Soll der neue Tarif hingegen Mehrleistungen umfassen – etwa eine höhere Erstattung für Zahnersatz oder ein Einbettzimmer im Krankenhaus –, darf die Gesellschaft eine Gesundheitsprüfung verlangen. Diese beschränkt sich jedoch ausschließlich auf die neu hinzukommenden Mehrleistungen. Versicherte können diese Mehrleistungen bei Bedarf auch ausschließen, um den Wechsel ohne Prüfung und Zuschläge zu vollziehen.
Worauf Selbstständige beim Selbstbehalt achten sollten
Ein häufig gewählter Hebel zur Beitragsreduktion ist die Erhöhung der vertraglichen Selbstbeteiligung. Bei Selbstständigen erfordert dieser Schritt eine genaue betriebswirtschaftliche Abwägung:
- Liquiditätsrisiko: Ein hoher absoluter Selbstbehalt muss im Krankheitsfall sofort verfügbar sein, ohne die geschäftliche Liquidität zu gefährden.
- Steuerliche Konsequenzen: PKV-Beiträge zur Basisabsicherung sind im Rahmen des Bürgerentlastungsgesetzes steuerlich voll absetzbar. Aus eigener Tasche gezahlte Rechnungen im Rahmen des Selbstbehalts gelten hingegen steuerrechtlich nur als außergewöhnliche Belastungen und wirken sich oft nicht steuermindernd aus.
- Tarifliche Mechanismen: Prüfen Sie, ob es sich um einen absoluten Euro-Selbstbehalt oder einen prozentualen Selbstbehalt mit Höchstgrenze handelt.
Ein interner Tarifwechsel empfiehlt sich insbesondere nach mehreren Beitragsanpassungen oder ab dem 50. Lebensjahr, um das Beitragsniveau langfristig auf ein tragfähiges Maß zu stabilisieren.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.