PKV-Tarifwechsel nach § 204 VVG für Selbstständige
PKV-Tarifwechsel nach § 204 VVG: Wie Selbstständige 2026 ihre Beiträge spürbar senken, ohne Altersrückstellungen oder wichtige Leistungen zu verlieren.
Warum der Tarifwechsel nach § 204 VVG 2026 unverzichtbar ist
Steigende Leistungsausgaben und medizinische Inflation führen auch im Jahr 2026 zu spürbaren Beitragsanpassungen in der privaten Krankenversicherung. Für Selbstständige, die ihren PKV-Beitrag nachhaltig senken möchten, ohne auf essenziellen Versicherungsschutz zu verzichten, bietet der gesetzlich verankerte Tarifwechsel nach § 204 Versicherungsvertragsgesetz (VVG) den wirksamsten Hebel.
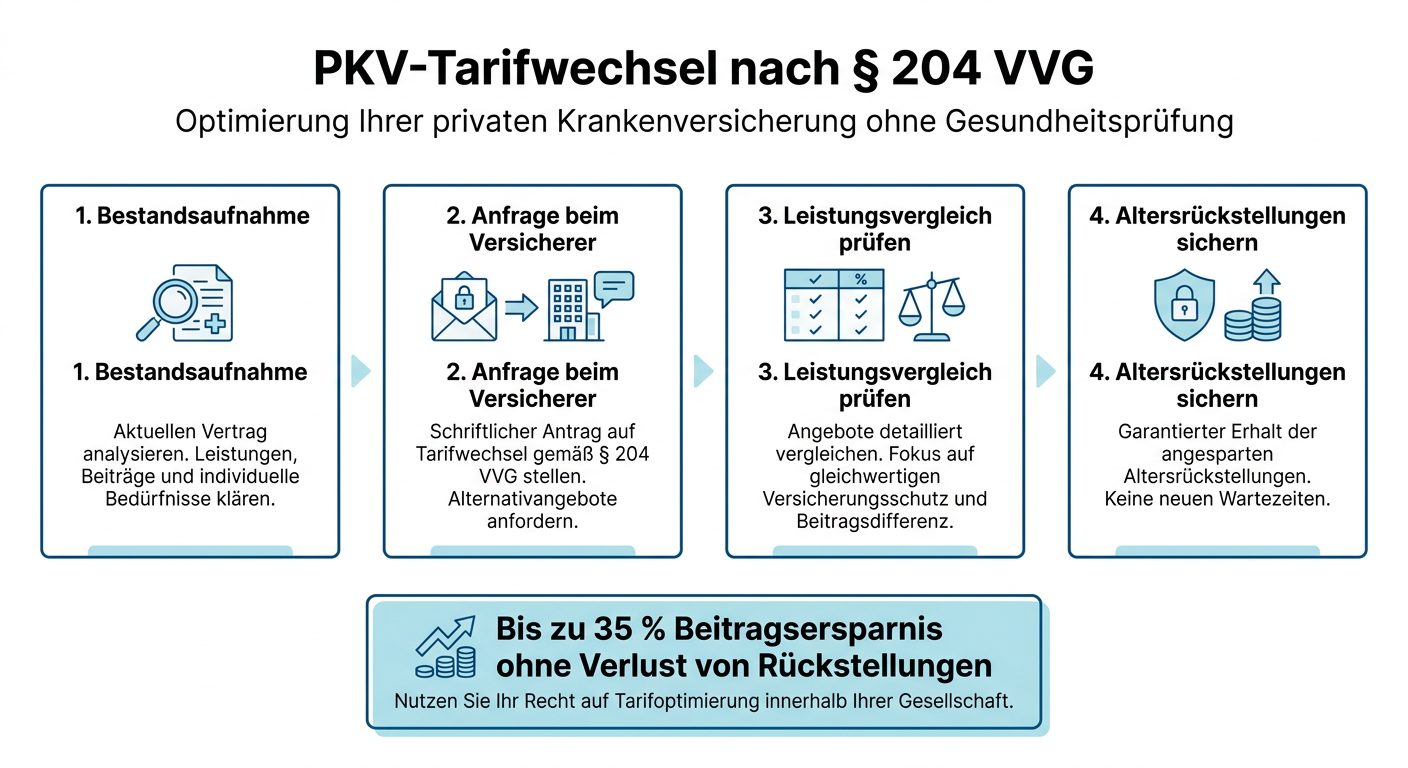
Im Gegensatz zu einer Kündigung bleiben beim internen Wechsel sämtliche angesparten Altersrückstellungen in voller Höhe erhalten. Der bestehende Versicherer ist verpflichtet, Ihnen gleichwertige oder modernere Tarife aus dem aktuellen Portfolio anzubieten.
Gezielte Mehrleistungen und der Umgang mit Mehrbeiträgen
Neuere Tarifgenerationen bieten häufig bessere Konditionen bei Primärarztmodellen, digitalen Gesundheitsanwendungen (DiGA) oder modernen Diagnostikverfahren. Schließt der Zieltarif jedoch Leistungen ein, die im Alttarif nicht versichert waren, darf der Versicherer für diese spezifischen Mehrleistungen eine Gesundheitsprüfung verlangen oder entsprechende Risikozuschläge erheben.
Selbstständige können diesen Zuschlag vermeiden, indem sie auf die zusätzlichen Leistungsbausteine schriftlich verzichten (sogenannter Leistungsausschluss). Auf das bestehende Leistungsspektrum besteht hingegen ein uneingeschränkter Rechtsanspruch ohne erneute Gesundheitsprüfung.
Praxisschritte für den internen Wechsel
- Bestandsaufnahme: Analysieren Sie Ihren aktuellen Leistungsumfang (ambulant, stationär, Zahn, Selbstbehalt).
- Schriftliche Anfrage: Fordern Sie Ihren Versicherer unter expliziter Nennung von § 204 VVG auf, Ihnen alternative, verkaufsoffene Tarife mit vergleichbarem Leistungsniveau vorzulegen.
- Leistungsvergleich: Prüfen Sie Selbstbehaltshöhe, Heilpraktikerleistungen, Zahnersatzstaffeln und das Honorarniveau (z. B. Erstattung über dem Höchstsatz der GOÄ).
- Altersrückstellungen absichern: Stellen Sie sicher, dass keine Übertragungswerte verloren gehen und Risikozuschläge aus Vorjahren neu bewertet werden.
Typische Fallstricke vermeiden
Viele Versicherer schlagen zunächst standardisierte Tarife mit drastisch höherem Selbstbehalt vor, um den Beitrag optisch zu drücken. Dies verschiebt das finanzielle Risiko jedoch lediglich in den Krankheitsfall. Ein seriöser Tarifwechsel balanciert Prämienersparnis und Eigenanteil exakt auf Ihre unternehmerische Liquidität aus.
Unabhängige Beratung zahlt sich hierbei meist binnen weniger Monate aus. Selbstständige sparen durch den Wechsel innerhalb derselben Gesellschaft im Schnitt 15 bis 35 Prozent des monatlichen Beitrags – bei identischem oder optimiertem Schutz.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.