PKV-Tarifwechsel nach § 204 VVG für Selbstständige
Der interne Tarifwechsel nach § 204 VVG senkt PKV-Beiträge ohne Verlust der Altersrückstellungen. So nutzen Selbstständige ihr gesetzliches Recht.
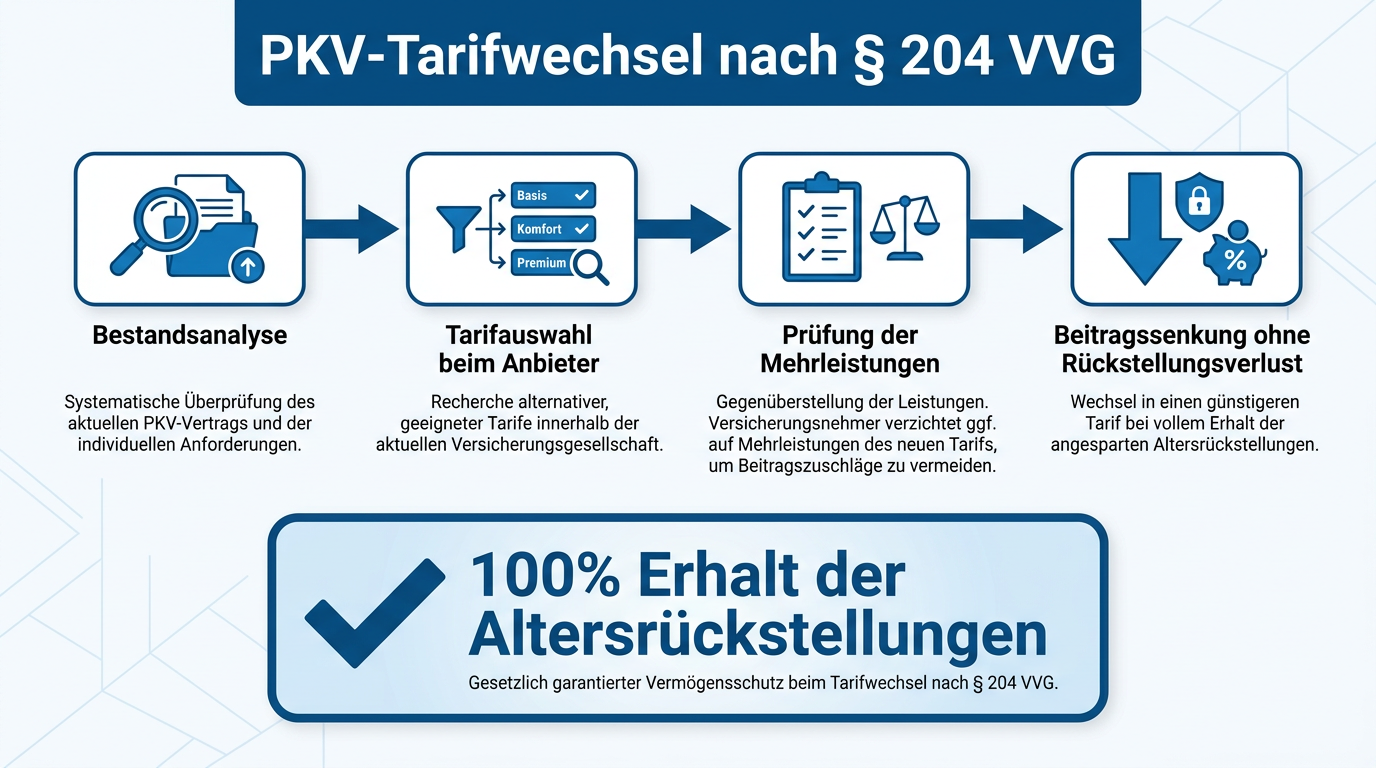
Der gesetzliche Anspruch auf Tarifwechsel
Selbstständige, die seit mehreren Jahren in der privaten Krankenversicherung versichert sind, erleben regelmäßig Anpassungen ihrer Monatsbeiträge. Oftmals entsteht der Eindruck, ein Wechsel der Versicherungsgesellschaft sei der einzige Ausweg. Dabei greift nach § 204 des Versicherungsvertragsgesetzes (VVG) ein klares Recht: Versicherte können jederzeit innerhalb desselben Anbieters in andere, gleichartige Tarife wechseln – ohne Verlust ihrer erworbenen Altersrückstellungen.
Dieser interne Tarifwechsel bietet ein enormes Einsparpotenzial, bleibt jedoch häufig ungenutzt. Viele Gesellschaften bewerben offene Neukundentarife nicht aktiv bei ihrem Bestand. Dennoch sind sie gesetzlich verpflichtet, entsprechende Wechselanfragen wohlwollend und fristgerecht zu prüfen.
Risiken umgehen: Gesundheitsprüfung und Mehrleistungen
Ein Tarifwechsel nach § 204 VVG ist grundsätzlich ohne erneute Gesundheitsprüfung möglich, sofern der Zieltarif keine besseren Leistungen als der bisherige Tarif umfasst. Schließt der neue Tarif hingegen erweiterte Leistungen ein – beispielsweise ein höheres Honorar über den Höchstsätzen der GOÄ oder bessere Zahnersatzleistungen –, darf der Versicherer für diesen Mehrwert eine Risikoprüfung verlangen.
Sollten Vorerkrankungen vorliegen, müssen Versicherte den Wechsel keineswegs verwerfen:
- Leistungsausschluss: Sie können vereinbaren, die Mehrleistung explizit auszuklammern.
- Risikozuschlag: Alternativ wird ein definierter Aufpreis für die Mehrleistung akzeptiert.
- Gleichwertige Absicherung: Konzentriert sich der Wechsel auf Kostensenkung bei gleichem oder geringfügig niedrigerem Leistungsniveau, entfällt die Gesundheitsprüfung vollständig.
Kündigungsverzicht schützt Altersrückstellungen
Der entscheidende Vorteil gegenüber einem Wechsel zu einem neuen Anbieter liegt im Erhalt der Altersrückstellungen. Wer den Versicherer komplett verlässt, verliert vor allem bei Verträgen, die vor 2009 abgeschlossen wurden, einen beträchtlichen Teil des angesparten Kapitals. Zudem beginnt bei einem Neuvertrag das versicherungstechnische Eintrittsalter von vorn, was die Beiträge im Alter spürbar verteuert.
Beim internen Tarifwechsel nach § 204 VVG werden sämtliche Rückstellungen centgenau in den Zieltarif übertragen. Das dämpft den künftigen Beitragsverlauf nachhaltig.
Vorgehen für Selbstständige
- Bestandsaufnahme: Analysieren Sie Ihren aktuellen Leistungsumfang und identifizieren Sie Bausteine, auf die Sie verzichten können (z. B. Krankenhaustagegeld oder Chefarztbehandlung).
- Schriftliche Anfrage: Fordern Sie Ihren Versicherer auf, Ihnen konkrete Alternativangebote nach § 204 VVG vorzulegen. Benennen Sie dabei auch gezielt Tarife der aktuellen Neukundengeneration.
- Leistungsvergleich: Prüfen Sie das Kleingedruckte bezüglich Hilfsmittelkatalog, Psychotherapie und Zahnstaffeln.
- Verhandlung und Umstellung: Lehnen Sie ungerechtfertigte Risikozuschläge ab, indem Sie den Mehrleistungsverzicht erklären.
Ein gezielter Tarifwechsel innerhalb der bestehenden Gesellschaft ist für Selbstständige das wirksamste Instrument, um Beitragsanstiege verlässlich zu dämpfen, ohne wertvolle Versorgungsansprüche aufzugeben.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.