PKV-Tarifwechsel nach § 204 VVG für Selbstständige
So senken Selbstständige ihre PKV-Beiträge durch den internen Tarifwechsel nach § 204 VVG – ohne Verlust der Altersrückstellungen und ohne neue Gesundheitsprüfung.
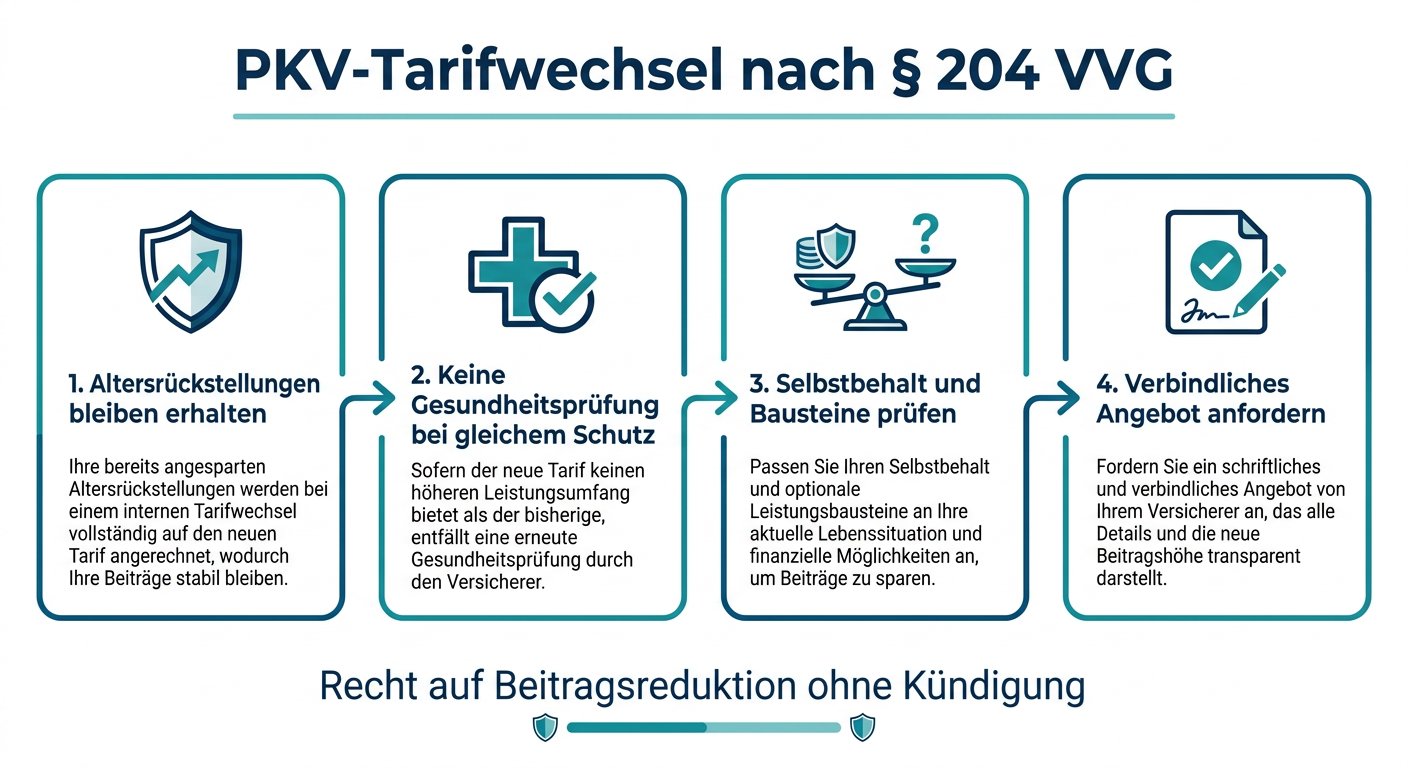
Der gesetzliche Anspruch auf Tarifwechsel nach § 204 VVG
Steigende Prämien stellen Selbstständige vor Herausforderungen. Häufig wird voreilig über eine Kündigung oder die Rückkehr in die gesetzliche Krankenversicherung nachgedacht. Dabei existiert innerhalb der bestehenden Versicherungsgesellschaft ein starkes Verbraucherrecht: der interne Tarifwechsel gemäß § 204 des Versicherungsvertragsgesetzes (VVG).
Dieser Rechtsanspruch erlaubt es Versicherten, jederzeit in andere Tarife mit gleichartigem Versicherungsschutz zu wechseln. Der entscheidende Vorteil für Selbstständige: Sämtliche bisher angesparten Altersrückstellungen bleiben in voller Höhe erhalten und werden auf den neuen Vertrag angerechnet.
Gesundheitsprüfung nur bei Mehrleistungen
Ein zentraler Aspekt betrifft den Gesundheitszustand. Wechseln Sie in einen Tarif mit identischen oder reduzierten Leistungen, darf der Versicherer weder eine erneute Gesundheitsprüfung verlangen noch Risikozuschläge erheben oder Wartezeiten ansetzen.
Lediglich bei Tarifbausteinen, die über das bisherige Leistungsniveau hinausgehen – beispielsweise verbesserte Zahnersatzleistungen oder zusätzliche Wahlleistungen im Krankenhaus –, ist eine Risikoprüfung zulässig. Diese bezieht sich jedoch ausschließlich auf den neuen Mehrwert. Um Risikozuschläge oder Leistungsausschlüsse zu vermeiden, können Sie auf diese gezielten Mehrleistungen schriftlich verzichten.
Strategische Stellschrauben für Selbstständige
Beim internen Wechsel stehen verschiedene Hebel zur Verfügung, um den monatlichen Zahlbeitrag spürbar zu reduzieren:
- Wechsel in neuere Tarifgenerationen: Ältere Bisex-Tarife oder geschlossene Kollektive weisen mitunter ungünstige Kostenstrukturen auf. Neuere Tarifwerke bieten oft moderne Bausteine bei geringerer Prämie.
- Anpassung des Selbstbehalts: Die Erhöhung der vertraglichen Selbstbeteiligung senkt den Monatsbeitrag sofort. Allerdings sollten Selbstständige die steuerliche Absetzbarkeit gegenrechnen: Beiträge sind als Basisabsicherung steuerlich begünstigt, eigene Krankheitskosten greifen meist erst ab der zumutbaren Belastung.
- Ausschluss nicht benötigter Wahlleistungen: Die gezielte Modifikation von Bausteinen wie Chefarztbehandlung oder Einbettzimmer kann die Prämie entlasten, ohne den Kernschutz bei schweren Erkrankungen zu schwächen.
Vorgehen in der Praxis
Versicherer sind gesetzlich verpflichtet, Tarifalternativen aufzuzeigen. Dennoch erhalten Kunden auf formlose Anfragen oft standardisierte oder unvollständige Angebote. Richten Sie eine schriftliche Anfrage an Ihre Gesellschaft mit der Aufforderung, konkrete Alternativen gemäß § 204 VVG zu prüfen – insbesondere geschlossene versus offene Tariflinien.
Vor der Unterschrift empfiehlt sich ein detaillierter Bedingungsvergleich, um unbeabsichtigte Leistungslücken im Krankheitsfall verlässlich auszuschließen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.