PKV-Tarifwechsel nach § 204 VVG: Beiträge senken
Interner Tarifwechsel nach § 204 VVG: Wie Selbstständige ihre PKV-Beiträge ohne Verlust von Altersrückstellungen senken können.
Gesetzliche Hürden bei Tarifanpassungen
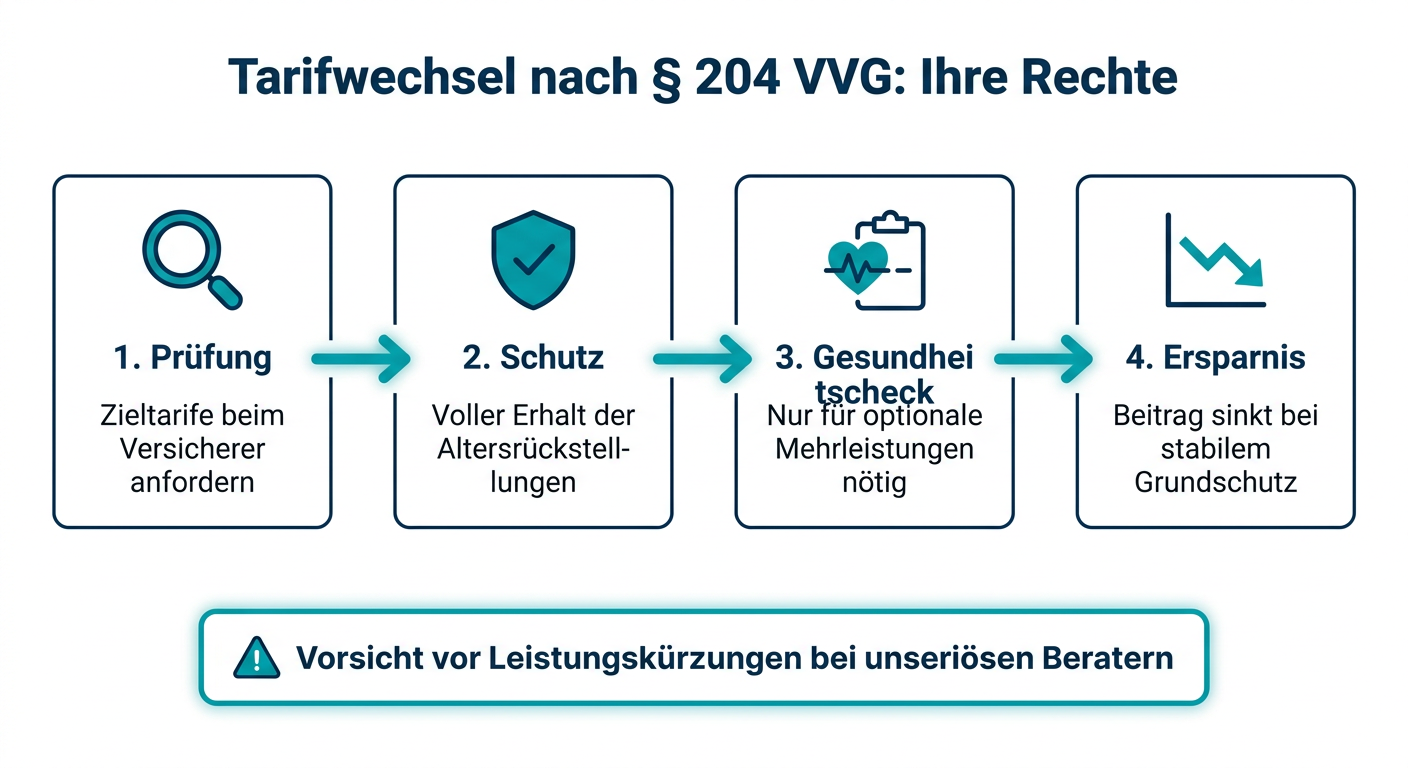
Beitragsanpassungen in der privaten Krankenversicherung resultieren vor allem aus der medizinischen Inflation, steigenden Leistungsausgaben und veränderten Lebenserwartungen. Wenn ein Versicherer die Beiträge anhebt, greift für Versicherte ein wichtiges Schutzrecht: Gemäß § 204 des Versicherungsvertragsgesetzes (VVG) haben Sie das Recht, jederzeit innerhalb des bestehenden Versicherungsunternehmens in einen anderen Tarif mit gleichartigem Versicherungsschutz zu wechseln.
Der Vorteil dieses internen Tarifwechsels liegt auf der Hand: Die über Jahre oder Jahrzehnte angesparten Altersrückstellungen bleiben in voller Höhe erhalten, und eine erneute Gesundheitsprüfung darf nur für Mehrleistungen verlangt werden, nicht für den bereits versicherten Leistungsumfang.
Fehlerquellen beim internen Wechsel nach § 204 VVG
Obwohl der Rechtsanspruch eindeutig ist, erweist sich die praktische Umsetzung oft als anspruchsvoll. Versicherer sind zwar gesetzlich verpflichtet, bei Beitragsanpassungen Alternativtarife vorzuschlagen, diese Auswahl bildet jedoch selten das gesamte Spektrum ab. Folgende Aspekte verdienen besondere Aufmerksamkeit:
- Tarifgenerationen: Häufig lohnt sich ein Wechsel von älteren "geschlossenen" Tarifen in moderne Tariflinien. Diese bieten oft zeitgemäßere Leistungen bei digitalen Gesundheitsanwendungen oder Psychotherapie, verlangen aber mitunter klare Absprachen bei der Mehrleistungsprüfung.
- Leistungsausschluss statt Risikozuschlag: Bietet der Zieltarif Mehrleistungen, kann der Versicherer einen Risikozuschlag verlangen. Versicherte können diese Mehrleistungen jedoch gezielt ausschließen, um den Wechsel ohne Mehrkosten und ohne Gesundheitsprüfung zu vollziehen.
- Selbstbehaltsanpassung: Ein Wechsel in einen Tarif mit höherem Selbstbehalt senkt den Beitrag sofort, sollte jedoch zur aktuellen Liquiditätssituation passen.
Vorsicht vor unseriösen Tarifwechsel-Beratern
Der Markt für Tarifwechselberatung ist hart umkämpft. Einige Vermittler verlangen erfolgsabhängige Honorare in Höhe mehrfacher Monatsersparnisse und empfehlen Tarife, die durch drastische Leistungskürzungen vordergründig günstig wirken.
Für Selbstständige empfiehlt es sich, schriftlich beim Versicherer eine strukturierte Übersicht aller offenen und geschlossenen Zieltarife anzufordern oder auf unabhängige Versicherungsberater auf Honorarbasis zurückzugreifen. Wer die eigenen Prioritäten bezüglich Chefarztbehandlung, Zahnersatz und Heilpraktikerleistungen exakt definiert, kann seinen Monatsbeitrag ohne Verlust essenzieller Schutzrechte stabilisieren.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.