PKV Selbstbehalt: Optimierung für Selbstständige 2026
Erfahren Sie, wie Sie Ihren PKV-Selbstbehalt im Jahr 2026 optimal gestalten, um Beiträge zu senken und dennoch umfassenden Schutz zu genießen. Praxisnahe Tipps für Freiberufler und Unternehmer.
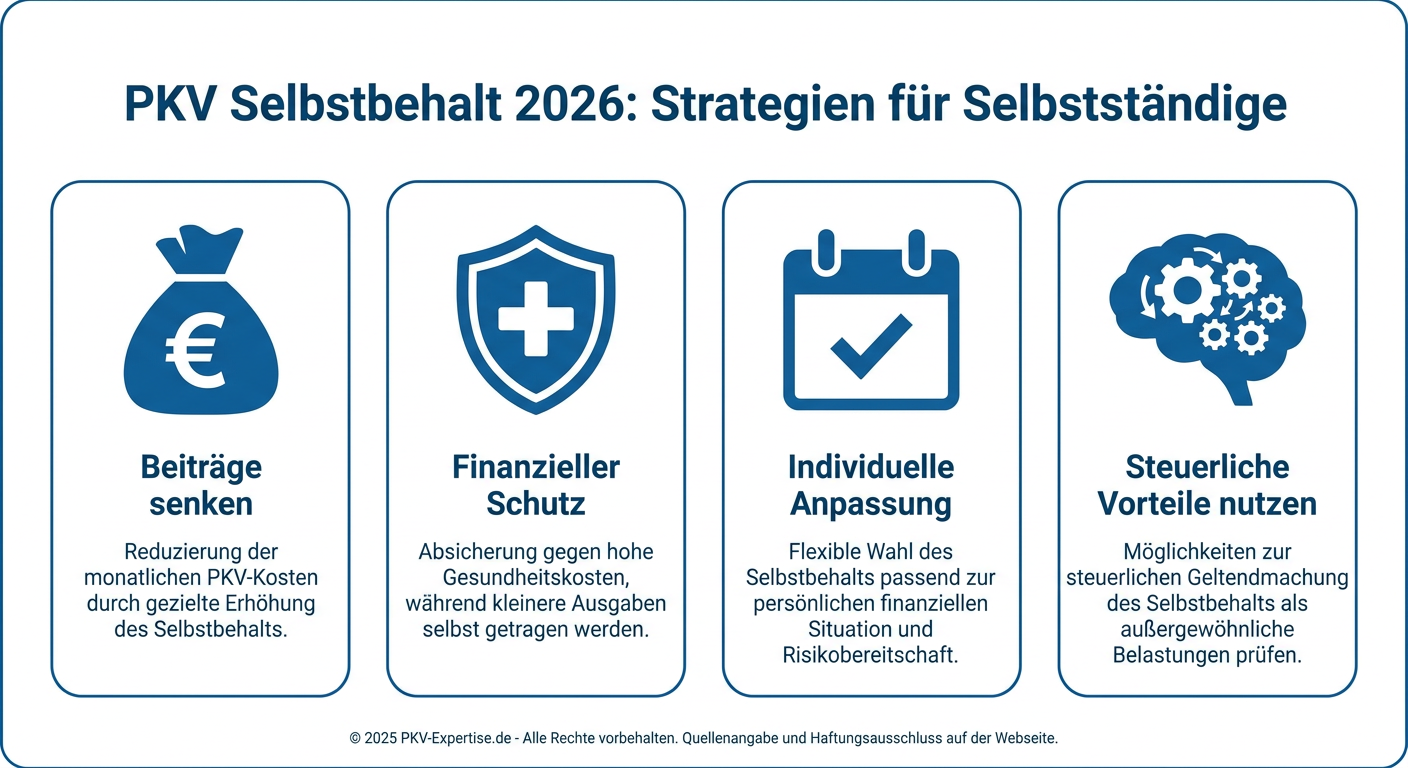
Die Wahl des richtigen Selbstbehalts in Ihrer privaten Krankenversicherung (PKV) ist für Selbstständige eine zentrale Entscheidung, die sich direkt auf die monatlichen Beiträge und die finanzielle Planung auswirkt. Im Jahr 2026 rückt die kluge Gestaltung des Selbstbehalts noch stärker in den Fokus, um den Spagat zwischen bezahlbaren Beiträgen und umfassendem Gesundheitsschutz zu meistern.
Die Funktion des Selbstbehalts
Ein Selbstbehalt, auch als Franchise bezeichnet, ist der Anteil der medizinischen Kosten, den Versicherte pro Jahr selbst tragen, bevor die PKV die restlichen Kosten übernimmt. Die Einführung oder Erhöhung eines Selbstbehalts führt in der Regel zu einer deutlichen Reduzierung der monatlichen Prämien. Für Selbstständige, die ihre Ausgaben genau kalkulieren müssen, kann dies ein attraktiver Weg sein, um die Gesundheitskosten zu kontrollieren.
Individuelle Risikobereitschaft und finanzielle Puffer
Bevor Sie sich für einen bestimmten Selbstbehalt entscheiden, analysieren Sie Ihre individuelle Gesundheitssituation und Ihre finanzielle Belastbarkeit. Sind Sie selten krank und verfügen über ausreichende Rücklagen, um unvorhergesehene Kosten bis zur Höhe des Selbstbehalts abzudecken? Dann könnte ein höherer Selbstbehalt sinnvoll sein. Bedenken Sie jedoch, dass auch junge und gesunde Menschen unerwartet hohe Kosten für Behandlungen, Medikamente oder Therapien tragen müssen können. Ein zu hoch gewählter Selbstbehalt kann in solchen Fällen zu einer erheblichen finanziellen Belastung werden.
Beitragsentlastung durch den Selbstbehalt
Die Höhe der Beitragsersparnis hängt vom gewählten Tarif und dem Versicherer ab. Oftmals sind die prozentualen Einsparungen bei mittleren Selbstbehalten am größten. Ein zu hoher Selbstbehalt kann die Ersparnis relativieren, da die Wahrscheinlichkeit steigt, dass Sie den Betrag vollständig aus eigener Tasche zahlen müssen. Es ist ratsam, verschiedene Szenarien durchzurechnen und die langfristigen Auswirkungen auf Ihre Finanzen zu betrachten. Vergleichen Sie Angebote verschiedener Anbieter und lassen Sie sich die konkreten Auswirkungen unterschiedlicher Selbstbehaltsstufen auf Ihre Prämien aufzeigen.
Flexibilität und Anpassungsmöglichkeiten
Viele PKV-Tarife bieten die Möglichkeit, den Selbstbehalt im Laufe der Zeit anzupassen. Dies kann relevant werden, wenn sich Ihre finanzielle Situation ändert oder Ihr Gesundheitszustand eine andere Kostenverteilung erfordert. Informieren Sie sich über die Konditionen für solche Anpassungen, insbesondere hinsichtlich möglicher Wartezeiten oder erneuter Gesundheitsprüfungen. Eine vorausschauende Planung ermöglicht es Ihnen, auch in Zukunft flexibel auf Veränderungen reagieren zu können und Ihren Versicherungsschutz optimal an Ihre Bedürfnisse anzupassen.
Steuerliche Aspekte des Selbstbehalts
Beachten Sie auch die steuerlichen Auswirkungen Ihres Selbstbehalts. Selbstständige können Beiträge zur PKV in der Regel als Sonderausgaben absetzen. Der geleistete Selbstbehalt selbst ist jedoch nicht gesondert steuerlich absetzbar. Klären Sie Details hierzu gegebenenfalls mit Ihrem Steuerberater, um alle steuerlichen Vorteile Ihrer privaten Krankenversicherung voll auszuschöpfen und keine Überraschungen zu erleben.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.