PKV Selbstbehalt optimieren: Kosten senken 2026
Wie Selbstständige 2026 den Selbstbehalt in ihrer PKV intelligent nutzen können, um Beiträge zu reduzieren und Kosten zu kontrollieren.
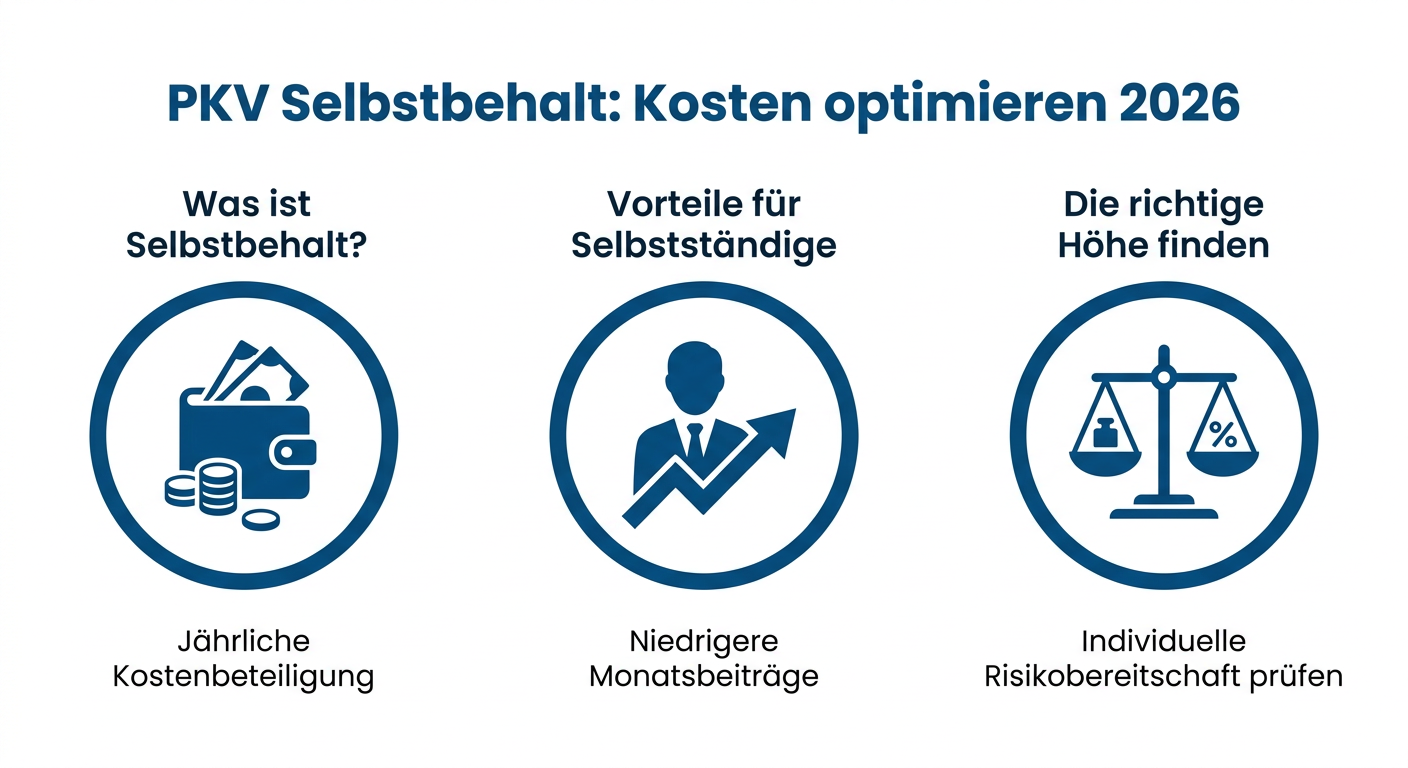
PKV Selbstbehalt optimieren: Kosten senken 2026
Der Selbstbehalt in der Privaten Krankenversicherung (PKV) ist für viele Selbstständige ein wichtiger Hebel zur Kostenkontrolle und Beitragsreduzierung. Doch wie kann man diesen Mechanismus im Jahr 2026 intelligent nutzen, um die Balance zwischen niedrigen Beiträgen und finanzieller Absicherung im Krankheitsfall zu finden? Es geht darum, eine fundierte Entscheidung zu treffen, die zu Ihrer individuellen Risikobereitschaft und Finanzsituation passt.
Funktionsweise des Selbstbehalts
Ein Selbstbehalt, auch als jährliche Selbstbeteiligung bekannt, bedeutet, dass Sie einen vorab festgelegten Anteil der Arzt- und Behandlungskosten pro Jahr selbst tragen. Erst wenn diese Summe überschritten ist, übernimmt Ihre private Krankenversicherung die weiteren Kosten in vollem Umfang oder gemäß den vereinbarten Prozentsätzen. Der Hauptvorteil eines höheren Selbstbehalts liegt in der Reduzierung Ihrer monatlichen Prämien. Versicherer belohnen die Übernahme eines Teils des Risikos mit attraktiven Beitragsnachlässen.
Vorteile für Selbstständige
Gerade für Selbstständige mit einer stabilen Gesundheitsgeschichte und einem guten finanziellen Puffer kann ein gut gewählter Selbstbehalt eine kluge Strategie sein. Er ermöglicht es Ihnen, die monatlichen Fixkosten der Krankenversicherung deutlich zu senken, was sich positiv auf Ihre Liquidität auswirkt. Die Ersparnis kann dann gezielt für andere Investitionen oder zur Bildung von Rücklagen verwendet werden. Wichtig ist jedoch, dass der gewählte Selbstbehalt im Ernstfall aus eigener Tasche tragbar ist, ohne Ihre finanzielle Existenz zu gefährden.
Die goldene Mitte finden
Die Wahl der richtigen Selbstbehaltshöhe ist entscheidend. Ein zu hoher Selbstbehalt kann bei unerwarteten oder chronischen Erkrankungen zu einer erheblichen finanziellen Belastung führen. Ein zu niedriger Selbstbehalt schmälert hingegen das Einsparpotenzial bei den monatlichen Prämien. Analysieren Sie Ihr eigenes Gesundheitsverhalten, Ihre finanzielle Risikobereitschaft und Ihre individuellen Bedürfnisse. Haben Sie eher selten Arztbesuche? Sind Sie bereit, kleinere Rechnungen selbst zu tragen? Eine fundierte Beratung durch einen unabhängigen Experten kann Ihnen helfen, einen Selbstbehalt zu wählen, der Ihre Beiträge optimiert, ohne die Sicherheit zu gefährden.
Beitragsrückerstattungen nicht vergessen
Viele PKV-Tarife bieten zudem Beitragsrückerstattungen an, wenn Sie ein Jahr lang keine Leistungen in Anspruch nehmen. Kombiniert mit einem moderaten Selbstbehalt kann dies eine zusätzliche finanzielle Entlastung bedeuten. Sie profitieren doppelt: von niedrigeren Monatsbeiträgen durch den Selbstbehalt und gegebenenfalls von einer Rückerstattung, wenn Sie gesund bleiben. Es lohnt sich, diese Option bei der Tarifwahl zu berücksichtigen und genau zu prüfen, welche Bedingungen an eine solche Rückerstattung geknüpft sind. So optimieren Sie als Selbstständiger im Jahr 2026 Ihre PKV-Kosten effektiv und verantwortungsbewusst.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.