PKV-Selbstbehalt für Selbstständige 2026: Strategien
Selbstbehalt in der PKV klug wählen: Wie Selbstständige Liquidität sichern, Steuervorteile nutzen und Beitragsrückerstattungen optimieren.
Hohe GKV-Höchstbeiträge setzen neue Maßstäbe
Durch die schrittweise Angleichung und Anhebung der Beitragsbemessungsgrenze (BBG) im Zuge der Renten- und Finanzreformen zahlen freiwillig gesetzlich versicherte Selbstständige Höchstbeiträge von teils über 1.100 Euro monatlich (inklusive Pflegeversicherung). Dieser finanzielle Druck veranlasst viele Unternehmer, die private Krankenversicherung neu zu kalkulieren. Der wesentliche Unterschied: In der PKV richtet sich die Prämie nicht nach den schwankenden Unternehmenseinkünften, sondern nach Eintrittsalter, Gesundheitszustand und Leistungsumfang.
Das Zusammenspiel von Tarifprämie und Selbstbehalt
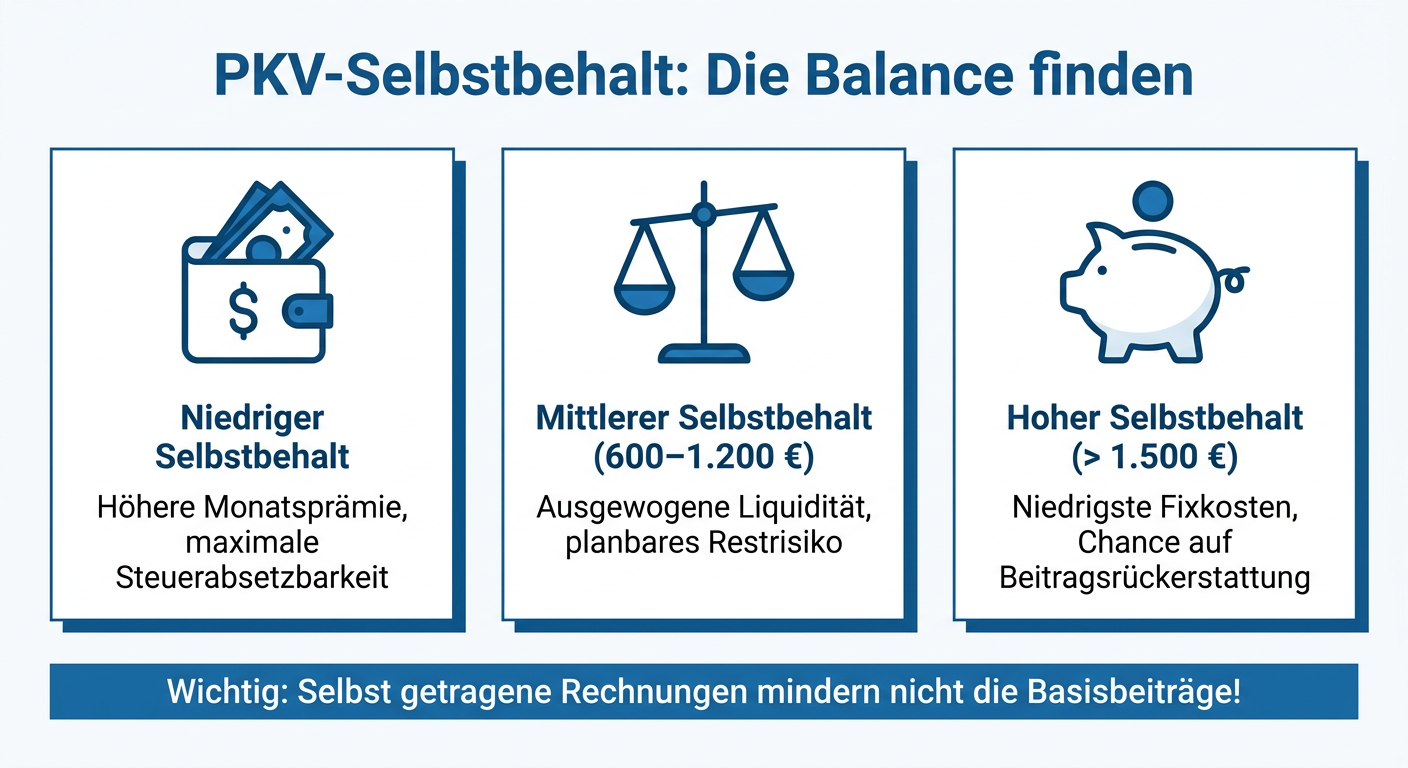
Ein entscheidender Stellhebel zur Steuerung der monatlichen Belastung ist der vertragliche Selbstbehalt (SB). Viele Selbstständige wählen einen hohen Selbstbehalt (etwa 1.200 bis 2.500 Euro pro Kalenderjahr), um die monatliche Fixbelastung spürbar zu senken. Dieses Modell birgt jedoch steuerliche und betriebswirtschaftliche Konsequenzen:
- Monatliche Liquidität: Ein höherer Selbstbehalt reduziert die fortlaufenden Fixkosten und verbessert die monatliche Liquiditätsreserve des Unternehmens.
- Steuerliche Absetzbarkeit: Nur tatsächlich gezahlte PKV-Beiträge zur Basisabsicherung mindern als Sonderausgaben die Einkommensteuer. Selbst getragene Krankheitskosten im Rahmen des Selbstbehalts fallen unter außergewöhnliche Belastungen und wirken sich oft erst nach Überschreiten der zumutbaren Belastungsgrenze steuerlich aus.
- Beitragsrückerstattung (BRE): Wer Rechnungen bis zur Höhe des Selbstbehalts oder knapp darüber aus eigenen Mitteln begleicht, profitiert zusätzlich von erfolgsabhängigen Beitragsrückerstattungen vieler Versicherer, die häufig 2 bis 3 Monatsbeiträge betragen.
Die optimale Strategie für das eigene Unternehmen
Für Freiberufler und Gewerbetreibende empfiehlt sich eine genaue Betrachtung des eigenen Cashflows. Ein mittlerer Selbstbehalt von 600 bis 1.200 Euro bietet oft den idealen Mittelweg: Die Monatsbeiträge bleiben kalkulierbar, während das finanzielle Risiko im Krankheitsfall überschaubar bleibt.
Zudem sollten Selbstständige bei Tarifabschluss prüfen, ob der Selbstbehalt nur für ambulante Leistungen gilt oder auch stationäre Aufenthalte umfasst. Hochwertige Tarife beschränken den Abzug auf ambulante Behandlungen, sodass teure Krankenhausaufenthalte vom ersten Euro an erstattet werden.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.