Selbstbehalt in der PKV: Kosten sparen für Selbstständige
Erfahren Sie, wie Selbstständige den Selbstbehalt in ihrer privaten Krankenversicherung intelligent nutzen können, um Beiträge zu reduzieren und Kosten zu kontrollieren.
Die Wahl des richtigen Tarifs in der privaten Krankenversicherung (PKV) ist für Selbstständige eine zentrale Entscheidung. Ein wichtiger Hebel zur Beitragsoptimierung ist der Selbstbehalt. Wer ihn intelligent einsetzt, kann seine monatlichen Beiträge spürbar senken und gleichzeitig eine hochwertige medizinische Versorgung sicherstellen.
Was ist der Selbstbehalt?
Der Selbstbehalt, auch als Eigenanteil oder Franchise bezeichnet, ist der Betrag, den Sie als Versicherter pro Jahr selbst für medizinische Leistungen tragen, bevor Ihre PKV die Kosten übernimmt. Erst wenn die angefallenen Kosten diesen vereinbarten Betrag übersteigen, springt die Versicherung ein. Die Höhe des Selbstbehalts kann je nach Tarif variieren und reicht von wenigen Hundert bis zu mehreren Tausend Euro pro Jahr.
Vorteile eines höheren Selbstbehalts
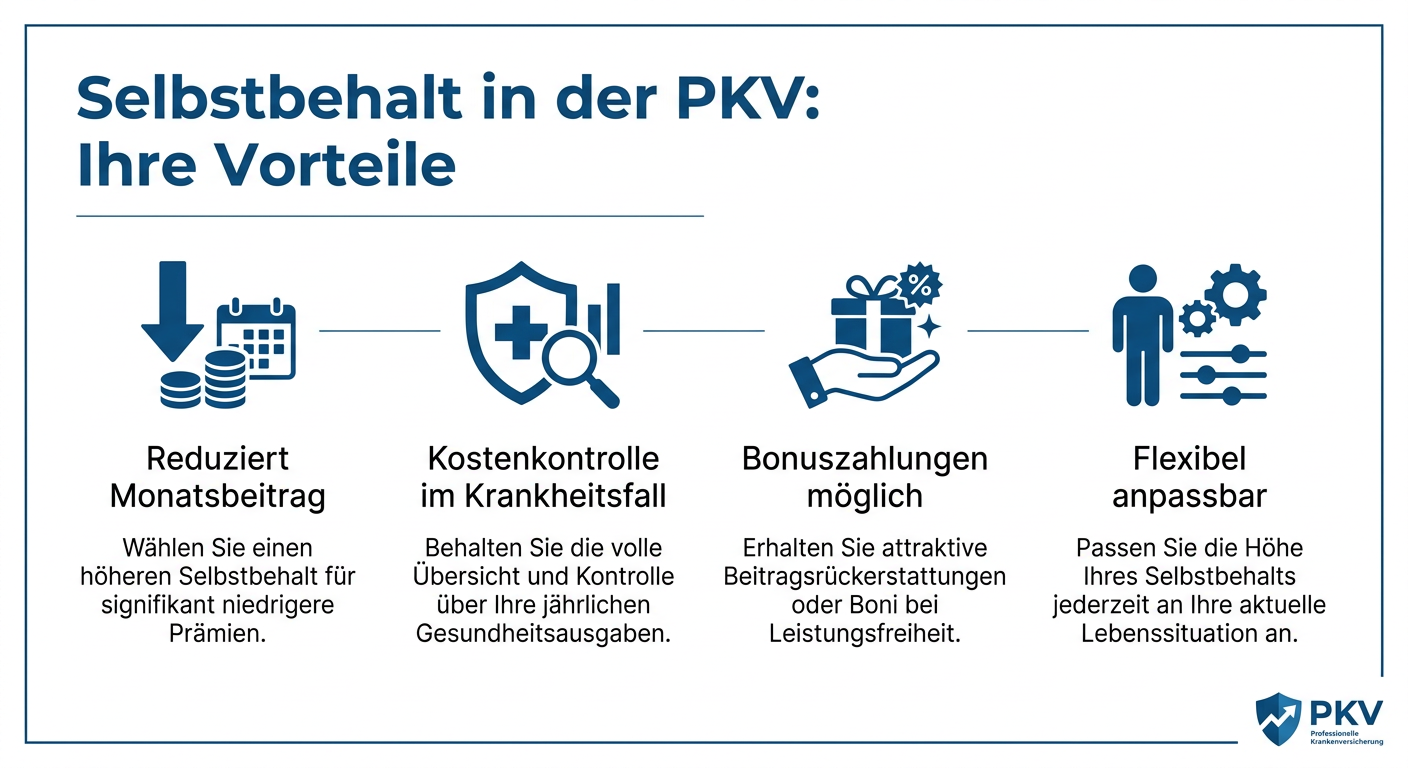
Ein höherer Selbstbehalt führt in der Regel zu einer deutlichen Reduzierung der monatlichen Versicherungsbeiträge. Für Selbstständige, die tendenziell gesund sind und selten hohe medizinische Kosten haben, kann dies eine attraktive Option sein, um die laufenden Ausgaben zu senken. Der Sparvorteil kann erheblich sein und Freiräume für andere Investitionen schaffen. Es ist jedoch wichtig, dass der gewählte Selbstbehalt im Falle einer Erkrankung finanziell tragbar ist.
Die richtige Höhe finden
Die optimale Höhe des Selbstbehalts hängt von Ihrer individuellen Gesundheitssituation, Ihren finanziellen Rücklagen und Ihrer Risikobereitschaft ab. Eine Faustregel besagt, dass der Selbstbehalt so gewählt werden sollte, dass Sie ihn im Notfall aus Ihren Ersparnissen problemlos bezahlen können, ohne in finanzielle Schwierigkeiten zu geraten. Eine detaillierte Analyse Ihrer durchschnittlichen jährlichen Gesundheitsausgaben kann Ihnen helfen, eine fundierte Entscheidung zu treffen.
Bonusleistungen und Beitragsrückerstattungen
Viele PKV-Tarife bieten attraktive Bonusleistungen oder Beitragsrückerstattungen an, wenn Sie keine Leistungen in Anspruch nehmen oder die jährlichen Kosten unter Ihrem Selbstbehalt bleiben. Dies kann ein weiterer Anreiz sein, einen Tarif mit Selbstbehalt zu wählen und bewusst auf kleinere Behandlungen zu verzichten, um von diesen Rückerstattungen zu profitieren. Beachten Sie jedoch, dass die Rückerstattung oft an bestimmte Bedingungen geknüpft ist, beispielsweise an die Einhaltung eines bestimmten Zeitraums ohne Leistungsinanspruchnahme.
Langfristige Planung
Der Selbstbehalt ist kein statisches Element. Er sollte regelmäßig überprüft und gegebenenfalls angepasst werden, insbesondere wenn sich Ihre Lebensumstände oder Ihr Gesundheitszustand ändern. Eine gute Beratung durch einen unabhängigen Experten kann Ihnen helfen, den Selbstbehalt effizient zu nutzen und Ihre PKV-Beiträge langfristig zu optimieren, um finanziell auf der sicheren Seite zu sein.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.