PKV-Pflegepflichtversicherung 2026: Das müssen Sie wissen
Erfahren Sie als Selbstständiger, welche Besonderheiten die Pflegepflichtversicherung 2026 in der PKV für Sie bereithält.
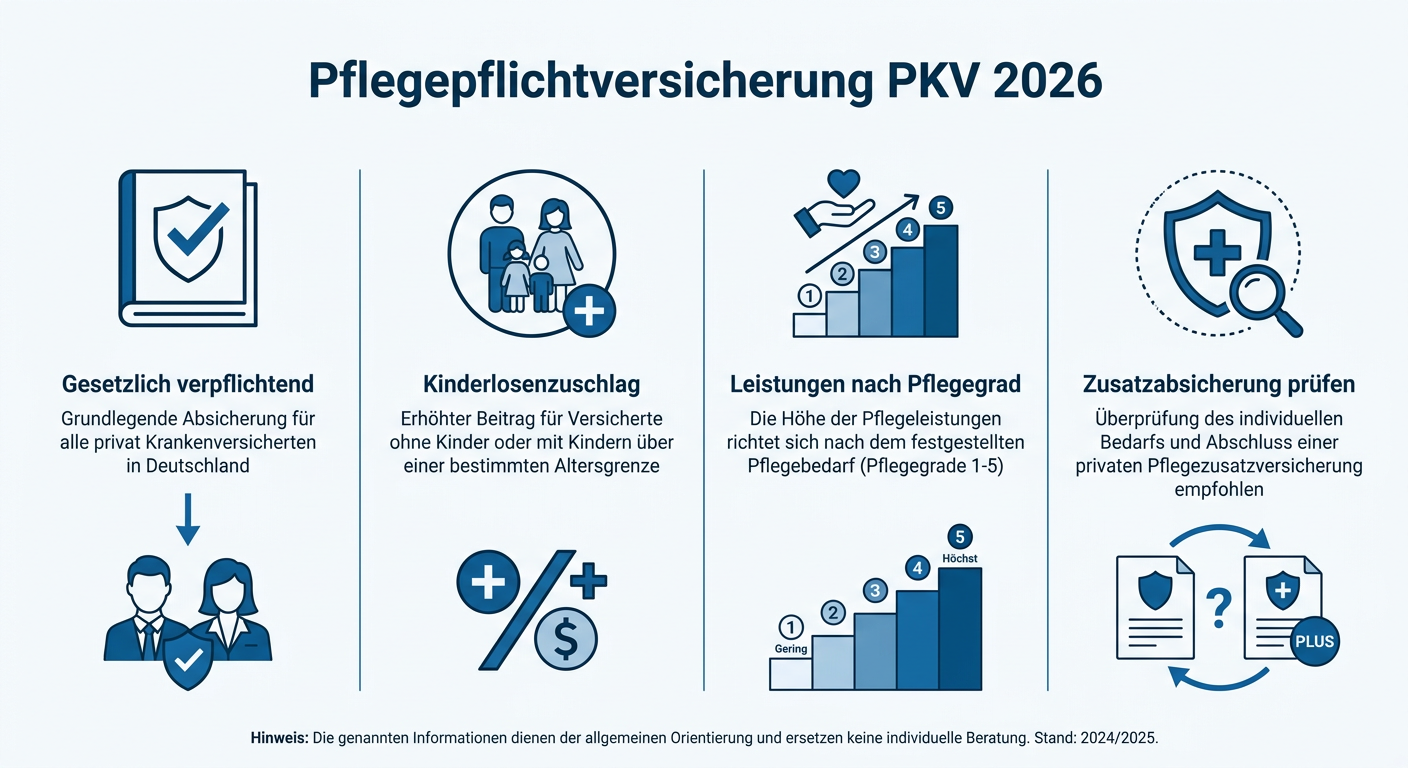
PKV-Pflegepflichtversicherung 2026: Das müssen Sie wissen
Als Selbstständiger in der privaten Krankenversicherung sind Sie nicht nur für Ihre Krankenversicherung, sondern auch für Ihre Pflegepflichtversicherung selbst verantwortlich. Diese Absicherung ist gesetzlich vorgeschrieben und ein essenzieller Bestandteil Ihrer sozialen Sicherung. Für das Jahr 2026 sind weiterhin wichtige Aspekte und aktuelle Entwicklungen zu beachten, die Ihre Beiträge und Leistungen betreffen.
Die Bedeutung der Pflegepflichtversicherung
Die Pflegepflichtversicherung (PVN) ist ein unverzichtbarer Baustein, der Sie im Falle der Pflegebedürftigkeit finanziell unterstützt. Sie deckt einen Teil der anfallenden Kosten für häusliche, teilstationäre oder vollstationäre Pflege ab, sollte ein Pflegegrad festgestellt werden. Die Beiträge zur PVN werden zusätzlich zu den Beiträgen zur Krankenversicherung erhoben und sind einkommensunabhängig, basierend auf dem gewählten Krankenversicherungstarif sowie weiteren Faktoren.
Beitragsstruktur und Kinderlosigkeit
Eine wesentliche Besonderheit der Pflegepflichtversicherung in Deutschland ist der Kinderlosenzuschlag. Dieser Zuschlag wird für Versicherte erhoben, die das 23. Lebensjahr vollendet haben und keine Kinder haben. Die Höhe des Zuschlags kann sich jährlich ändern und ist ein signifikanter Faktor bei der Berechnung Ihrer Gesamtbeiträge zur Pflegepflichtversicherung. Für 2026 ist davon auszugehen, dass diese Regelung bestehen bleibt. Wenn Sie Kinder haben, müssen Sie entsprechende Nachweise bei Ihrer Versicherung einreichen, um von diesem Zuschlag befreit zu werden.
Einfluss auf Ihre Gesamtbelastung 2026
Die Pflegepflichtversicherung trägt einen festen Anteil zu Ihrer monatlichen Gesamtprämie bei. Politische Diskussionen und demografische Entwicklungen können zu Anpassungen der Beitragssätze führen, um die steigenden Kosten im Pflegebereich zu decken. Es ist daher ratsam, die Nachrichten und Veröffentlichungen zu diesem Thema aufmerksam zu verfolgen. Auch wenn die Beiträge zur Pflegepflichtversicherung weniger stark schwanken als die zur Krankenversicherung, sollten Sie diese in Ihrer Finanzplanung berücksichtigen.
Leistungen bei Pflegebedürftigkeit
Im Falle einer Pflegebedürftigkeit zahlt die private Pflegepflichtversicherung – ähnlich wie die soziale Pflegeversicherung – gestaffelte Leistungen je nach festgestelltem Pflegegrad (von 1 bis 5). Diese Leistungen sind jedoch als Teilleistung zu verstehen, da die tatsächlichen Pflegekosten oft deutlich höher liegen. Als Selbstständiger sollten Sie daher prüfen, ob eine zusätzliche private Pflegezusatzversicherung sinnvoll ist, um die entstehende Versorgungslücke zu schließen und Ihr Vermögen im Pflegefall zu schützen. Eine solche Zusatzversicherung ist flexibel gestaltbar und kann an Ihre individuellen Bedürfnisse angepasst werden.
Digitalisierung und Beratung
Die Digitalisierung erleichtert zunehmend die Kommunikation mit Ihrer Pflegepflichtversicherung und den Zugang zu Informationen. Viele Versicherer bieten mittlerweile Online-Portale an, über die Sie Dokumente einreichen, Ihren Status einsehen oder Beratungstermine vereinbaren können. Nutzen Sie diese Möglichkeiten. Eine regelmäßige Überprüfung Ihrer Absicherung und eine professionelle Beratung durch Ihren Versicherungsberater sind unerlässlich, um sicherzustellen, dass Ihr Schutz auch 2026 optimal auf Ihre Lebenssituation als Selbstständiger zugeschnitten ist und Sie für den Ernstfall bestens vorbereitet sind.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.