Pflegekosten im Fokus: PKV-Deckungslücken schließen
Steigende Pflegekosten betreffen auch die private Pflegeversicherung. Wie Selbstständige Versorgungslücken schließen und ihr Vermögen absichern.
Der wachsende Kostenfaktor in der Pflegeversicherung
Die soziale Pflegepflichtversicherung (PPV) verzeichnet kontinuierlich steigende Leistungsausgaben. Längere Pflegezeiten, steigende Personalkosten im Pflegesektor und die demografische Entwicklung belasten das System spürbar. Auch für privat versicherte Selbstständige hat dies direkte finanzielle Konsequenzen: Die Beiträge zur privaten Pflegepflichtversicherung wurden in den vergangenen Jahren mehrfach spürbar angehoben.
Anders als Angestellte tragen Selbstständige diese Beitragsanpassungen zu 100 Prozent selbst. Daher gewinnt die gezielte Vorsorge für den Ernstfall an existenzieller Bedeutung.
Deckungslücken der Pflegepflichtversicherung verstehen
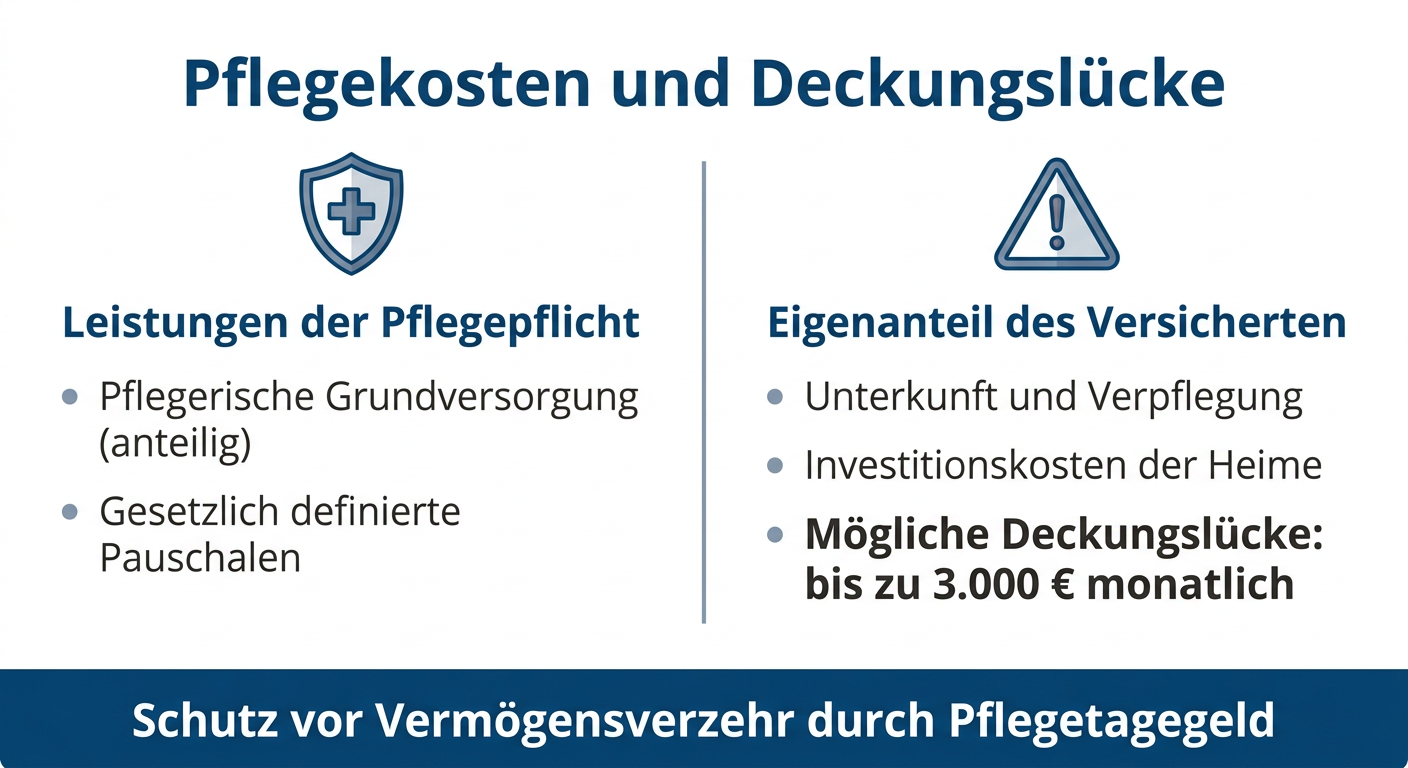
Die Pflegepflichtversicherung – egal ob gesetzlich oder privat – deckt lediglich einen Teil der tatsächlichen Kosten ab. Insbesondere bei einer vollstationären Unterbringung in Pflegeheimen übersteigen die Eigenanteile für Unterbringung, Verpflegung und Investitionskosten häufig 2.500 bis 3.000 Euro pro Monat.
Für Unternehmer und Freiberufler droht hier der Zugriff auf das aufgebaute Betriebs- oder Privatvermögen, wenn keine ergänzende Absicherung besteht:
- Eigenanteil im Pflegeheim: Die Pflegepflichtversicherung übernimmt nur die reinen Pflegekosten anteilig, nicht jedoch die Lebenshaltungskosten im Heim.
- Haftungsrisiken: Eigene Ersparnisse und betriebliche Rücklagen müssen unter Umständen verwertet werden, bevor staatliche Hilfe greift.
- Pflege von Angehörigen: Fällt die pflegerische Betreuung auf den Selbstständigen selbst zurück, drohen Umsatzausfälle im Betrieb.
Vorsorgebausteine für das eigene Unternehmen
Um das Vermögen zu schützen, sollten Selbstständige private Pflegezusatzversicherungen in Erwägung ziehen. Die Pflegetagegeldversicherung bietet hierbei die größte Flexibilität: Im Pflegefall wird ein vereinbarter Tagessatz steuerfrei ausgezahlt, über den frei verfügt werden kann – sei es zur Bezahlung ambulanter Pflegedienste oder zur Kompensation von Arbeitszeitreduzierungen.
Da die Beiträge zur Pflegezusatzversicherung vom Einstiegsalter und Gesundheitszustand abhängen, ist ein frühzeitiger Abschluss ratsam, um monatliche Belastungen langfristig stabil zu halten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.