PKV-Notlagentarif: Was gilt bei Liquiditätsengpässen?
Liquiditätsengpässe in der Selbstständigkeit: Funktionsweise des PKV-Notlagentarifs, Leistungsumfang und Wege zur Beitragssenkung.
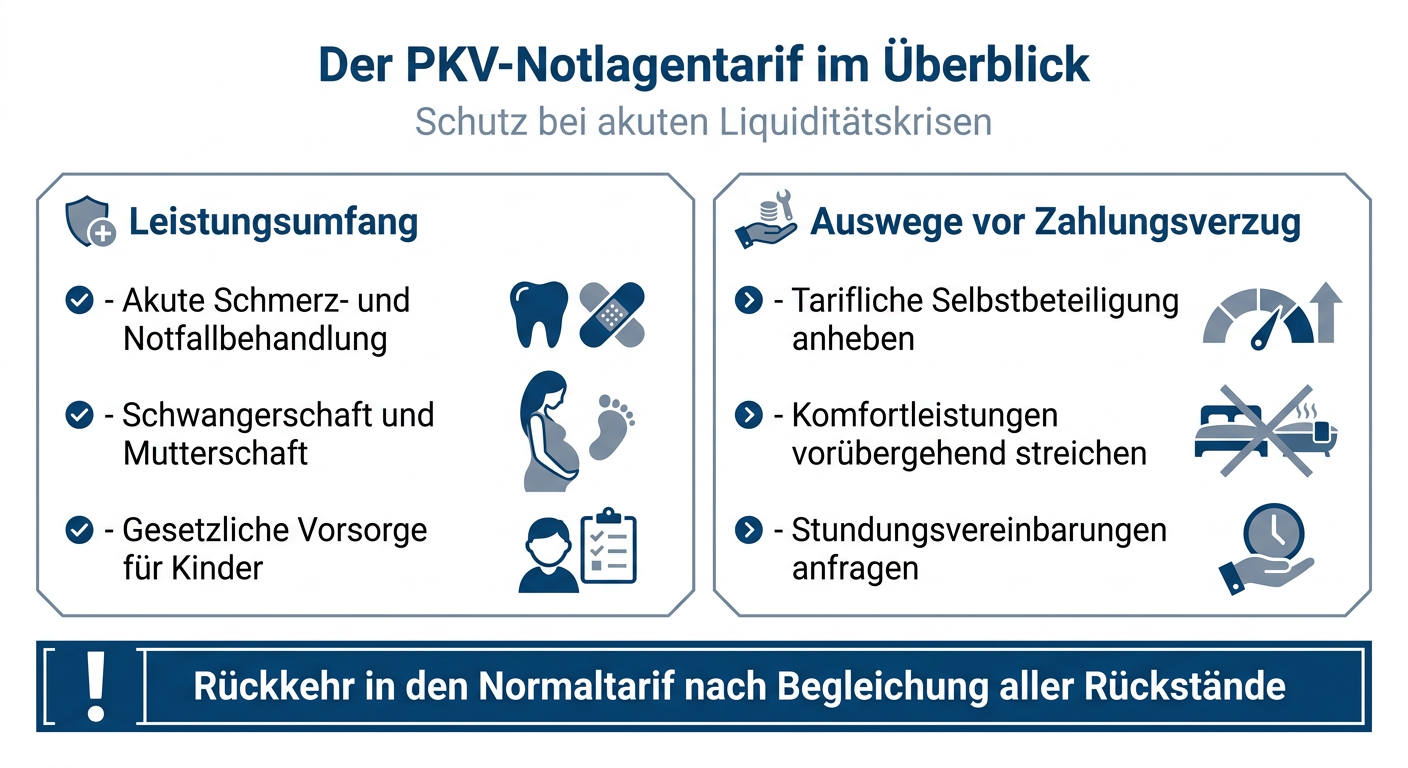
Gesetzliche Schutzmechanismen bei Zahlungsengpässen
Unvorhersehbare Marktveränderungen, Forderungsausfälle oder längere Krankheitsphasen können die Liquidität von Unternehmern empfindlich treffen. Während Angestellte bei Gehaltskürzungen automatisch geringere Krankenkassenbeiträge zahlen, bleibt die Beitragshöhe in der privaten Krankenversicherung unabhängig vom aktuellen Einkommen konstant.
Geraten Selbstständige in Zahlungsverzug, greift ein gesetzlich geregeltes Mahnverfahren. Werden Beiträge über einen Zeitraum von mehr als zwei Monaten nicht beglichen, mahnt der Versicherer mit einer einmonatigen Frist. Bleibt die Zahlung weiterhin aus, ruht der eigentliche Vertrag und die Versicherung stuft den Kunden in den Notlagentarif (§ 153 VAG) ein.
Leistungen und Begrenzungen im Notlagentarif
Der Notlagentarif ist kein reguläres Versicherungsprodukt, sondern eine gesetzliche Auffanglösung zur Abwendung existenzieller Notlagen. Der Beitrag liegt deutlich unter dem Normaltarif und beträgt in der Regel rund 100 bis 150 Euro monatlich, da bestehende Altersrückstellungen zur Beitragsminderung herangezogen werden.
Der Leistungsumfang ist jedoch strikt reglementiert:
- Behandelt werden ausschließlich akute Erkrankungen und Schmerzzustände.
- Gesetzlich vorgesehene Vorsorgeuntersuchungen für Kinder und Jugendliche bleiben abgedeckt.
- Leistungen bei Schwangerschaft und Mutterschaft werden in vollem Umfang gewährt.
- Chronische Leiden oder aufschiebbare Eingriffe sind von der Kostenübernahme ausgeschlossen.
Ärzte rechnen Behandlungen im Notlagentarif nach reduzierten Gebührensätzen ab. Für Versicherte bedeutet dies, dass Behandlungsoptionen stark eingeschränkt sind.
Strategien zur Vermeidung des Notlagentarifs
Bevor Beitragsrückstände aufgelaufen sind, sollten selbstständige Unternehmer proaktiv mit der Versicherungsgesellschaft verhandeln. Es existieren mehrere Instrumente, um die monatliche Belastung regulär zu reduzieren:
Erstens kann der Selbstbehalt vorübergehend erhöht werden, was die Monatsprämie unmittelbar senkt. Zweitens lohnt die Prüfung, ob vereinbarte Wahltarife – wie Chefarztbehandlung oder Einbettzimmer – temporär abgewählt werden können. Drittens bieten viele Versicherer die Möglichkeit, Beitragsentlastungstarife ruhen zu lassen.
Sobald alle ausstehenden Beiträge samt Säumniszuschlägen beglichen sind, endet die Einstufung in den Notlagentarif automatisch. Der Versicherte kehrt ohne erneute Gesundheitsprüfung in seinen ursprünglichen Normaltarif zurück. Wer vorübergehend Anspruch auf Bürgergeld oder Grundsicherung hat, kann alternativ den Basistarif wählen, dessen Beitrag sich bei Hilfebedürftigkeit halbiert.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.