PKV bei Liquiditätsengpass: Effektive Strategien
Finanzielle Engpässe meistern: Wie Selbstständige ihre PKV-Beiträge über VVG-Wechsel, Standardtarif oder Selbstbehalt effektiv und dauerhaft senken.
Warum der Basistarif selten die beste Lösung ist
Trifft Selbstständige ein massiver finanzieller Einbruch, rückt bei steigenden Fixkosten häufig die Krankenversicherung in den Fokus. Viele denken in einer solchen Phase sofort an den gesetzlich garantierten Basistarif. Dieser entspricht in Leistung und maximaler Beitragshöhe zwar der gesetzlichen Krankenversicherung (GKV), bringt im Alltag jedoch handfeste Nachteile mit sich: Die Honorierung von Ärzten ist stark gedeckelt, was die Terminsuche erheblich erschweren kann.
Bevor dieser Schritt gewählt wird, stehen Selbstständigen innerhalb der privaten Krankenversicherung weitaus effizientere Stellschrauben zur Verfügung, um kurzfristig Liquidität zu sichern, ohne die langfristige Versorgungsqualität aufzugeben.
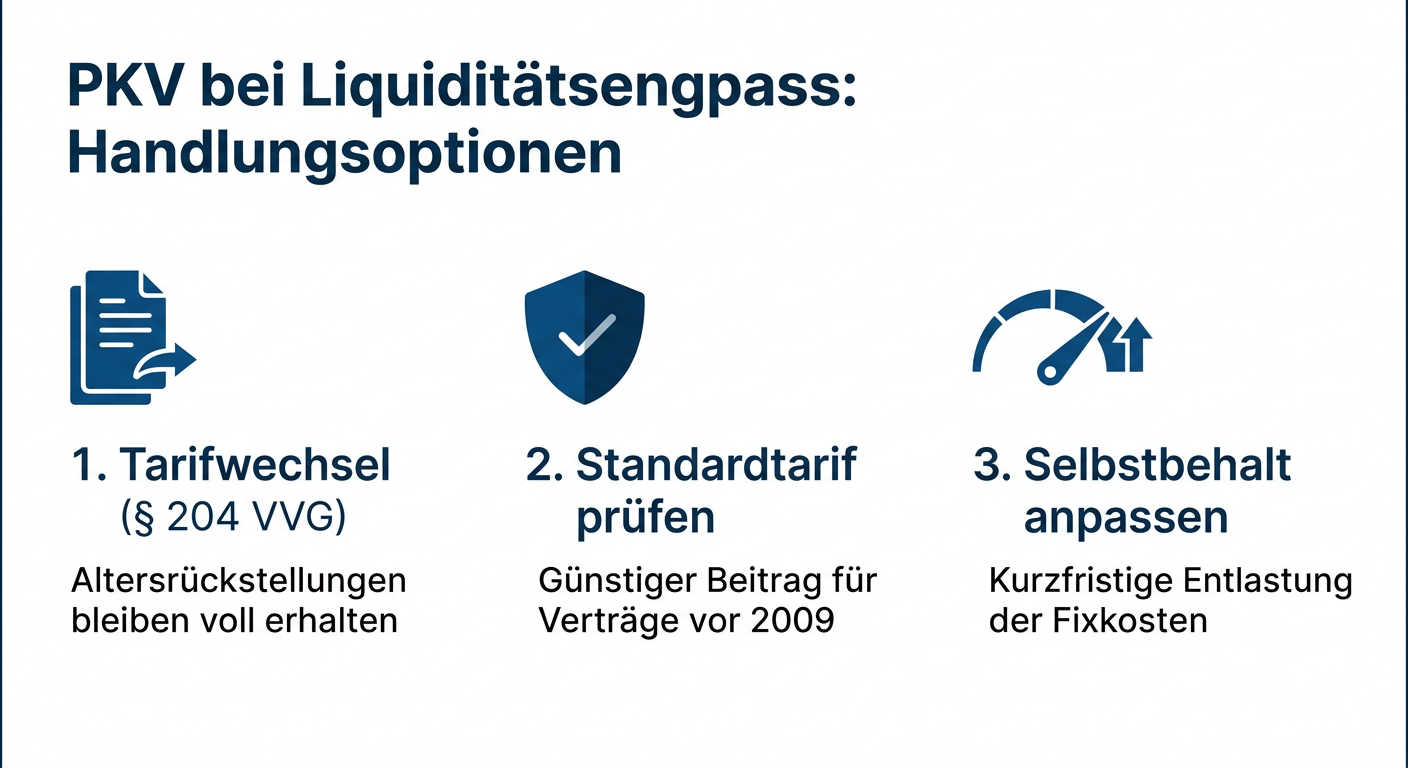
Tarifwechsel nach § 204 VVG als primäre Option
Das stärkste Instrument bei Beitragsdruck ist das gesetzliche Tarifwechselrecht nach § 204 des Versicherungsvertragsgesetzes (VVG). Versicherte können jederzeit innerhalb ihrer bestehenden Versicherungsgesellschaft in einen günstigeren, gleichartigen Tarif wechseln.
Der entscheidende Vorteil: Die über Jahre aufgebauten Altersrückstellungen bleiben in vollem Umfang erhalten. Eine erneute Gesundheitsprüfung ist für identische oder geringere Leistungsniveaus nicht zulässig. Wer auf einzelne Leistungsbausteine – etwa Einbettzimmer oder Chefarztbehandlung – verzichtet, senkt den Monatsbeitrag oft um 20 bis 40 Prozent, behält aber ein erstklassiges ambulantes Versorgungsniveau.
Der Standardtarif als Alternative für langjährig Versicherte
Selbstständige, die ihren PKV-Vertrag bereits vor dem 1. Januar 2009 abgeschlossen haben, verfügen über ein oft übersehenes Privileg: das Zugangsrecht zum Standardtarif. Voraussetzung ist meist eine mindestens zehnjährige Vorversicherungszeit sowie ein bestimmtes Alter oder der Nachweis eines reduzierten Einkommens.
Die Vorteile gegenüber dem Basistarif sind gravierend:
- Niedrigere Höchstbeiträge: Der Beitrag ist gesetzlich strikt gedeckelt und liegt oft spürbar unter dem Niveau des Basistarifs.
- Bessere Akzeptanz: Die Abrechnungssätze für Ärzte sind klar geregelt und bewegen sich auf dem Niveau der GKV-Ersatzkassen, was Terminprobleme reduziert.
- Volle Anrechnung der Rückstellungen: Vorhandene Alterspolster mindern den Beitrag direkt.
Beitragsstundung und Notlagentarif
Befindet sich das Unternehmen in einer akuten Zahlungsunfähigkeit, greift bei Zahlungsrückständen ab zwei Monatsbeiträgen automatisch das Mahnverfahren, das letztlich in den Notlagentarif führt. Dieser deckt nur noch Akutfälle und Schmerzzustände ab, reduziert den Beitrag jedoch auf einen Bruchteil (häufig rund 100 bis 150 Euro monatlich).
Sinnvoller als ein Verzug ist jedoch die proaktive Vereinbarung einer Beitragsstundung oder die zeitweise Erhöhung des jährlichen Selbstbehalts, um temporäre Engpässe ohne Leistungsverlust zu überbrücken.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.