Krankentagegeld in der PKV für Selbstständige
Krankentagegeld für Selbstständige in der PKV: Richtige Höhe berechnen, Karenzzeiten optimieren und Einkommensausfall wirksam absichern.
Die unterschätzte Lücke im Existenzschutz
Selbstständige und Freiberufler tragen das volle unternehmerische Risiko allein. Während Angestellte bei längerer Krankheit durch die gesetzliche Lohnfortzahlung geschützt sind, versiegt der Cashflow bei Selbstständigen oft ab dem ersten Fehltag. Das Krankentagegeld in der privaten Krankenversicherung bildet daher das wirtschaftliche Fundament des Versicherungsschutzes.
Trotzdem ist dieser Baustein häufig fehlerhaft kalkuliert. Ein veralteter Tagessatz führt im Ernstfall zu drastischen Versorgungslücken – oder gefährdet die steuerliche und vertragliche Gültigkeit, wenn die Absicherung die tatsächlichen Einkommensverhältnisse übersteigt.
Bemessungsgrundlage und Karenzzeiten richtig wählen
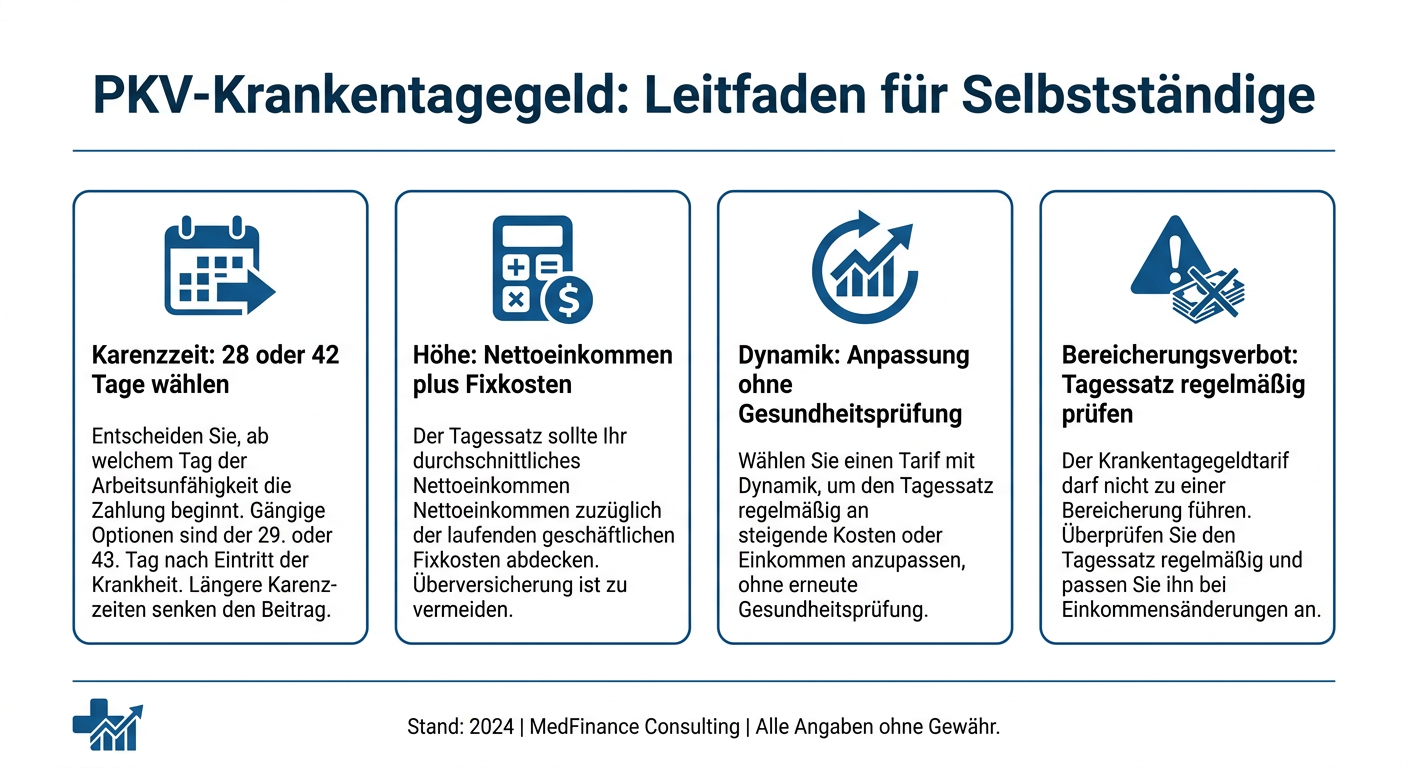
Das Krankentagegeld dient dem Ersatz des Nettoeinkommens sowie der Deckung fester betrieblicher und privater Fixkosten. Bei der Ausgestaltung sind zwei Parameter entscheidend:
- Die Höhe des Tagessatzes: Richtwert ist der durchschnittliche Netto-Gewinn vor Steuern, umgerechnet auf den Kalendertag, zuzüglich laufender Fixkosten (wie Miete, private Altersvorsorge und PKV-Beitrag). Das Bereicherungsverbot verbietet es, ein Krankentagegeld zu vereinbaren, das das tatsächliche Nettoeinkommen übersteigt.
- Die optimale Karenzzeit: Je kürzer die Karenzzeit gewählt wird, desto teurer ist der Tarifbaustein. Ein Beginn ab dem 8. oder 15. Tag empfiehlt sich nur bei sehr geringer Liquiditätsreserve. Wirtschaftlich sinnvoller ist für die meisten Unternehmer eine gestaffelte Lösung oder ein Leistungsbeginn ab der 4. bis 6. Woche, flankiert durch ein ausreichendes Liquiditätspolster.
Dynamisierung und Überprüfungspflicht
Mit steigendem Unternehmenserfolg wachsen die privaten Lebenshaltungskosten und die betrieblichen Verpflichtungen. Ohne regelmäßige Anpassung verliert das Krankentagegeld durch Inflation und Gewinnsteigerungen schleichend an Schutzwirkung.
Achten Sie auf Tarife mit vertraglich verankerter Anpassungsoption ohne erneute Gesundheitsprüfung. Prüfen Sie Ihren vereinbarten Tagessatz mindestens alle zwei Jahre anhand des aktuellen Steuerbescheids, um weder unterversichert noch überversichert zu sein. Ein professionell abgestimmtes Krankentagegeld sichert die Zahlungsfähigkeit des Unternehmens, wenn der Kopf des Betriebs ausfällt.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.