PKV-Tarifwechsel nach § 204 VVG für Selbstständige
Interner PKV-Tarifwechsel nach § 204 VVG: Wie Selbstständige ohne Verlust von Altersrückstellungen Beiträge senken und Risiken vermeiden.
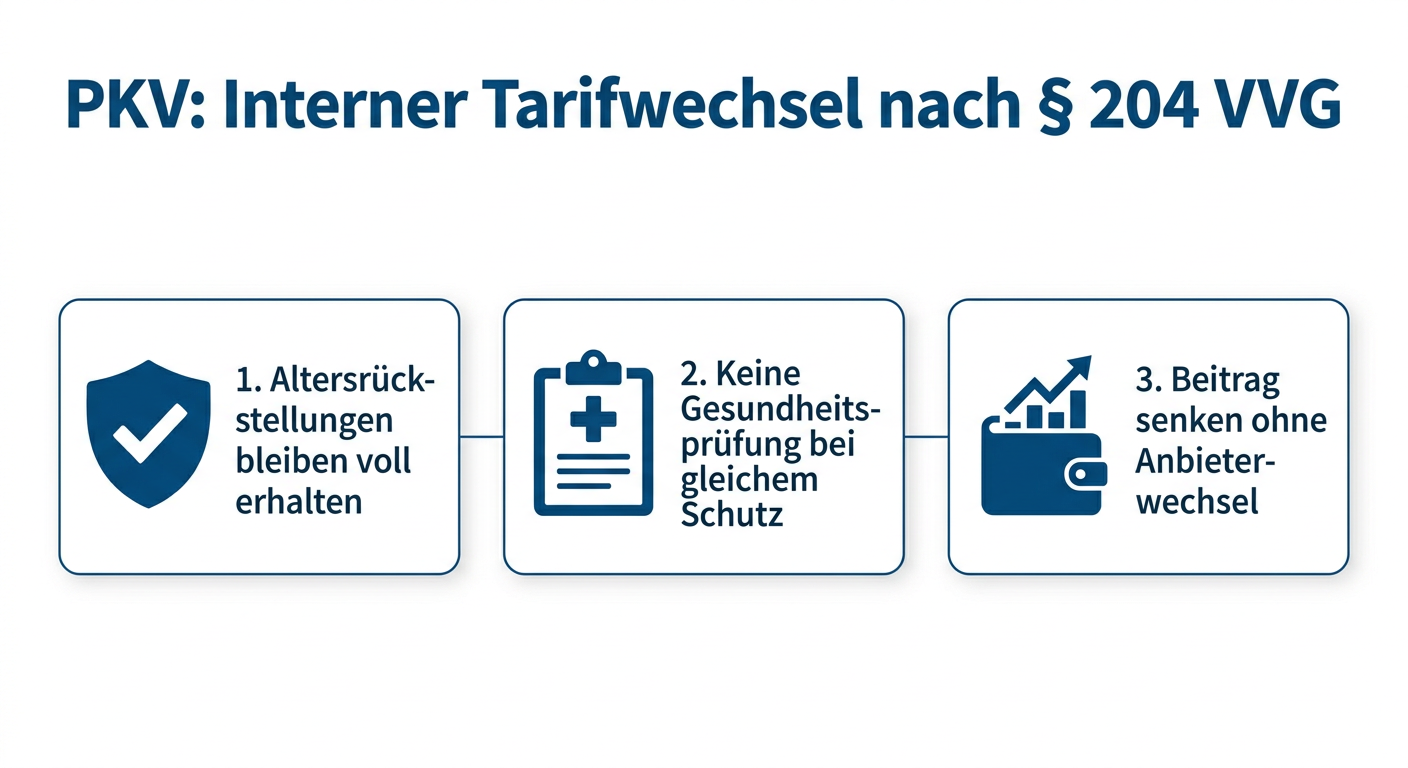
Der § 204 VVG als Hebel gegen Beitragssteigerungen
Regelmäßige Beitragsanpassungen gehören für privat versicherte Selbstständige zur Realität. Wenn der monatliche Beitrag spürbar ansteigt, reagieren viele Versicherte mit Frust. Ein Wechsel zu einem anderen Versicherungsunternehmen ist jedoch selten ratsam: Dabei gehen wertvolle Altersrückstellungen teilweise verloren, und eine erneute Gesundheitsprüfung birgt das Risiko von Leistungsausschlüssen oder Risikozuschlägen.
Die wirksamste gesetzliche Handhabe bietet § 204 des Versicherungsvertragsgesetzes (VVG). Dieser garantiert Versicherten das Recht, jederzeit innerhalb der bestehenden Versicherungsgesellschaft in einen gleichartigen oder günstigeren Tarif zu wechseln – unter vollständiger Mitnahme der bisher aufgebauten Alterungsrückstellungen.
Worauf bei der Tarifoptimierung zu achten ist
Versicherer bringen regelmäßig neue Tarifgenerationen auf den Markt. Diese Tarife kalkulieren oft mit jüngeren Versichertenkollektiven und zeitgemäßen Leistungsstrukturen. Ein interner Wechsel bietet spürbares Sparpotenzial, verlangt jedoch eine genaue Analyse:
- Mehrleistungen bedingen Mehrprüfung: Bietet der Zieltarif Leistungen, die im Alttarif nicht enthalten waren (etwa höhere Erstattungssätze für Zahnersatz oder Psychotherapie), darf der Versicherer für diese spezifischen Mehrleistungen eine Gesundheitsprüfung verlangen.
- Leistungsausschluss statt Ablehnung: Treten Vorerkrankungen auf, kann der Versicherer den Wechsel nicht verwehren. Er darf lediglich einen Risikozuschlag für die Mehrleistung verlangen oder diese auf Wunsch ausschließen.
- Vorsicht beim Selbstbehalt: Eine rein rechnerische Senkung der Prämie durch einen höheren absoluten Selbstbehalt ist trügerisch, wenn laufende Behandlungskosten absehbar sind.
Strategisches Vorgehen für Selbstständige
Versicherungsgesellschaften sind verpflichtet, bei Prämienerhöhungen Alternativtarife vorzuschlagen. Diese standardisierten Vorschläge schöpfen das Spektrum selten voll aus.
Fordern Sie Ihren Versicherer schriftlich auf, Ihnen konkrete Wechselangebote vorzulegen. Benennen Sie dabei klare Kriterien bezüglich ambulanter, stationärer und zahnärztlicher Leistungen. Wer diesen Prozess strukturiert angeht, senkt die monatliche Liquiditätsbelastung oft um mehrere hundert Euro, ohne Abstriche bei der medizinischen Kernversorgung hinzunehmen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.