PKV-Flexibilität für Gründer und Start-ups 2026
Erfahren Sie, wie Start-up-Gründer und Selbstständige 2026 von der Flexibilität der PKV profitieren und Tarife anpassen können.
PKV-Flexibilität für Gründer und Start-ups 2026
Der Weg in die Selbstständigkeit ist oft von dynamischen Phasen und wechselnden finanziellen Gegebenheiten geprägt. Gerade in den Gründungsjahren eines Start-ups oder bei der Etablierung als Freiberufler ist eine flexible Krankenversicherung entscheidend. Die private Krankenversicherung (PKV) bietet hier spezifische Vorteile, die Sie als Gründer im Jahr 2026 gezielt nutzen können, um optimal abgesichert zu sein.
Anpassungsfähigkeit der PKV an wechselnde Bedürfnisse
Im Gegensatz zur gesetzlichen Krankenversicherung (GKV), deren Leistungen und Beiträge stärker standardisiert sind, zeichnet sich die PKV durch eine hohe Individualisierbarkeit aus. Dies ist besonders für Gründer und Start-ups relevant, da sich sowohl der Bedarf an medizinischen Leistungen als auch die finanzielle Leistungsfähigkeit im Laufe der Zeit ändern können. Sie können Ihren Versicherungsschutz passgenau auf Ihre aktuelle Lebensphase abstimmen – sei es ein Basisschutz mit hohem Selbstbehalt in der Anfangszeit oder ein umfassender Schutz, sobald Ihr Unternehmen etablierter ist.
Strategien bei Einkommensschwankungen
Gerade in den ersten Jahren der Selbstständigkeit sind Einkommensschwankungen keine Seltenheit. Die PKV bietet hier verschiedene Mechanismen, um darauf zu reagieren:
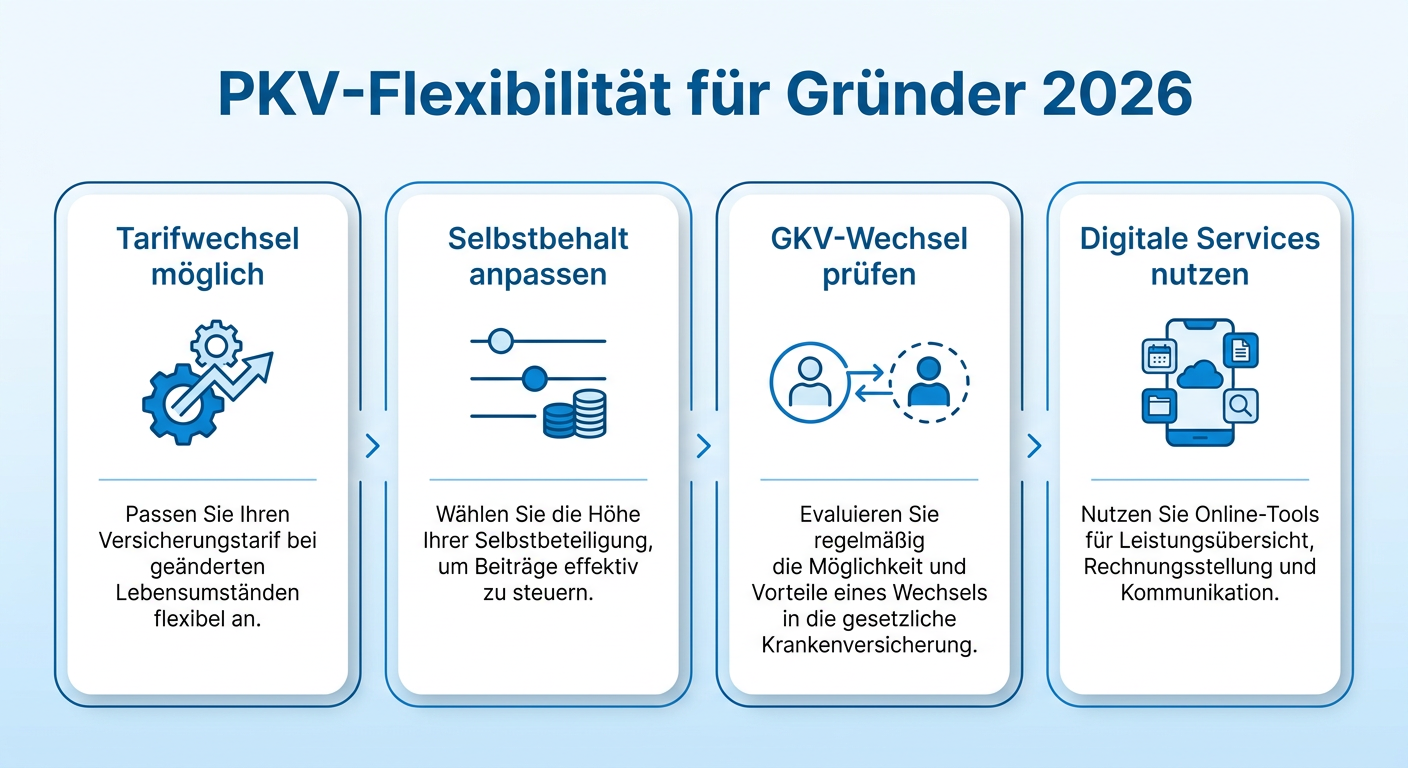
- Tarifwechseloptionen: Innerhalb Ihres Versicherungsunternehmens können Sie in einen Tarif mit niedrigeren Beiträgen wechseln, falls Ihr Einkommen unerwartet sinkt. Dabei bleiben Ihre erworbenen Altersrückstellungen erhalten, was ein großer Vorteil ist. Eine Rückkehr in einen höherwertigen Tarif ist in der Regel unkompliziert möglich, sobald sich Ihre finanzielle Situation stabilisiert hat.
- Anpassung des Selbstbehalts: Eine temporäre Erhöhung des Selbstbehalts kann die monatlichen Prämien spürbar reduzieren. Dies setzt voraus, dass Sie im Notfall die zusätzlichen Kosten selbst tragen können. Sobald es die finanzielle Lage erlaubt, kann der Selbstbehalt wieder gesenkt werden.
- Pausierung oder Reduzierung von Zusatzbausteinen: Wenn Sie spezielle Zusatzleistungen wie beispielsweise eine Chefarztbehandlung oder ein Einbettzimmer gebucht haben, könnten Sie diese temporär pausieren oder reduzieren, um Kosten zu sparen. Achten Sie jedoch darauf, welche Bedingungen für eine spätere Wiederaufnahme gelten.
Rückkehr in die GKV bei sinkendem Einkommen
Sollte Ihr Einkommen als Selbstständiger unter die Jahresarbeitsentgeltgrenze (JAEG) fallen und stabil darunter bleiben, können Sie unter bestimmten Voraussetzungen wieder in die GKV wechseln. Für 2026 ist die JAEG relevant, die jährlich angepasst wird. Informieren Sie sich frühzeitig über die genauen Voraussetzungen, da diese von verschiedenen Faktoren wie dem Alter und der Dauer der PKV-Mitgliedschaft abhängen. Es ist ratsam, eine individuelle Beratung in Anspruch zu nehmen, um keine Fristen oder Optionen zu verpassen.
Digitalisierung und Telemedizin als Gründer-Vorteil
Moderne PKV-Tarife integrieren zunehmend digitale Services wie Telemedizin, Online-Arztsprechstunden und digitale Gesundheitsakten. Diese Angebote können für vielbeschäftigte Gründer eine immense Zeitersparnis bedeuten und den Zugang zu medizinischer Versorgung vereinfachen – ein nicht zu unterschätzender Faktor in der oft stressigen Gründungsphase. Achten Sie bei der Tarifwahl darauf, welche digitalen Leistungen Ihr Versicherer anbietet und wie diese Ihren Arbeitsalltag unterstützen können.
Die private Krankenversicherung kann somit ein flexibler und verlässlicher Partner in Ihrer Selbstständigkeit sein, der sich Ihren individuellen Bedürfnissen anpasst und Ihnen auch in dynamischen Phasen Sicherheit bietet.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.