PKV-Flexibilität 2026: Tarife anpassen & Leistungen optimieren
Erfahren Sie, wie Selbstständige ihre private Krankenversicherung 2026 flexibel anpassen können, um Beiträge zu optimieren und den Leistungsumfang zu sichern.
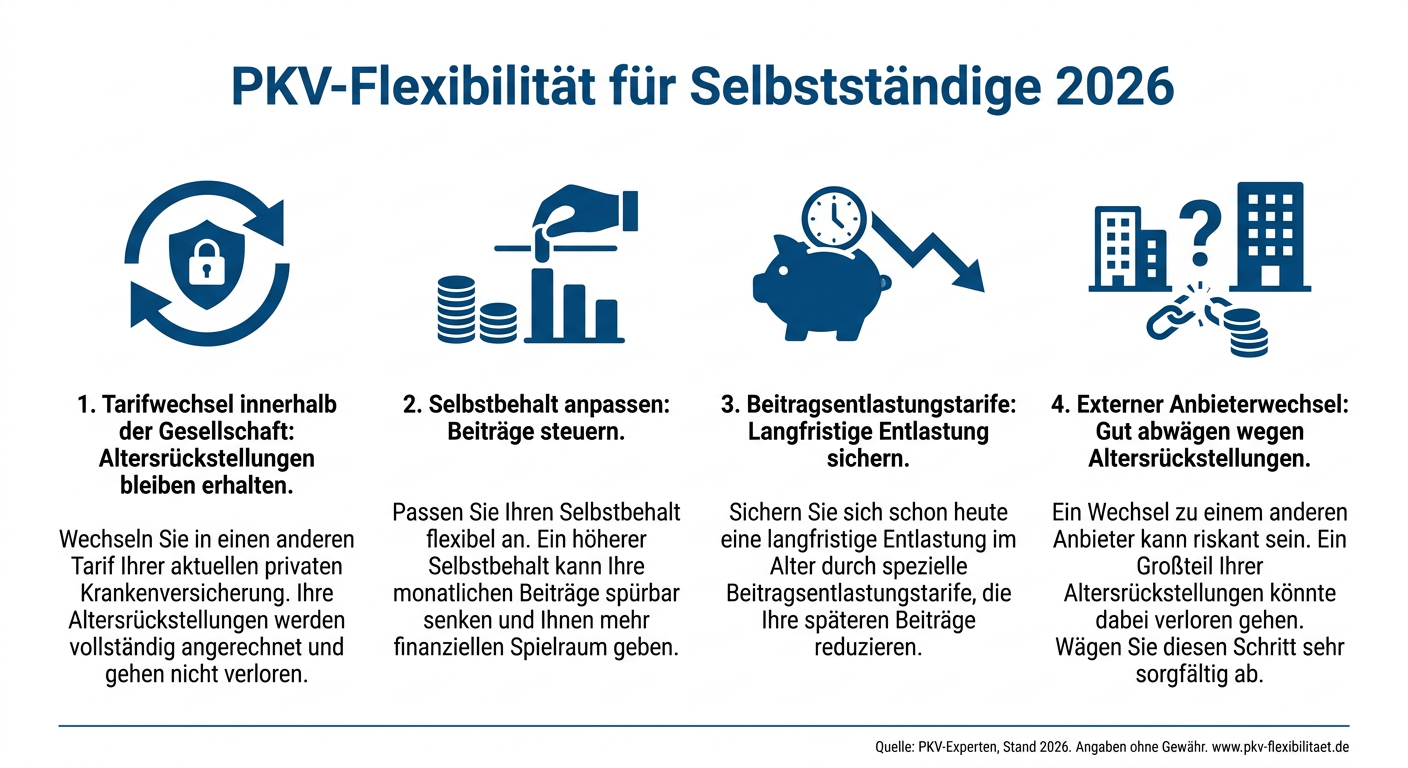
Die private Krankenversicherung (PKV) bietet Selbstständigen in Deutschland eine individuellere Gestaltung des Versicherungsschutzes als die gesetzliche Krankenversicherung (GKV). Doch die Lebensumstände und die finanzielle Situation eines Unternehmers können sich im Laufe der Jahre ändern. Eine flexible Anpassung der PKV-Tarife ist daher entscheidend, um stets optimal versichert zu sein und gleichzeitig die Beitragsbelastung im Blick zu behalten.
Warum eine Tarifanpassung in der PKV wichtig ist
Als Selbstständiger unterliegen Sie oft stärkeren Schwankungen in Ihrem Einkommen und Ihren Bedürfnissen. Ein Tarif, der vor fünf oder zehn Jahren perfekt passte, muss nicht zwangsläufig auch 2026 noch die beste Lösung sein. Ob eine Existenzgründung mit geringerem Einkommen, eine erfolgreiche Geschäftsexpansion oder der Wunsch nach speziellen Leistungen – die PKV bietet die Möglichkeit, den Schutz anzupassen. Eine regelmäßige Überprüfung und gegebenenfalls eine Optimierung des Tarifs können nicht nur zu einer besseren Absicherung führen, sondern auch finanzielle Entlastung schaffen.
Möglichkeiten der Tarifanpassung und des Tarifwechsels
Das Versicherungsvertragsgesetz (VVG) sichert Ihnen als Versicherungsnehmer das Recht zu, innerhalb Ihrer aktuellen Versicherungsgesellschaft in einen gleichwertigen oder auch höherwertigen Tarif zu wechseln. Dies ist oft eine attraktive Option, da Sie Ihre Altersrückstellungen dabei nicht verlieren. Ein interner Tarifwechsel kann zum Beispiel sinnvoll sein, wenn Sie bestimmte Leistungen nicht mehr benötigen oder andere, neue Leistungen einschließen möchten. Auch die Anpassung des Selbstbehalts kann eine Möglichkeit sein, die monatlichen Beiträge zu steuern. Ein höherer Selbstbehalt führt in der Regel zu niedrigeren Monatsbeiträgen, während ein niedrigerer Selbstbehalt die Kosten im Krankheitsfall reduziert.
Beitragsentlastungstarife und Altersvorsorge
Ein vorausschauender Umgang mit der PKV beinhaltet auch die Betrachtung von Beitragsentlastungstarifen. Diese ermöglichen es Ihnen, bereits in jungen Jahren zusätzliche Beiträge einzuzahlen, um die späteren Kosten im Alter zu reduzieren. Angesichts steigender Lebenserwartung und der Entwicklung im Gesundheitswesen gewinnen diese Optionen zunehmend an Bedeutung. Die Einzahlungen können unter bestimmten Voraussetzungen auch steuerlich geltend gemacht werden, was einen doppelten Vorteil bietet. Eine frühzeitige Beratung über solche Möglichkeiten kann Ihnen helfen, langfristig Planungssicherheit zu gewinnen.
Externer Wechsel und seine Herausforderungen
Ein kompletter Wechsel zu einem anderen PKV-Anbieter ist zwar prinzipiell möglich, sollte jedoch sorgfältig abgewogen werden. Dabei gehen in der Regel die über Jahre angesammelten Altersrückstellungen verloren, was zu deutlich höheren Beiträgen beim neuen Anbieter führen kann, insbesondere wenn Sie bereits ein höheres Alter erreicht haben oder Vorerkrankungen bestehen. Ein externer Wechsel ist daher meist nur in den ersten Berufsjahren oder bei gravierenden Leistungs- oder Preisunterschieden sinnvoll. Lassen Sie sich in jedem Fall umfassend beraten und vergleichen Sie nicht nur die Beiträge, sondern auch die Leistungen und die Vertragsbedingungen der verschiedenen Anbieter, um eine fundierte Entscheidung für Ihre Zukunft zu treffen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.