Beitragsstabilität 2026: Strategien für Ihre PKV
Erfahren Sie, wie Sie als Selbstständiger 2026 Ihre PKV-Beiträge stabil halten können – mit Selbstbehalt, Tarifwechsel und Altersrückstellungen.
Beitragsstabilität 2026: Strategien für Ihre private Krankenversicherung
Als Selbstständiger in der privaten Krankenversicherung (PKV) ist die Frage der Beitragsentwicklung ein fortwährend wichtiges Thema. Insbesondere für das Jahr 2026 und darüber hinaus gilt es, proaktiv Strategien zu entwickeln, um die Beitragsstabilität zu sichern und finanzielle Planbarkeit zu gewährleisten. Regelmäßige Beitragsanpassungen sind ein fester Bestandteil des PKV-Systems, doch Sie haben verschiedene Hebel in der Hand, um deren Auswirkungen abzumildern.
Die Rolle von Altersrückstellungen
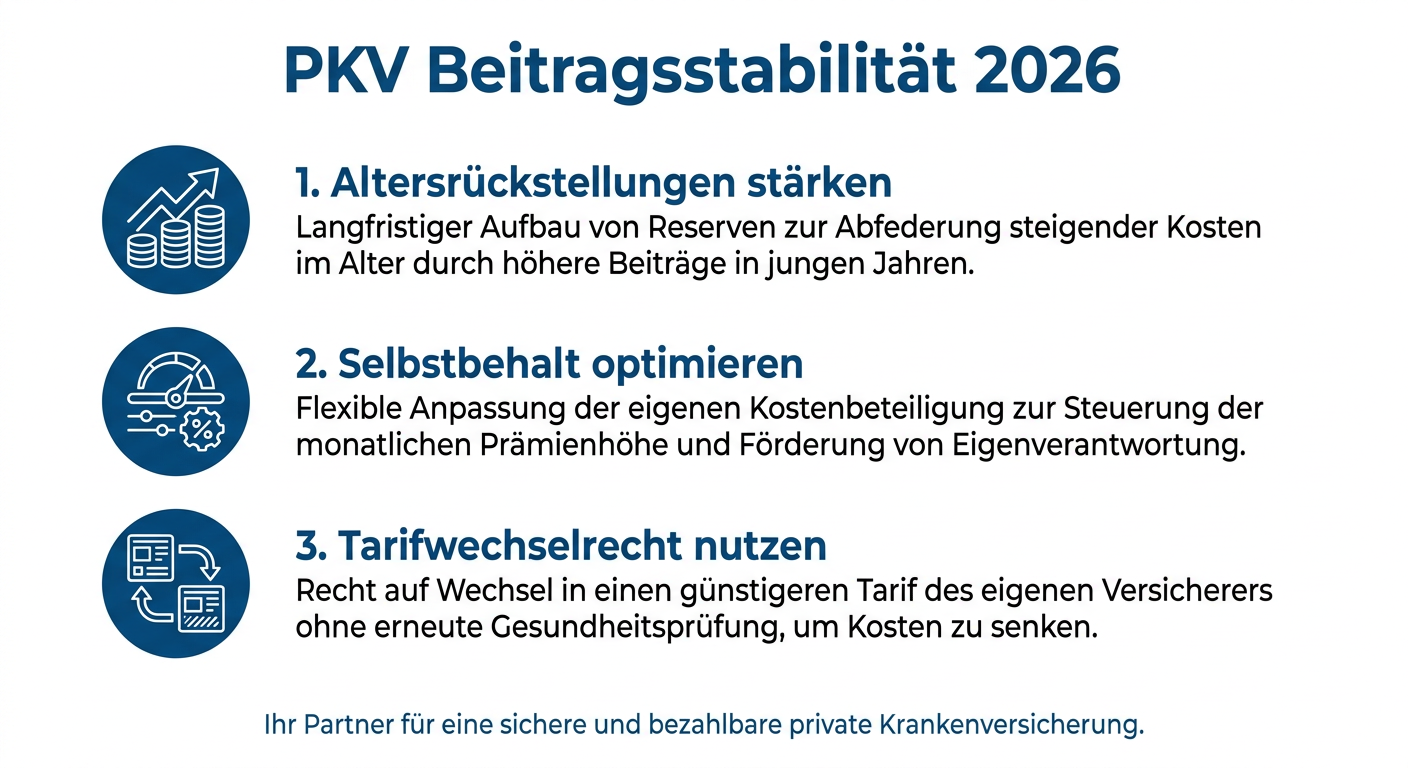
Ein wesentlicher Unterschied der PKV zur Gesetzlichen Krankenversicherung (GKV) ist die Bildung von Altersrückstellungen. Ein Teil Ihres Beitrags wird über die Jahre angespart, um die steigenden Gesundheitskosten im Alter auszugleichen. Dieses System soll langfristig die Beitragsstabilität auch im Rentenalter gewährleisten. Es ist entscheidend, dass Sie die Bedeutung dieser Rückstellungen verstehen und deren Aufbau nicht durch voreilige Tarifwechsel gefährden, die diesen Mechanismus untergraben könnten. Informieren Sie sich bei Ihrem Versicherer oder einem unabhängigen Experten über den Status Ihrer Altersrückstellungen.
Selbstbehalt und dessen Anpassung
Ein effektives Instrument zur Reduzierung Ihrer monatlichen Beiträge ist die Vereinbarung eines Selbstbehalts. Das bedeutet, dass Sie einen Teil der Krankheitskosten pro Jahr selbst tragen, bevor Ihre Versicherung einspringt. Ein höherer Selbstbehalt führt zu niedrigeren Monatsbeiträgen. Für 2026 sollten Sie prüfen, ob Ihr aktueller Selbstbehalt noch zu Ihrer finanziellen Situation und Ihrem Nutzungsverhalten passt. Ein strategisch gewählter Selbstbehalt kann eine kluge Entscheidung sein, um die Beiträge spürbar zu senken, ohne auf umfassende Leistungen verzichten zu müssen. Kalkulieren Sie jedoch stets realistisch, welche Summe Sie im Krankheitsfall selbst tragen könnten.
Tarifwechselrecht: Innerhalb der Gesellschaft optimieren
Das in § 204 des Versicherungsvertragsgesetzes (VVG) verankerte Tarifwechselrecht ist ein mächtiges Werkzeug, um Ihre Beiträge stabil zu halten. Es erlaubt Ihnen, innerhalb Ihrer aktuellen Versicherungsgesellschaft in einen Tarif mit gleichwertigen Leistungen und gegebenenfalls geringeren Beiträgen zu wechseln. Dabei nehmen Sie die angesparten Altersrückstellungen in vollem Umfang mit. Dieses Recht ist besonders relevant, da es Ihnen ermöglicht, auf veränderte Lebensumstände oder neue Tarifangebote Ihres Versicherers zu reagieren, ohne die Gesellschaft wechseln zu müssen – was mit dem Verlust von Altersrückstellungen verbunden sein könnte. Eine jährliche Überprüfung Ihres Tarifs und der Alternativen ist ratsam.
Frühzeitige Vorsorge und Gesundheitsmanagement
Neben den rein versicherungstechnischen Maßnahmen spielt auch Ihre persönliche Gesundheitsvorsorge eine entscheidende Rolle. Ein gesunder Lebensstil und die regelmäßige Inanspruchnahme von Vorsorgeuntersuchungen können dazu beitragen, ernsthafte Erkrankungen zu vermeiden oder frühzeitig zu erkennen. Dies schont nicht nur Ihre Gesundheit, sondern auch Ihr Beitragsniveau, da weniger Krankheitskosten anfallen. Viele PKV-Tarife belohnen gesundheitsbewusstes Verhalten durch Beitragsrückerstattungen oder Boni. Nutzen Sie diese Anreize aktiv.
Ihr Vorgehen für 2026
Analysieren Sie Ihre aktuelle PKV-Situation: Wie hoch sind Ihre Altersrückstellungen? Ist Ihr Selbstbehalt noch optimal? Gibt es innerhalb Ihrer Gesellschaft Tarife, die besser zu Ihnen passen? Eine proaktive Haltung und regelmäßige Überprüfung sind der Schlüssel, um die Beitragsstabilität Ihrer privaten Krankenversicherung auch im Jahr 2026 zu gewährleisten und finanzielle Überraschungen zu vermeiden.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.