PKV-Beitragsstabilität 2026: Altersrückstellungen verstehen
Erfahren Sie, wie Altersrückstellungen in der PKV funktionieren, welche Rolle sie für die Beitragsentwicklung spielen und wie Sie Ihre Vorsorge optimieren.
PKV-Beitragsstabilität 2026: Altersrückstellungen verstehen
Für viele Selbstständige ist die Private Krankenversicherung (PKV) eine attraktive Option. Sie bietet in der Regel umfassendere Leistungen und eine flexiblere Tarifgestaltung als die Gesetzliche Krankenversicherung (GKV). Eine zentrale Frage, die sich PKV-Versicherte, insbesondere im Hinblick auf das Alter, stellen, betrifft die Beitragsstabilität. Hier spielen die sogenannten Altersrückstellungen eine entscheidende Rolle.
Was sind Altersrückstellungen?
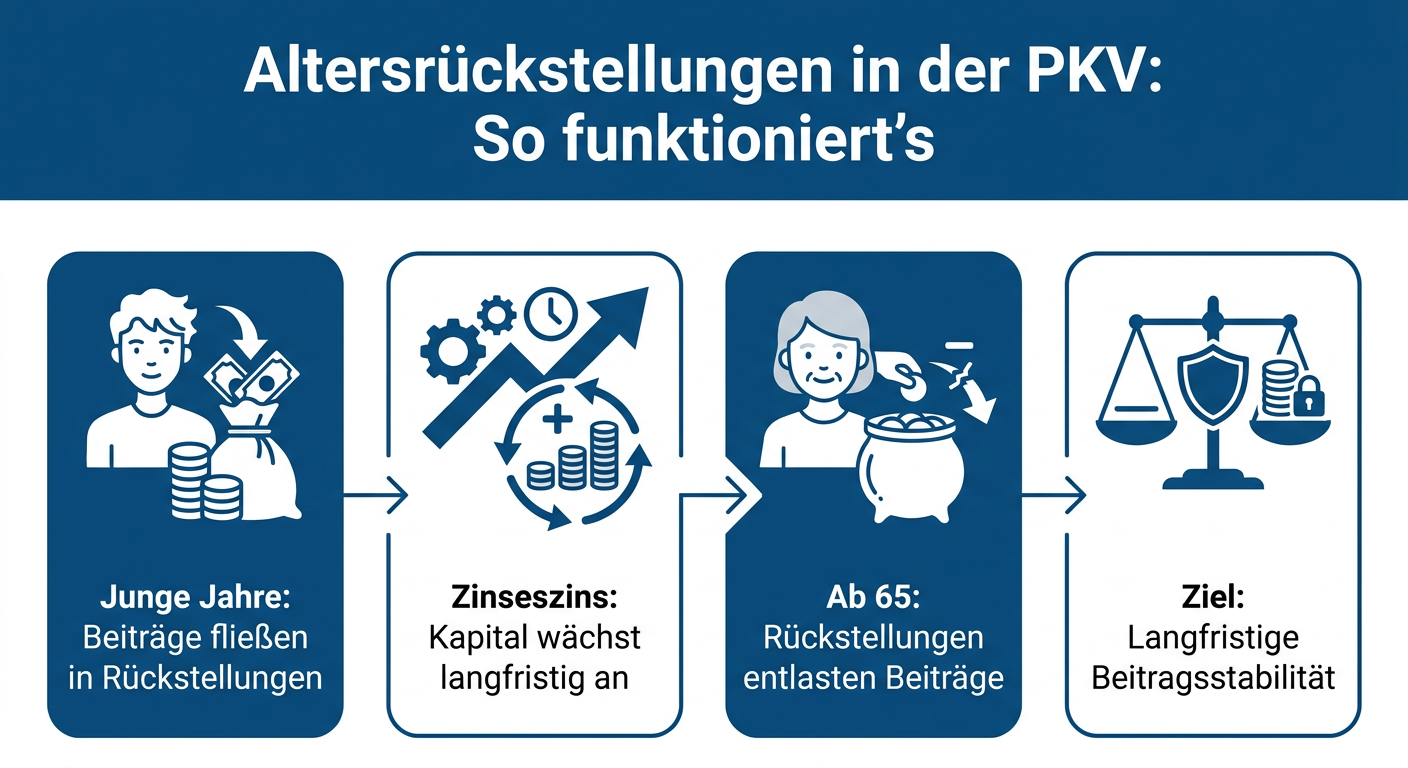
Altersrückstellungen sind ein spezifisches Merkmal der PKV. Im Gegensatz zur GKV, die nach dem Umlagesystem funktioniert (Beiträge der Mitglieder finanzieren direkt die aktuellen Leistungen), baut die PKV für jeden Versicherten individuelle Altersrückstellungen auf. Diese Rückstellungen werden in jungen Jahren angespart, um die voraussichtlich höheren Gesundheitskosten im Alter auszugleichen und damit Beitragssprünge zu dämpfen. Es handelt sich um ein Kapitaldeckungsverfahren, bei dem ein Teil des Beitrags nicht direkt zur Deckung aktueller Leistungen dient, sondern verzinslich angelegt wird.
Funktionsweise und Bedeutung für Selbstständige
Stellen Sie sich vor, Ihre Beiträge setzen sich aus drei Teilen zusammen: dem Anteil für die aktuellen Leistungskosten, einem Anteil für Verwaltungskosten und einem Teil, der in die Altersrückstellungen fließt. Diese Rückstellungen dienen dazu, den mit steigendem Alter medizinisch bedingten Leistungsbedarf abzupichern. Ohne dieses System müssten die Beiträge im Alter drastisch ansteigen, was für viele Selbstständige eine erhebliche finanzielle Belastung darstellen würde. Die Altersrückstellungen sind somit ein essenzieller Mechanismus zur langfristigen Beitragsstabilisierung und Planungssicherheit.
Der 10%-ige Zuschlag und seine Rolle
Bis zu Ihrem 65. Lebensjahr wird ein gesetzlich vorgeschriebener Beitragszuschlag von 10 Prozent erhoben. Dieser Zuschlag fließt ebenfalls vollständig in die Altersrückstellungen und ist ein wichtiger Baustein zur Bildung eines ausreichend großen Kapitalpolsters. Nach Erreichen des 65. Lebensjahres entfällt dieser Zuschlag, und die zuvor angesparten Rückstellungen kommen schrittweise zur Entlastung der Beiträge zum Einsatz. Es ist wichtig zu verstehen, dass dieser Zuschlag nicht verschwindet, sondern Ihnen im Alter zugutekommt.
Beitragsanpassungen und Altersrückstellungen
Trotz der Altersrückstellungen kann es in der PKV zu Beitragsanpassungen kommen. Diese Anpassungen sind oft auf externe Faktoren zurückzuführen, wie zum Beispiel medizinischen Fortschritt, allgemeine Kostensteigerungen im Gesundheitswesen oder Änderungen in der Lebenserwartung. Die Altersrückstellungen mindern jedoch das Ausmaß dieser Anpassungen erheblich und sorgen dafür, dass die Beiträge im Durchschnitt über die gesamte Vertragslaufzeit hinweg stabiler bleiben, als dies ohne sie der Fall wäre. Eine transparente Kommunikation Ihres Versicherers über die Entwicklung der Altersrückstellungen ist hierbei von großer Bedeutung.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.