PKV-Beitragsstabilität 2026: Sicher durch vorausschauende Planung
Erfahren Sie, wie Selbstständige ihre PKV-Beiträge 2026 stabil halten können. Strategien für Altersrückstellungen, Selbstbehalt und Tarifwechsel.
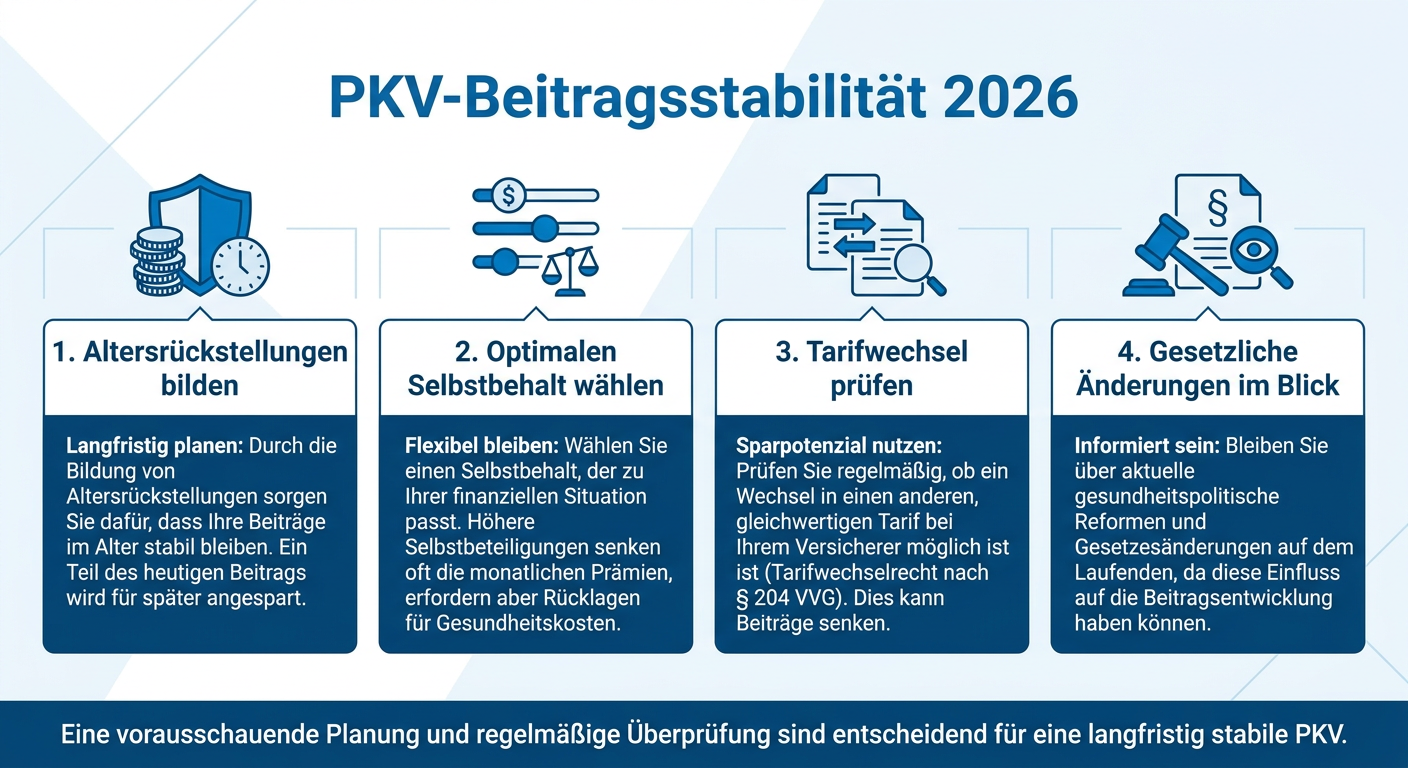
PKV-Beitragsstabilität 2026: Vorausschauende Planung für Selbstständige
Für viele Selbstständige ist die Private Krankenversicherung (PKV) eine hervorragende Wahl, die exzellente Leistungen und Flexibilität bietet. Doch die Sorge vor steigenden Beiträgen im Alter ist ein wiederkehrendes Thema. Gerade mit Blick auf das Jahr 2026 und darüber hinaus ist es entscheidend, proaktiv Strategien zu entwickeln, um die Beitragsstabilität Ihrer PKV zu gewährleisten.
Altersrückstellungen: Das Fundament der Stabilität
Ein wesentlicher Mechanismus zur Dämpfung zukünftiger Beitragssteigerungen sind die sogenannten Altersrückstellungen. Diese werden von den Versicherungsunternehmen aus einem Teil Ihrer Beiträge gebildet und dienen dazu, die altersbedingten Kostensteigerungen im Gesundheitswesen auszugleichen. Als Selbstständiger haben Sie unter Umständen die Möglichkeit, die Höhe dieser Rückstellungen zu beeinflussen oder zusätzliche Vorsorge zu treffen. Informieren Sie sich über die konkreten Regelungen Ihres Tarifs und über Optionen zur Beitragsentlastung im Alter, die über die Standardrückstellungen hinausgehen könnten.
Selbstbehalt: Eine wirksame Stellschraube
Die Wahl eines angemessenen Selbstbehalts kann maßgeblich zur Senkung Ihrer monatlichen Beiträge beitragen. Ein höherer Selbstbehalt bedeutet zwar, dass Sie im Krankheitsfall einen größeren Anteil der Kosten selbst tragen, bevor die Versicherung leistet, reduziert jedoch die laufenden Prämien erheblich. Prüfen Sie, ob Ihr aktueller Selbstbehalt noch zu Ihrer finanziellen Situation und Ihrem Gesundheitszustand passt. Eine Anpassung des Selbstbehalts kann eine effektive Strategie sein, um die Beitragsbelastung langfristig zu steuern, insbesondere wenn Sie eine gute Gesundheitsvorsorge betreiben und über ausreichende finanzielle Rücklagen für den Fall der Fälle verfügen.
Tarifwechselrecht: Optimalen Schutz sichern
Das in § 204 Versicherungsvertragsgesetz (VVG) verankerte Tarifwechselrecht ist ein mächtiges Instrument, um Ihre PKV-Beiträge zu optimieren, ohne den Versicherer wechseln zu müssen. Es ermöglicht Ihnen, innerhalb Ihres Versicherungsunternehmens in einen anderen Tarif mit gleichartigen Leistungen oder in einen Tarif mit geringeren Leistungen zu wechseln. Dies kann insbesondere dann sinnvoll sein, wenn sich Ihre Bedürfnisse geändert haben oder wenn neuere, kostengünstigere Tarife auf den Markt gekommen sind. Achten Sie darauf, dass beim Tarifwechsel die bereits gebildeten Altersrückstellungen vollständig erhalten bleiben. Eine regelmäßige Überprüfung Ihres aktuellen Tarifs im Vergleich zu den vom Versicherer angebotenen Alternativen kann sich auszahlen.
Auswirkungen von Gesetzesänderungen und Beitragsanpassungen
Die PKV-Landschaft ist stets in Bewegung, beeinflusst durch gesetzliche Rahmenbedingungen, die allgemeine Kostenentwicklung im Gesundheitswesen und die Entwicklung der Lebenserwartung. Für 2026 sollten Sie mögliche Änderungen im Blick behalten, die sich auf die Beitragsbemessungsgrenzen oder die rechtlichen Grundlagen der PKV auswirken könnten. Ein qualifizierter Makler oder Berater kann Ihnen dabei helfen, diese Entwicklungen richtig einzuordnen und proaktiv darauf zu reagieren, um die Beitragsstabilität Ihrer privaten Krankenversicherung langfristig zu sichern. Eine frühzeitige und informierte Planung ist der Schlüssel zu einer sorgenfreien Gesundheitsvorsorge als Selbstständiger.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.