PKV-Beitragsstabilität 2026: Strategien für Selbstständige
Erfahren Sie, wie Sie als Selbstständiger die Beitragsentwicklung Ihrer PKV 2026 aktiv beeinflussen und langfristige Stabilität sichern können.
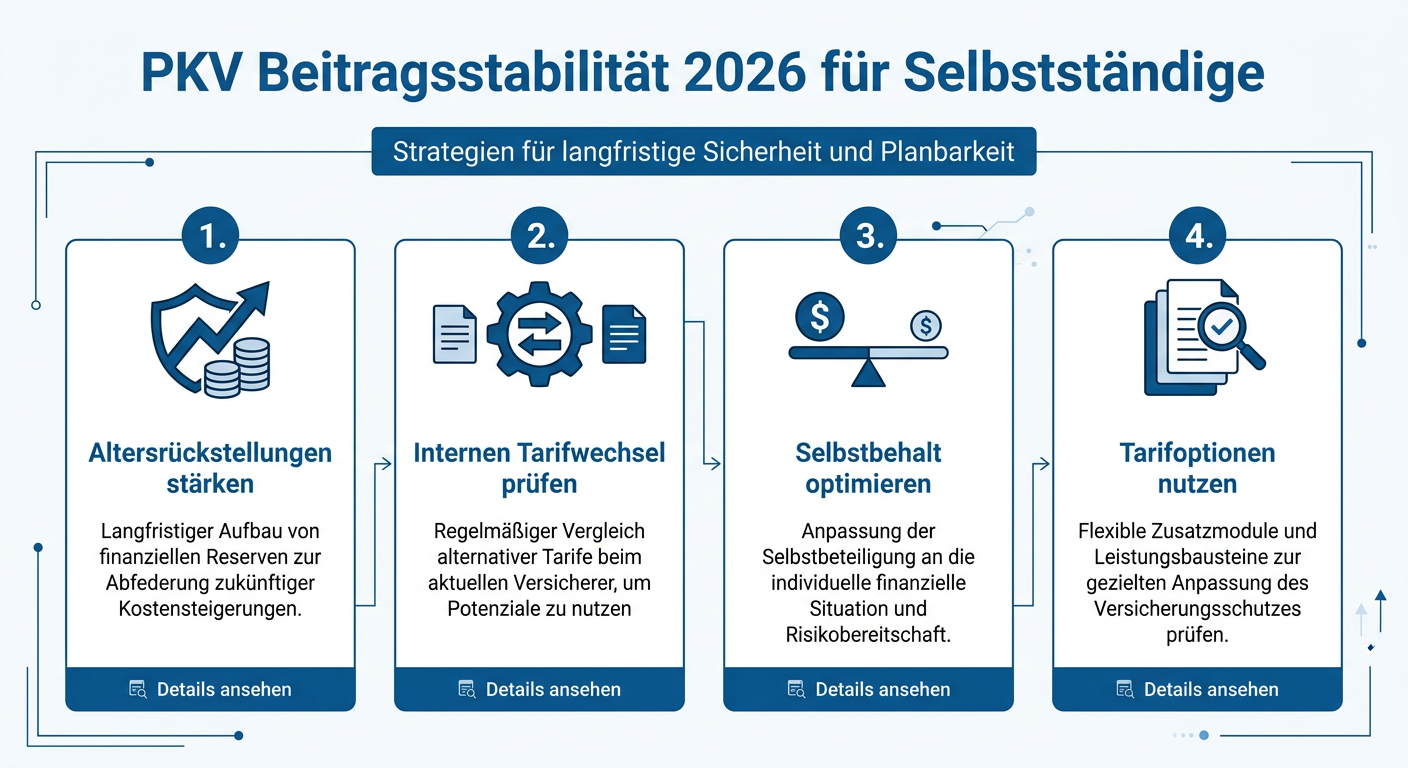
PKV-Beitragsstabilität 2026: Strategien für Selbstständige
Als Selbstständiger stellt die private Krankenversicherung (PKV) einen entscheidenden Baustein Ihrer finanziellen Absicherung dar. Die Beiträge sind ein wichtiger Kostenfaktor, dessen Entwicklung Sie vorausschauend planen sollten. Für das Jahr 2026 rückt die Frage nach der Beitragsstabilität erneut in den Fokus. Es gibt jedoch proaktive Strategien, mit denen Sie als Versicherungsnehmer die Entwicklung Ihrer Kosten positiv beeinflussen können.
Ursachen von Beitragsanpassungen verstehen
Beitragsanpassungen in der PKV sind keine willkürlichen Erhöhungen, sondern basieren auf gesetzlich vorgeschriebenen Kalkulationsprinzipien. Hauptursachen sind steigende Gesundheitskosten durch medizinischen Fortschritt, die allgemeine Inflation, eine längere Lebenserwartung der Versicherten sowie geringere Zinserträge aus den Altersrückstellungen. Versicherer sind verpflichtet, diese Faktoren regelmäßig zu prüfen und die Beiträge bei Bedarf anzupassen, um die langfristige Leistungsfähigkeit zu gewährleisten.
Altersrückstellungen als Puffer nutzen
Ein wesentlicher Mechanismus zur Dämpfung zukünftiger Beitragsanstiege sind die Altersrückstellungen. Ein Teil Ihres Beitrags fließt in diese Rückstellungen, die dazu dienen, die altersbedingten Kostensteigerungen im späteren Leben abzufedern. Es ist ratsam, bereits in jungen Jahren eine PKV mit soliden Altersrückstellungen zu wählen oder die Möglichkeit zur Bildung zusätzlicher Altersrückstellungen zu prüfen, sofern Ihr Tarif dies erlaubt. Diese bilden einen wichtigen Puffer für die kommenden Jahre.
Aktiv den internen Tarifwechsel gestalten
Das Recht auf einen internen Tarifwechsel ist ein starkes Instrument, um die Beitragslast zu optimieren, ohne dabei die Versicherungsgesellschaft wechseln zu müssen. Laut § 204 Versicherungsvertragsgesetz (VVG) haben Sie das Recht, innerhalb Ihrer Gesellschaft in einen Tarif mit gleichwertigen Leistungen, aber potenziell niedrigeren Beiträgen, zu wechseln. Dies kann insbesondere relevant werden, wenn sich Ihre persönlichen Bedürfnisse oder die Tariflandschaft verändert haben. Eine professionelle Beratung kann hierbei helfen, den passenden Tarif zu finden, der Ihre aktuellen und zukünftigen Anforderungen optimal abbildet.
Selbstbehalt und Tarifoptionen klug wählen
Die Höhe des Selbstbehalts hat direkten Einfluss auf die monatlichen Beiträge. Ein höherer Selbstbehalt kann die monatliche Belastung deutlich reduzieren. Es erfordert jedoch die Bereitschaft, im Krankheitsfall einen größeren Anteil der Kosten selbst zu tragen. Wägen Sie diese Option sorgfältig ab und prüfen Sie, ob Ihre finanzielle Situation dies zulässt. Darüber hinaus bieten viele Tarife flexible Optionen wie Beitragsrückerstattungen bei Leistungsfreiheit oder Zusatztarife, die auf Ihre spezifische Situation zugeschnitten sind und langfristig zur Beitragsstabilität beitragen können.
Fazit
Die Beitragsstabilität in der PKV für Selbstständige im Jahr 2026 und darüber hinaus ist kein Zufall, sondern das Ergebnis strategischer Entscheidungen. Informieren Sie sich proaktiv über Ihre Optionen, nutzen Sie die Beratungsangebote Ihrer Versicherer und überprüfen Sie regelmäßig, ob Ihr aktueller Tarif noch optimal zu Ihrer Lebenssituation passt. So sichern Sie sich nicht nur eine exzellente medizinische Versorgung, sondern auch eine planbare finanzielle Zukunft.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.