PKV-Beitragsstabilität 2026: Strategien für Selbstständige
Erfahren Sie, wie Selbstständige ihre PKV-Beiträge 2026 stabil halten. Altersrückstellungen, Tarifwechsel und Selbstbehalt optimal nutzen.
PKV-Beitragsstabilität 2026: Strategien für Selbstständige
Die private Krankenversicherung (PKV) bietet Selbstständigen flexible und leistungsstarke Tarife. Eine zentrale Sorge ist jedoch die Entwicklung der Beiträge im Alter. Für das Jahr 2026 stehen Selbstständige vor der Herausforderung, proaktiv Strategien zu entwickeln, um ihre Beiträge langfristig stabil und bezahlbar zu halten. Es geht darum, die spezifischen Mechanismen der PKV zu verstehen und gezielt zu nutzen.
Die Rolle der Altersrückstellungen
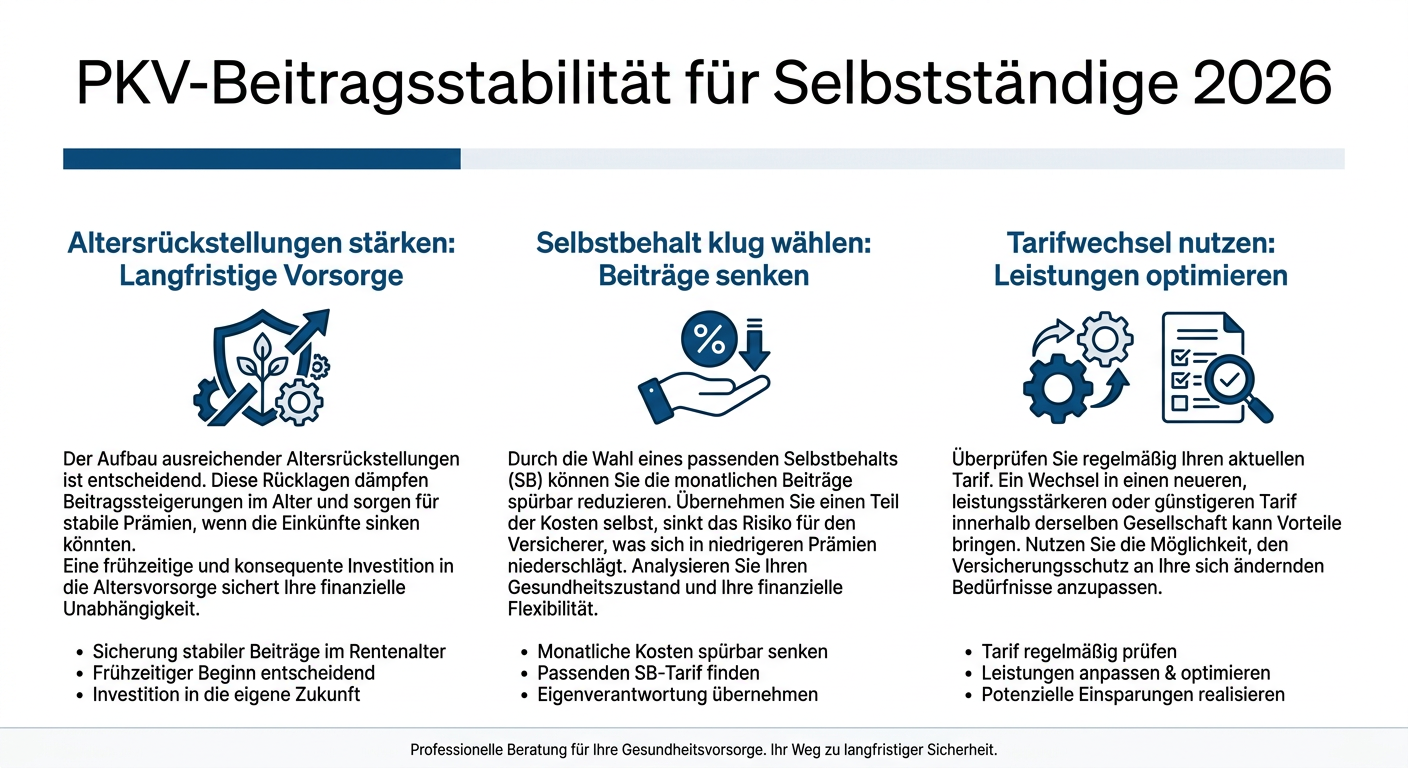
Altersrückstellungen sind ein fundamentaler Baustein der PKV, um den erwarteten Anstieg der Gesundheitskosten im Alter abzufedern. Ein Teil des Beitrags wird von den Versicherungsunternehmen gesetzlich vorgeschrieben dafür verwendet, diese Rückstellungen zu bilden. Diese Rückstellungen dienen dazu, die Beiträge im späteren Leben zu stabilisieren. Sie als Versicherter profitieren davon, dass nicht der gesamte Kostenanstieg allein durch Beitragserhöhungen aufgefangen werden muss. Es ist essenziell, dass Sie einen Tarif wählen, der diesen Mechanismus optimal berücksichtigt und Ihnen Transparenz bezüglich der Bildung von Altersrückstellungen bietet.
Optimierung durch den Selbstbehalt
Der vereinbarte Selbstbehalt ist ein weiteres wichtiges Instrument zur Beitragssteuerung. Ein höherer Selbstbehalt kann die monatlichen Beiträge signifikant reduzieren, da Sie einen Teil der medizinischen Kosten selbst tragen. Diese Option ist besonders für Selbstständige attraktiv, die über ausreichende finanzielle Rücklagen für den Notfall verfügen und das Risiko geringerer jährlicher Gesundheitsausgaben tragen können. Eine sorgfältige Abwägung zwischen Beitragsersparnis und potenziellen eigenen Kosten ist hierbei unerlässlich. Es empfiehlt sich, die eigene Gesundheitslage und finanzielle Situation kritisch zu bewerten, bevor Sie sich für einen bestimmten Selbstbehalt entscheiden.
Aktives Tarifwechselrecht nutzen
Das in § 204 des Versicherungsvertragsgesetzes (VVG) verankerte Tarifwechselrecht ermöglicht es Ihnen, innerhalb Ihrer Gesellschaft in einen anderen Tarif mit gleichwertigen Leistungen zu wechseln, um Beiträge zu senken oder Leistungen anzupassen, ohne dabei neue Gesundheitsprüfungen oder den Verlust von Altersrückstellungen befürchten zu müssen. Dies ist ein häufig unterschätztes Instrument. Regelmäßige Überprüfungen des eigenen Tarifs und der am Markt verfügbaren Angebote können erhebliche Einsparpotenziale aufzeigen. Ein unabhängiger Berater kann Sie hierbei unterstützen, die für Sie optimalen Tarife zu identifizieren und einen Wechsel professionell zu gestalten. Gerade bei anstehenden Beitragsanpassungen kann ein Tarifwechsel eine effektive Strategie sein, um die finanzielle Belastung zu minimieren und gleichzeitig den Versicherungsschutz aufrechtzuerhalten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.