PKV für Selbstständige: Beitragsbemessungsgrenze 2026
Erfahren Sie, wie die Beitragsbemessungsgrenze 2026 die PKV für Selbstständige beeinflusst und welche Auswirkungen dies auf Ihre Wahl hat.
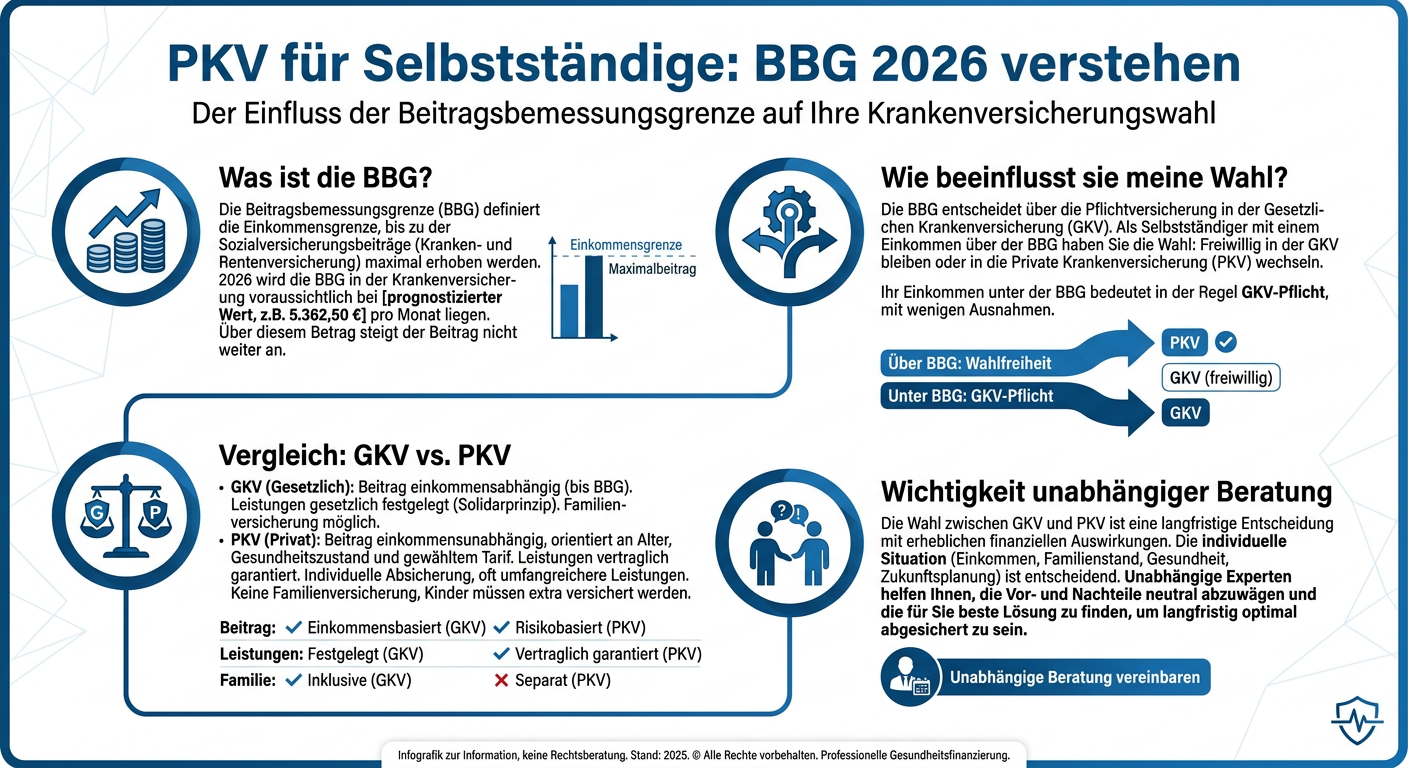
PKV für Selbstständige: Beitragsbemessungsgrenze und Ihre Optionen 2026
Die Beitragsbemessungsgrenze (BBG) und die Jahresarbeitsentgeltgrenze (JAEG) sind zentrale Größen im deutschen Krankenversicherungssystem, deren jährliche Anpassungen direkte Auswirkungen auf Ihre Versicherungsentscheidung als Selbstständiger haben können. Obwohl Sie als Selbstständiger die freie Wahl zwischen Gesetzlicher und Privater Krankenversicherung (GKV und PKV) haben, ist es entscheidend zu verstehen, wie diese Grenzen im Jahr 2026 Ihre Entscheidung beeinflussen könnten, insbesondere wenn Sie über einen möglichen Wechsel nachdenken oder Ihre aktuelle Situation bewerten.
Beitragsbemessungsgrenze (BBG) und JAEG 2026
Die Beitragsbemessungsgrenze (BBG) legt fest, bis zu welchem Einkommen Beiträge in der Gesetzlichen Krankenversicherung (GKV) erhoben werden. Einkommen oberhalb dieser Grenze ist beitragsfrei. Die Jahresarbeitsentgeltgrenze (JAEG) ist die Einkommensgrenze, ab der Arbeitnehmer die Möglichkeit erhalten, in die PKV zu wechseln. Für Selbstständige spielt die JAEG insofern eine Rolle, als sie die grundsätzliche Grenze für den obligatorischen Verbleib in der GKV für andere Gruppen markiert und somit den Kontext für die Attraktivität der PKV setzt.
Für 2026 ist mit einer weiteren Anhebung dieser Grenzen zu rechnen, die jährlich an die Einkommensentwicklung angepasst werden. Diese Anpassungen sind relevant, da sie die Höhe der maximalen GKV-Beiträge bestimmen und somit den finanziellen Vergleich zwischen GKV und PKV beeinflussen. Ein höheres Einkommen bedeutet in der GKV höhere Beiträge bis zur BBG, während in der PKV der Beitrag primär von Leistungsumfang, Alter und Gesundheitszustand abhängt, nicht direkt vom Einkommen.
Auswirkungen auf Ihre Wahl als Selbstständiger
Als Selbstständiger sind Sie grundsätzlich nicht an die JAEG gebunden und können unabhängig von der Höhe Ihres Einkommens in die PKV wechseln. Dennoch ist die Kenntnis der BBG von Bedeutung, wenn Sie Ihre Optionen abwägen:
- Vergleichbarkeit der Kosten: Wenn Ihr Einkommen deutlich über der BBG liegt, kann die PKV finanziell attraktiver sein, da Ihr GKV-Beitrag am Maximum liegt, während die PKV-Beiträge bei vergleichbaren Leistungen oft niedriger ausfallen können, insbesondere in jungen Jahren oder bei guter Gesundheit. Mit steigender BBG steigt auch der maximale GKV-Beitrag.
- Langfristige Finanzplanung: Berücksichtigen Sie bei Ihrer Entscheidung nicht nur die aktuellen Beiträge, sondern auch die langfristige Entwicklung. In der PKV können Sie durch Altersrückstellungen aktiv zur Beitragsstabilisierung im Alter beitragen, während in der GKV die Beiträge lebenslang einkommensabhängig bis zur BBG ansteigen.
- Leistungsumfang: Die PKV bietet in der Regel einen individuelleren und umfangreicheren Leistungskatalog. Die Entscheidung für die PKV ist daher oft nicht nur eine Kosten-, sondern auch eine Leistungsentscheidung. Die Anpassung der BBG ändert hieran nichts, unterstreicht aber den finanziellen Aspekt des Vergleichs.
Wann ein Wechsel sinnvoll sein könnte
Für Selbstständige mit einem stabil hohen Einkommen, das die BBG deutlich übersteigt, kann die PKV eine ausgezeichnete Wahl sein. Sie bietet die Möglichkeit, Leistungen und Beiträge an die persönlichen Bedürfnisse anzupassen. Auch die Option, durch Tarifwechsel innerhalb der PKV flexibel zu bleiben, ist ein Vorteil. Es ist jedoch unerlässlich, eine detaillierte Kosten-Nutzen-Analyse unter Berücksichtigung Ihrer individuellen Situation, Ihrer Gesundheitsgeschichte und Ihrer langfristigen finanziellen Ziele durchzuführen. Eine fundierte Beratung durch einen unabhängigen Experten ist dabei im Jahr 2026 unerlässlich, um die für Sie beste Entscheidung zu treffen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.