PKV-Beitragsanpassung 2026: Ursachen und Handlungsoptionen
Verstehen Sie die Hintergründe der jährlichen Beitragsanpassung in der PKV für Selbstständige 2026 und lernen Sie, wie Sie proaktiv darauf reagieren können.
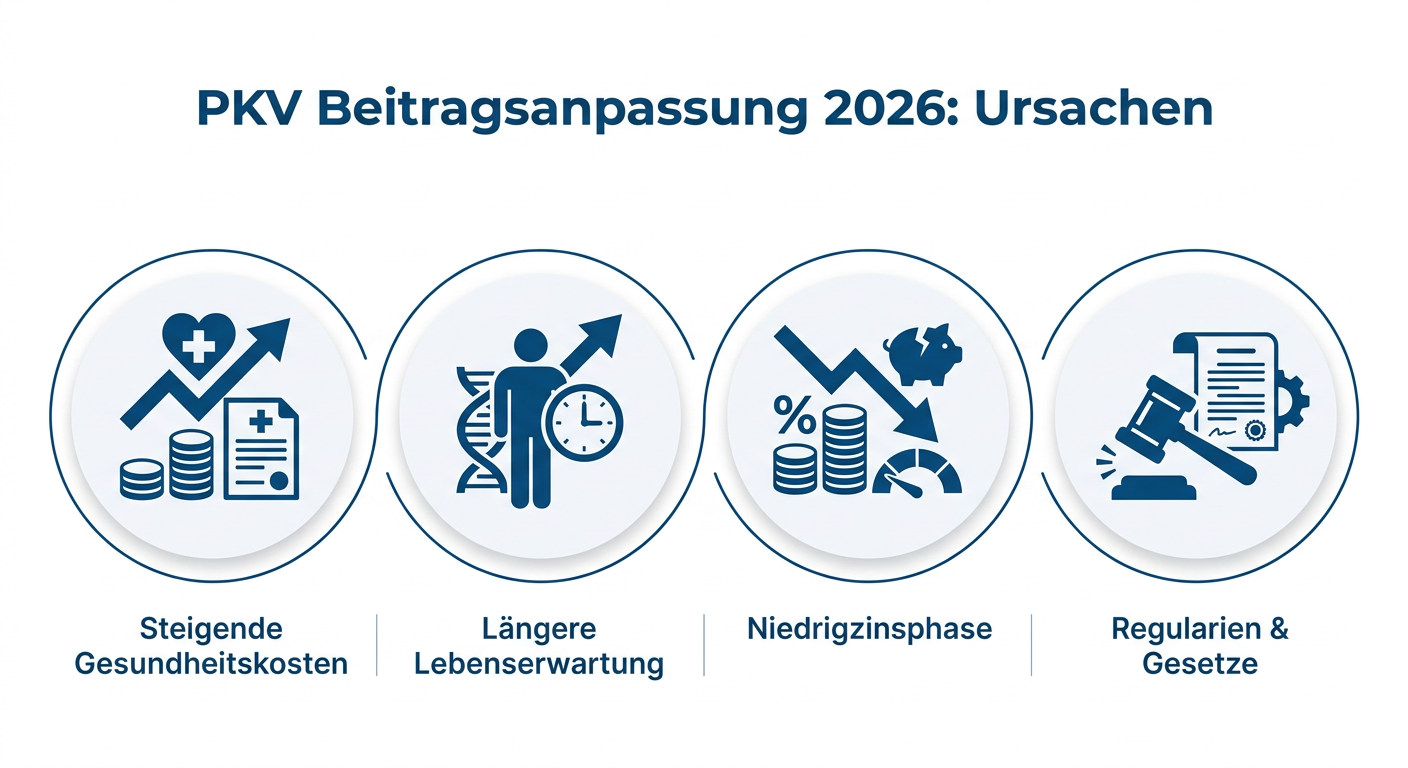
PKV-Beitragsanpassung 2026: Ursachen und Handlungsoptionen für Selbstständige
Die private Krankenversicherung (PKV) bietet Selbstständigen in Deutschland viele Vorteile, doch die jährliche Beitragsanpassung (BAP) wirft bei vielen Fragen auf. Besonders im Jahr 2026 sind die Anpassungen wieder ein zentrales Thema. Ein tiefgehendes Verständnis der Ursachen und proaktiver Handlungsoptionen ist entscheidend, um die eigene Versicherungsstrategie optimal zu gestalten.
Warum kommt es zu Beitragsanpassungen in der PKV?
Die PKV kalkuliert die Beiträge nach dem Äquivalenzprinzip, das heißt, die gezahlten Prämien und die erbrachten Leistungen stehen im Gleichgewicht. Im Gegensatz zur gesetzlichen Krankenversicherung (GKV) spielt das Einkommen hierbei keine Rolle. Mehrere Faktoren beeinflussen die Notwendigkeit von Beitragsanpassungen:
- Steigende Gesundheitskosten: Medizinischer Fortschritt, neue Therapien und teurere Medikamente führen zu höheren Ausgaben im Gesundheitssystem. Diese Kostensteigerungen müssen von den Versicherern aufgefangen werden.
- Längere Lebenserwartung: Die Menschen leben länger, was bedeutet, dass Versicherte auch über einen längeren Zeitraum Leistungen in Anspruch nehmen. Die ursprünglich kalkulierten Prämien müssen dieser Realität angepasst werden.
- Niedrigzinsphase und Altersrückstellungen: Ein Großteil der Beiträge fließt in die Altersrückstellungen, die die Beiträge im Alter stabilisieren sollen. Anhaltend niedrige Zinsen erschweren es den Versicherern, ausreichende Erträge aus diesen Rückstellungen zu erwirtschaften, was den Anpassungsdruck erhöht.
- Regularien und Gesetzesvorgaben: Der Gesetzgeber kann Vorgaben machen, die die Kalkulation der Versicherer beeinflussen, beispielsweise hinsichtlich der Solvabilität oder der Rückstellungsbildung.
Wie funktioniert die Beitragsanpassung?
Die Beitragsanpassung erfolgt nicht willkürlich. Sie ist streng reguliert und wird von einem unabhängigen Treuhänder geprüft. Wenn die tatsächlichen Leistungsausgaben eines Tarifs die ursprünglich kalkulierten Ausgaben um einen bestimmten Prozentsatz übersteigen, sind die Versicherer verpflichtet, die Beiträge anzupassen. Dies dient dazu, die langfristige Leistungsfähigkeit des Systems zu gewährleisten und die Interessen der Versicherten zu schützen.
Ihre Handlungsoptionen bei einer BAP 2026
Wenn Sie von einer Beitragsanpassung betroffen sind, stehen Ihnen verschiedene Möglichkeiten offen, um Ihre PKV-Situation zu optimieren:
- Tarifwechsel innerhalb des Unternehmens: Nach § 204 Versicherungsvertragsgesetz (VVG) haben Sie das Recht, in einen anderen Tarif mit gleichen Leistungen, aber potenziell niedrigeren Beiträgen, zu wechseln. Auch ein Tarif mit geringeren Leistungen ist möglich.
- Anpassung des Selbstbehalts: Eine Erhöhung des Selbstbehalts kann Ihre monatlichen Beiträge senken. Wägen Sie hierbei ab, ob Sie bereit sind, im Krankheitsfall einen höheren Anteil der Kosten selbst zu tragen.
- Leistungsverzicht: Prüfen Sie, ob Sie auf bestimmte Leistungen, die Sie nicht benötigen, verzichten können. Dies ist jedoch sorgfältig zu überlegen, da ein späteres Hinzubuchen unter Umständen schwierig oder teuer sein kann.
- Einholung externer Beratung: Ein unabhängiger PKV-Spezialist kann Ihre individuelle Situation analysieren und Ihnen maßgeschneiderte Empfehlungen für einen Tarifwechsel oder andere Optimierungsstrategien geben. Dies ist besonders bei komplexen Beitragsanpassungen ratsam.
Bleiben Sie informiert und nutzen Sie Ihre Rechte als Privatversicherter, um auch 2026 eine optimale und bezahlbare Absicherung zu gewährleisten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.