PKV-Beitragsanpassung 2026: Ursachen, Rechte & Optimiermöglichkeiten
Erfahren Sie, wie Beitragsanpassungen in der PKV zustande kommen, welche Rechte Versicherte haben und wie Selbstständige ihre Beiträge aktiv optimieren können.
PKV-Beitragsanpassung 2026: Ursachen, Rechte und Optimierungsmöglichkeiten
Die private Krankenversicherung (PKV) bietet Selbstständigen viele Vorteile, doch die jährliche Beitragsanpassung führt oft zu Unsicherheit. Es ist entscheidend, die Mechanismen hinter diesen Anpassungen zu verstehen und die eigenen Rechte zu kennen, um langfristig gut versichert zu bleiben. Dieser Artikel beleuchtet die Hintergründe der Beitragsentwicklung und zeigt konkrete Wege zur Beitragsoptimierung auf.
Warum sich PKV-Beiträge anpassen
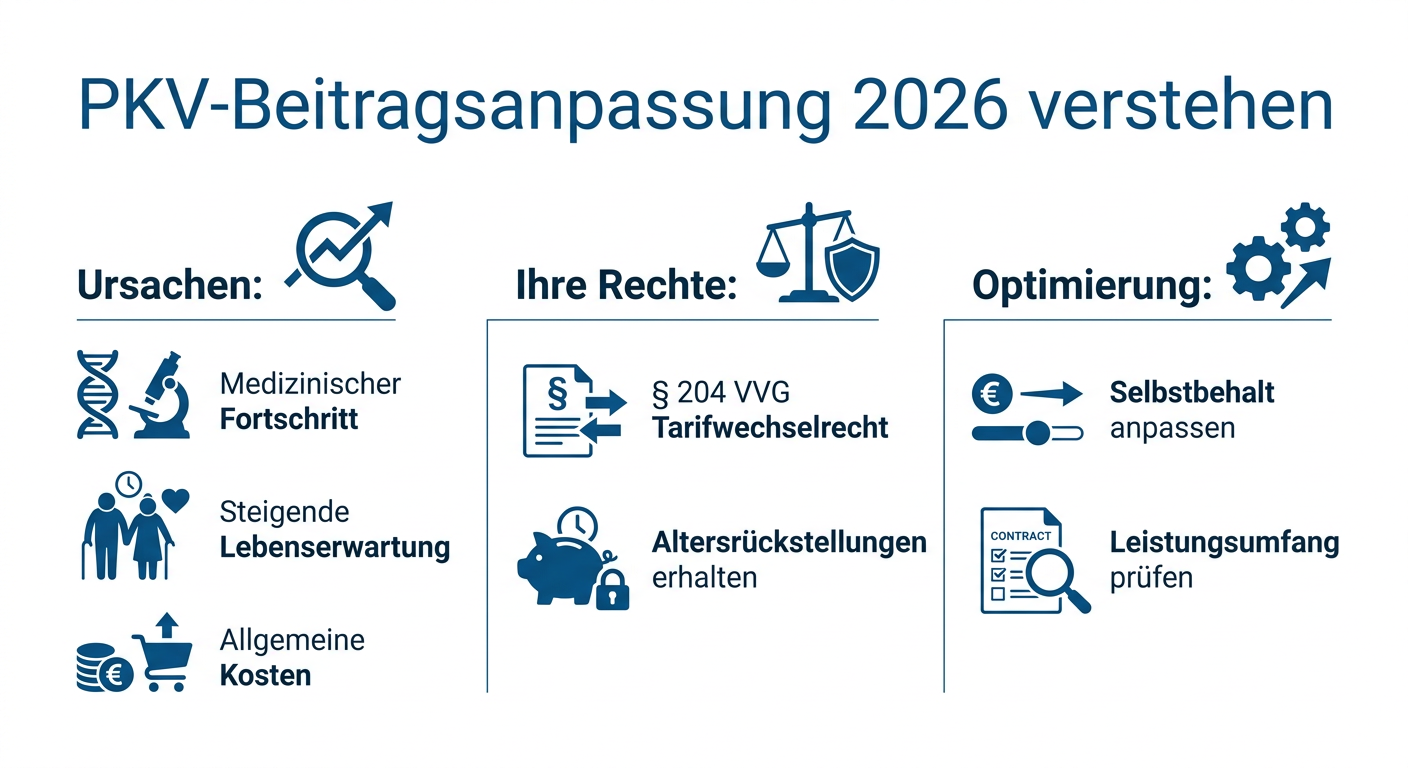
PKV-Beiträge werden nicht willkürlich erhöht. Sie basieren auf mehreren Faktoren. Ein wesentlicher Grund ist der medizinische Fortschritt, der neue Behandlungsmethoden und Medikamente mit sich bringt, die Kosten verursachen. Steigende Lebenserwartung und damit verbundene höhere Leistungsinanspruchnahme im Alter spielen ebenfalls eine Rolle. Zudem werden die Beiträge durch allgemeine Kostensteigerungen im Gesundheitswesen sowie durch die Entwicklung der Zinsen für die Altersrückstellungen beeinflusst. Ein unabhängiger Treuhänder prüft die Kalkulationen der Versicherer sorgfältig, bevor Beitragsanpassungen wirksam werden.
Ihre Rechte als Versicherter: Tarifwechsel statt Kündigung
Viele Versicherte denken bei einer Beitragsanpassung sofort an einen Wechsel des Anbieters. Dabei übersehen sie oft eine viel bessere Option: das interne Tarifwechselrecht nach § 204 Versicherungsvertragsgesetz (VVG). Dieses Recht erlaubt es Ihnen, innerhalb Ihrer aktuellen Gesellschaft in einen Tarif mit gleichwertigen Leistungen, aber möglicherweise günstigeren Beiträgen, zu wechseln. Dabei bleiben die angesammelten Altersrückstellungen vollständig erhalten. Ein externer Wechsel hingegen führt zum Verlust dieser Rückstellungen und zu einer erneuten Gesundheitsprüfung, die mit Risikozuschlägen oder Ablehnungen verbunden sein kann. Prüfen Sie daher immer zuerst die internen Wechseloptionen.
Aktive Beitragsoptimierung für Selbstständige
Selbstständige haben verschiedene Möglichkeiten, ihre PKV-Beiträge aktiv zu gestalten und zu optimieren. Eine Option ist die Vereinbarung eines höheren Selbstbehalts. Wenn Sie bereit sind, einen Teil der Krankheitskosten selbst zu tragen, reduziert sich Ihr monatlicher Beitrag. Wägen Sie hier sorgfältig ab, welcher Betrag für Sie im Krankheitsfall tragbar wäre. Eine weitere Möglichkeit ist die Überprüfung des Leistungsumfangs. Möglicherweise sind in Ihrem aktuellen Tarif Leistungen enthalten, die Sie nicht benötigen oder selten in Anspruch nehmen. Ein Wechsel in einen Tarif mit einem auf Ihre Bedürfnisse zugeschnittenen Leistungskatalog kann ebenfalls Ersparnisse bringen.
Beratung ist entscheidend
Angesichts der Komplexität der Materie ist eine individuelle und unabhängige Beratung unerlässlich. Ein erfahrener Experte kann Ihre aktuelle Vertragssituation analysieren, Ihnen die Vor- und Nachteile verschiedener Tarife aufzeigen und Sie bei der Entscheidungsfindung unterstützen. Achten Sie darauf, dass der Berater nicht an bestimmte Versicherungsgesellschaften gebunden ist, um eine objektive Empfehlung zu erhalten. So stellen Sie sicher, dass Ihre private Krankenversicherung auch in Zukunft optimal zu Ihrer Lebenssituation passt und finanziell tragbar bleibt.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.