PKV-Beitragsanpassung 2026: Strategien für Selbstständige
Erfahren Sie, wie Selbstständige Beitragsanpassungen in der PKV aktiv gestalten können und welche rechtlichen Möglichkeiten 2026 bestehen.
PKV-Beitragsanpassung 2026: Strategien für Selbstständige
Für viele selbstständige und freiberuflich tätige Personen ist die private Krankenversicherung (PKV) eine flexible und leistungsstarke Absicherung. Eine wiederkehrende Herausforderung stellen jedoch die jährlichen Beitragsanpassungen dar. Es ist entscheidend, die Mechanismen dahinter zu verstehen und proaktive Strategien zu entwickeln, um langfristig die finanzielle Belastung zu kontrollieren.
Warum kommt es zu Beitragsanpassungen?
Die Gründe für Beitragsanpassungen in der PKV sind vielfältig. Sie resultieren hauptsächlich aus steigenden Gesundheitskosten, dem medizinischen Fortschritt, einer längeren Lebenserwartung und den damit verbundenen höheren Leistungsausgaben. Auch die Zinsentwicklung an den Kapitalmärkten spielt eine Rolle für die Altersrückstellungen. Versicherer sind gesetzlich verpflichtet, die Beiträge anzupassen, wenn bestimmte Schwellenwerte bei den Leistungsausgaben überschritten werden, um die Leistungsfähigkeit des Unternehmens zu gewährleisten.
Ihre Rechte als Versicherter bei Beitragsanpassungen
Wenn Ihr Versicherer eine Beitragsanpassung vornimmt, haben Sie als Versicherter bestimmte Rechte. Sie erhalten eine detaillierte Begründung für die Anpassung. Das wichtigste Recht ist jedoch das Recht auf einen Tarifwechsel innerhalb Ihrer Gesellschaft. Dies ist in § 204 des Versicherungsvertragsgesetzes (VVG) festgeschrieben. Ein Wechsel kann ohne erneute Gesundheitsprüfung in einen Tarif mit gleichartigen Leistungen oder unter Anrechnung der Altersrückstellungen in einen günstigeren Tarif erfolgen. Es ist ratsam, dieses Recht zu prüfen und sich gegebenenfalls professionell beraten zu lassen.
Proaktive Strategien zur Beitragsoptimierung
Um den Auswirkungen von Beitragsanpassungen entgegenzuwirken, stehen Ihnen als Selbstständiger mehrere Optionen zur Verfügung:
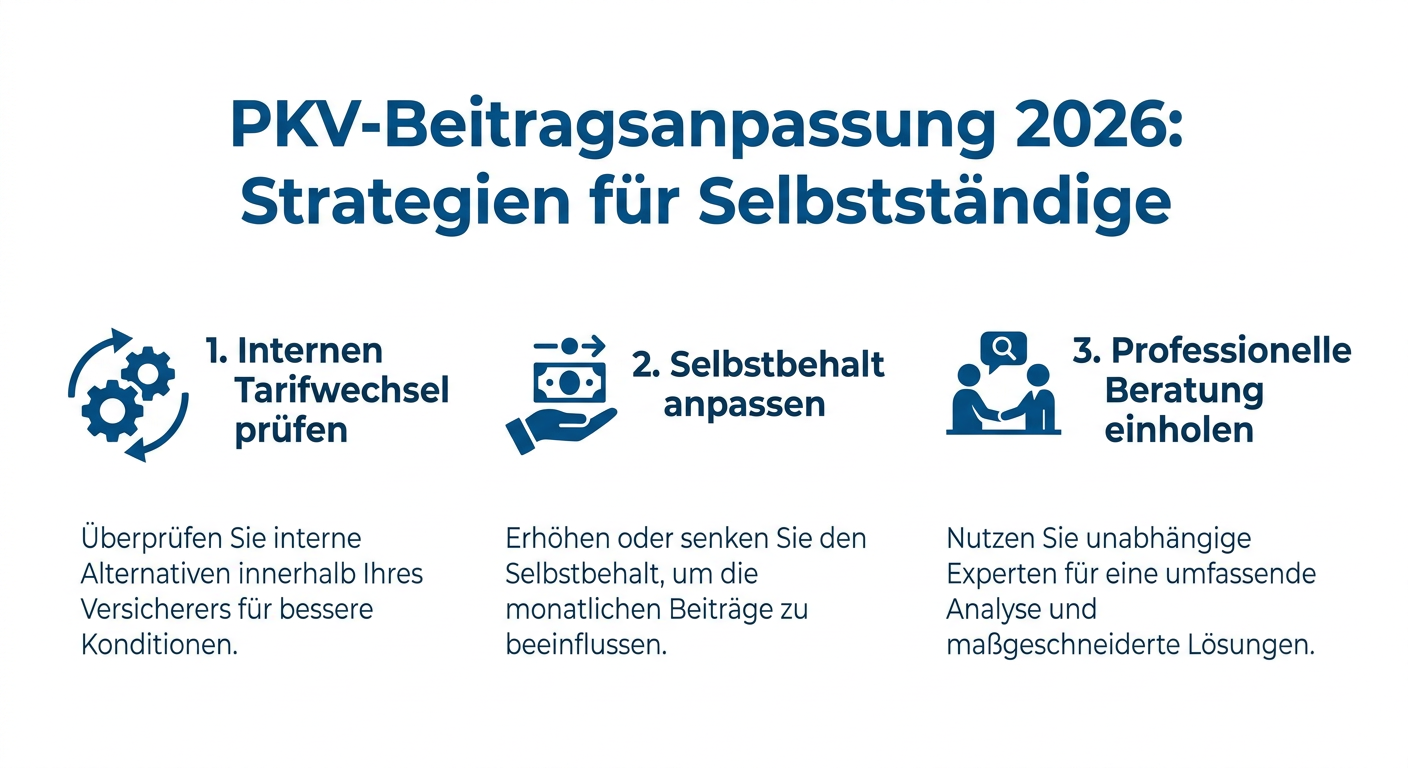
- Interner Tarifwechsel: Prüfen Sie regelmäßig, ob es innerhalb Ihrer aktuellen Versicherungsgesellschaft günstigere Tarife gibt, die Ihren Bedürfnissen entsprechen. Oftmals bieten Versicherer modernisierte oder ähnliche Tarife an, die ein besseres Preis-Leistungs-Verhältnis aufweisen.
- Höherer Selbstbehalt: Eine Erhöhung des vereinbarten Selbstbehalts kann die monatlichen Beiträge signifikant senken. Dies ist besonders sinnvoll, wenn Sie über eine solide finanzielle Rücklage für unerwartete Gesundheitskosten verfügen.
- Basistarif oder Standardtarif: Für den Fall, dass die Beitragsentwicklung übermächtig wird, bieten der Basistarif und der Standardtarif eine Möglichkeit, den Beitrag auf ein gesetzlich festgelegtes Maximum zu deckeln. Dies ist eine Option für extreme Fälle, da die Leistungen oft reduziert sind. Der Basistarif entspricht in seinen Leistungen weitgehend der gesetzlichen Krankenversicherung.
- Professionelle Beratung: Ein unabhängiger Honorarberater kann Ihnen helfen, die für Sie beste Strategie zu entwickeln und alle Optionen transparent aufzuzeigen. Diese Experten sind nicht an einzelne Versicherer gebunden und handeln ausschließlich in Ihrem Interesse.
Fazit
Beitragsanpassungen sind ein fester Bestandteil der privaten Krankenversicherung. Durch ein aktives Management und die Kenntnis Ihrer Rechte können Sie jedoch die Kontrolle behalten und Ihre PKV auch im Jahr 2026 bedarfsgerecht und bezahlbar gestalten. Nehmen Sie die jährliche Beitragsmitteilung zum Anlass, Ihre Versicherungsoptionen zu überprüfen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.