PKV-Beitragsanpassung 2026: Altersrückstellungen verstehen
Erfahren Sie, wie Altersrückstellungen 2026 bei Beitragsanpassungen in der PKV wirken und welche Rolle sie für Selbstständige spielen, um stabile Beiträge zu sichern.
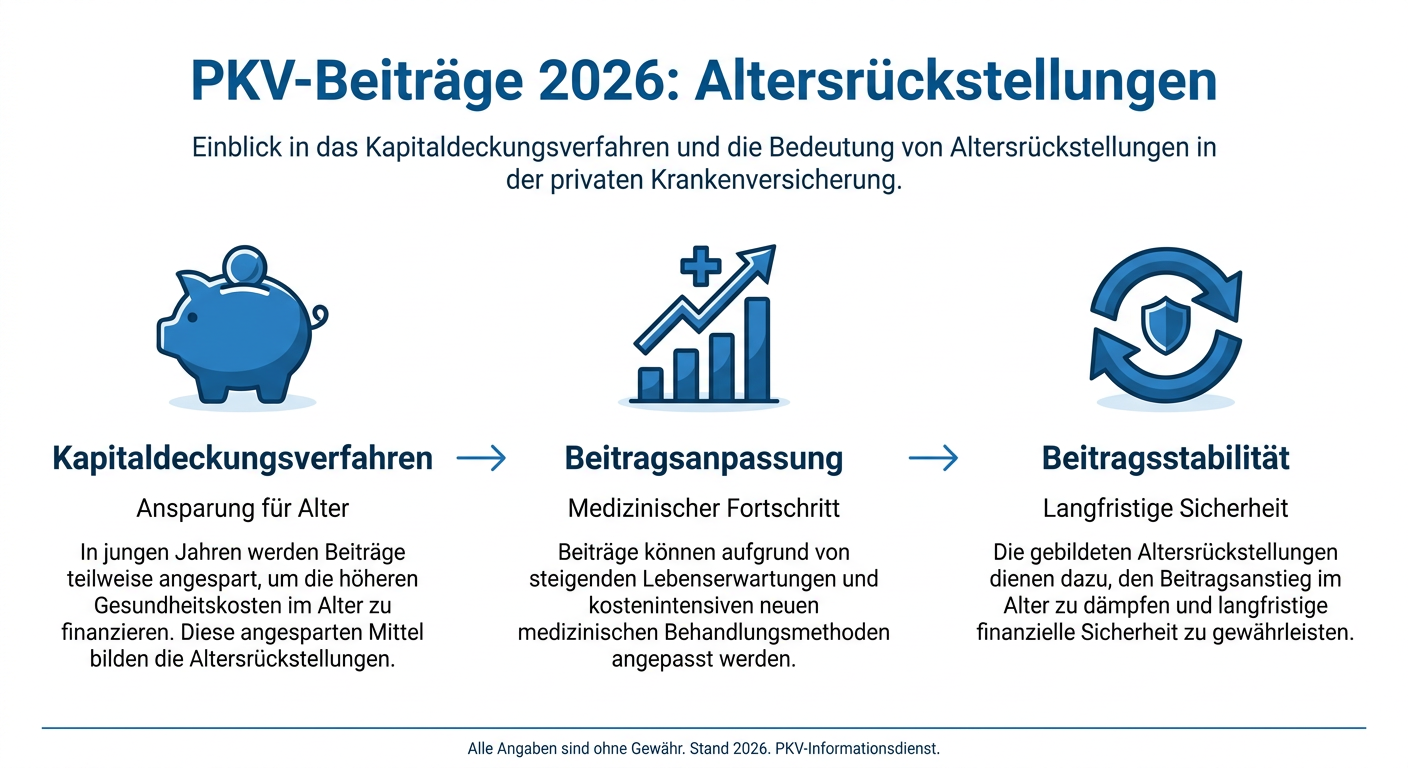
Für Selbstständige, die in der Privaten Krankenversicherung (PKV) versichert sind, sind Beitragsanpassungen ein wiederkehrendes Thema. Insbesondere im Jahr 2026 ist es entscheidend, die Mechanismen dahinter zu verstehen, um langfristig finanzielle Sicherheit zu gewährleisten. Ein zentraler Aspekt dabei sind die sogenannten Altersrückstellungen, die eine wichtige Rolle für die Beitragsentwicklung im Alter spielen.
Die Funktion von Altersrückstellungen
Im Gegensatz zur Gesetzlichen Krankenversicherung, die nach dem Umlagesystem funktioniert (aktuelle Beiträge finanzieren aktuelle Leistungen), baut die PKV auf dem Kapitaldeckungsverfahren auf. Das bedeutet, dass Sie nicht nur die Kosten für Ihre aktuelle medizinische Versorgung bezahlen, sondern auch einen Teil Ihrer Beiträge als Altersrückstellungen angespart wird. Diese Rückstellungen dienen dazu, die im Alter statistisch steigenden Gesundheitskosten abzufedern und die Beiträge möglichst stabil zu halten. Ohne diese Rückstellungen müssten die Beiträge im Alter drastisch ansteigen.
Warum Beitragsanpassungen notwendig sind
Trotz der Altersrückstellungen kommt es in der PKV immer wieder zu Beitragsanpassungen. Diese sind nicht willkürlich, sondern durch verschiedene Faktoren bedingt:
- Medizinischer Fortschritt: Neue Diagnose- und Behandlungsmethoden sind oft teuer, führen aber zu besseren Behandlungserfolgen und längerer Lebenserwartung.
- Demografischer Wandel: Die Menschen werden älter, und mit dem Alter steigt statistisch der Bedarf an medizinischen Leistungen.
- Steigende Leistungsausgaben: Die Kosten im Gesundheitswesen steigen kontinuierlich, unter anderem durch höhere Honorare für Ärzte und Kliniken.
- Niedrigzinsphase: Die langanhaltende Niedrigzinsphase erschwert es den Versicherern, ausreichende Erträge aus den Altersrückstellungen zu erwirtschaften, was den Druck auf die Beiträge erhöht.
Aktuelle Entwicklungen 2026
Im Jahr 2026 werden die Auswirkungen der langanhaltenden Niedrigzinsphase sowie die Dynamik des medizinischen Fortschritts weiterhin eine Rolle spielen. Zudem haben die seit 2013 geltenden Unisex-Tarife die Kalkulation verändert. Für Selbstständige ist es wichtig zu wissen, dass Beitragsanpassungen in der PKV gesetzlich geregelt sind und nur unter bestimmten Voraussetzungen erfolgen dürfen. Ein unabhängiger Treuhänder prüft dabei die Notwendigkeit und Angemessenheit der Anpassungen.
Umgang mit Beitragsanpassungen
Wenn Sie von einer Beitragsanpassung betroffen sind, haben Sie verschiedene Optionen:
- Tarifwechsel prüfen: Wie bereits erwähnt, können Sie innerhalb Ihres Versicherungsunternehmens in einen Tarif mit gleichwertigen oder geringeren Leistungen wechseln und so möglicherweise Beiträge sparen, ohne Ihre Altersrückstellungen zu verlieren. (§ 204 VVG).
- Selbstbehalt anpassen: Eine Erhöhung des Selbstbehalts kann Ihre monatlichen Beiträge senken, erfordert aber, dass Sie bereit sind, einen höheren Anteil der Kosten selbst zu tragen.
- Zusatztarife prüfen: Manchmal kann es sinnvoll sein, bestimmte Leistungen aus einem Zusatztarif auszulagern, um den Haupttarif zu entlasten.
Es ist entscheidend, sich nicht von Beitragsanpassungen überraschen zu lassen, sondern proaktiv zu handeln und sich fachkundig beraten zu lassen, um die für Ihre individuelle Situation beste Lösung zu finden und Ihre Altersvorsorge optimal abzusichern. Altersrückstellungen bleiben ein Grundpfeiler der PKV, dessen Verständnis für die langfristige Beitragsstabilität von größter Bedeutung ist.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.