PKV-Beiträge 2026 steuerlich absetzen: Vorauszahlung
PKV-Beiträge 2026 steuerlich optimal absetzen: Wie Selbstständige durch Beitrags-Vorauszahlung und Sonderausgabenabzug Steuern sparen.
Gesetzliche Neuregelung: Höhere Absetzbarkeit von Vorsorgeaufwendungen
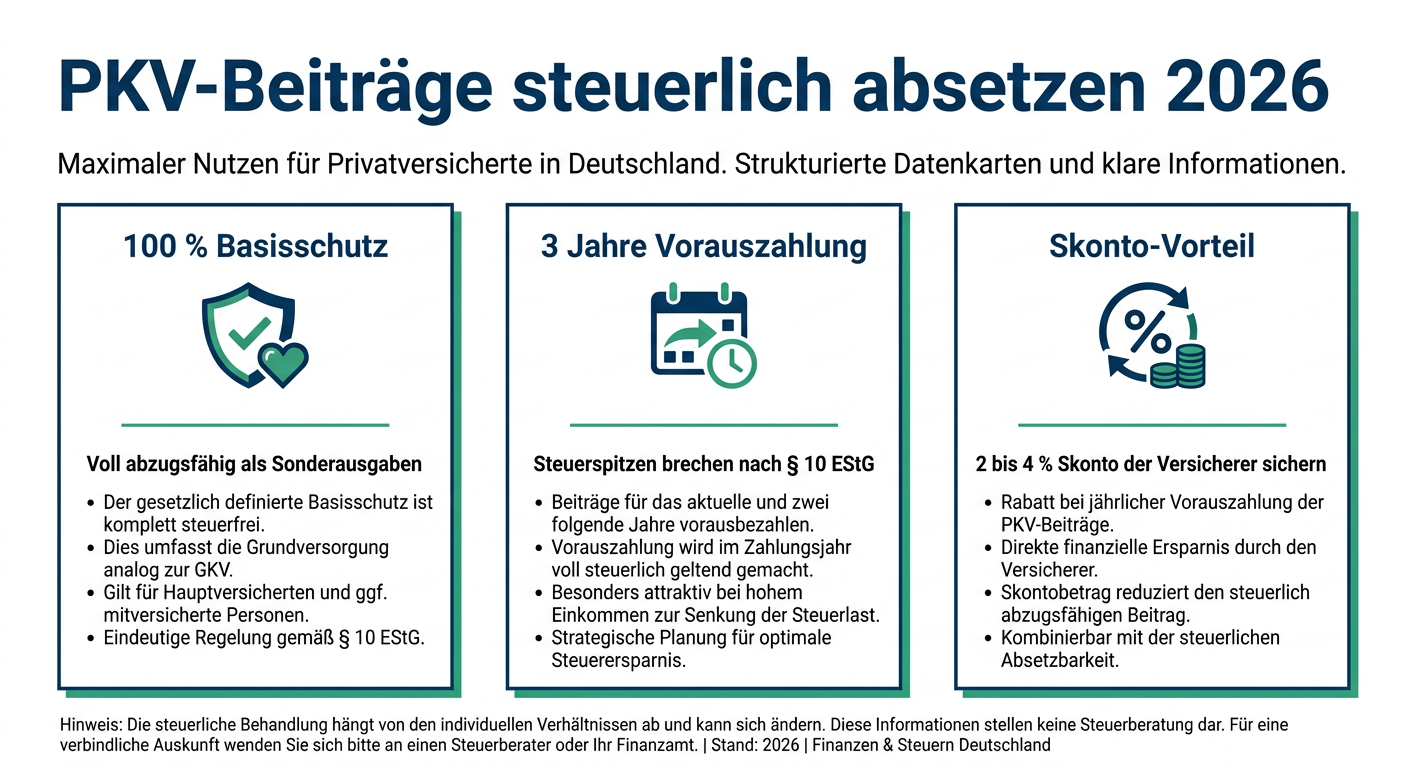
Seit dem Steuerjahr 2026 greift die erweiterte steuerliche Abzugsfähigkeit von Beiträgen zur privaten Kranken- und Pflegepflichtversicherung für Selbstständige vollumfänglich. Nach dem Bürgerentlastungsgesetz sind Beiträge für den sogenannten Basisschutz zu 100 Prozent als Sonderausgaben abzugsfähig. Dies betrifft den Teil der Prämie, der dem Leistungsniveau der gesetzlichen Krankenversicherung entspricht.
Durch Anpassungen in den steuerlichen Bewertungsmaßstäben und geänderte Bescheinigungsverfahren nach § 10 EStG können Freiberufler und Gewerbetreibende ihre tatsächliche Steuerlast spürbar verringern.
Vorauszahlung nach § 10 Abs. 1 Nr. 3 EStG gezielt nutzen
Ein besonders wirkungsvolles Gestaltungsinstrument für einkommensstarke Selbstständige ist die Beitrags-Vorauszahlung. Das Einkommensteuergesetz erlaubt es, PKV-Beiträge für das laufende Jahr sowie bis zu das Dreifache der künftigen Jahresbeiträge im Voraus zu entrichten.
- Hohes zu versteuerndes Einkommen: Zahlen Sie in einem wirtschaftlich erfolgreichen Geschäftsjahr Beiträge für bis zu drei Folgejahre im Voraus.
- Maximale Sonderausgaben: Der gesamte Vorauszahlungsbetrag mindert die Steuerlast im Zahlungsjahr unmittelbar.
- Freie Abzugsvolumina in Folgejahren: In den Jahren, für die Beiträge vorausgezahlt wurden, werden die sonst gedeckelten Höchstbeträge für sonstige Vorsorgeaufwendungen (z. B. Berufsunfähigkeits- und Haftpflichtversicherungen bis 2.800 Euro) wieder steuerlich nutzbar.
Auswirkungen auf die unternehmerische Liquiditätsplanung
Die Beitrags-Vorauszahlung verlangt eine vorausschauende Liquiditätsrechnung. Kapital, das für Beitragszahlungen gebunden wird, steht dem operativen Geschäft kurzfristig nicht zur Verfügung. Dem gegenüber stehen jedoch zwei handfeste Vorteile:
Erstens gewähren zahlreiche private Krankenversicherer Skonto-Nachlässe zwischen 2 und 4 Prozent auf den Jahresbeitrag bei Vorauszahlung. Zweitens glättet die Methode die Steuerprogression in Spitzenjahren erheblich.
Bescheinigung und Nachweispflicht
Ihr Versicherer übermittelt die genaue Aufteilung zwischen steuerlich abzugsfähigem Basisanteil und Komfortleistungen (z. B. Chefarztbehandlung, Einbettzimmer) elektronisch an die Finanzverwaltung. Selbstständige sollten ihren Steuerbescheid stets mit der PKV-Bescheinigung abgleichen, um fehlerhafte Zuordnungen von Vorjahren rechtzeitig zu korrigieren.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.