PKV und Altersvorsorge: Die Rolle der Altersrückstellungen 2026
Erfahren Sie, wie Altersrückstellungen in Ihrer PKV für Selbstständige 2026 funktionieren und wie diese zur Stabilität Ihrer Beiträge im Alter beitragen.
PKV und Altersvorsorge: Die Rolle der Altersrückstellungen 2026
Für Selbstständige ist die private Krankenversicherung (PKV) eine wichtige Säule der Gesundheitsversorgung. Ein oft unterschätzter Aspekt ist dabei die Funktion der Altersrückstellungen, die maßgeblich zur Beitragsstabilität im Alter beitragen sollen. Insbesondere im Jahr 2026 ist es für Sie als Privatversicherter wichtig, deren Wirkweise zu verstehen und zu wissen, wie Sie Ihre Altersvorsorge optimal gestalten können.
Was sind Altersrückstellungen in der PKV?
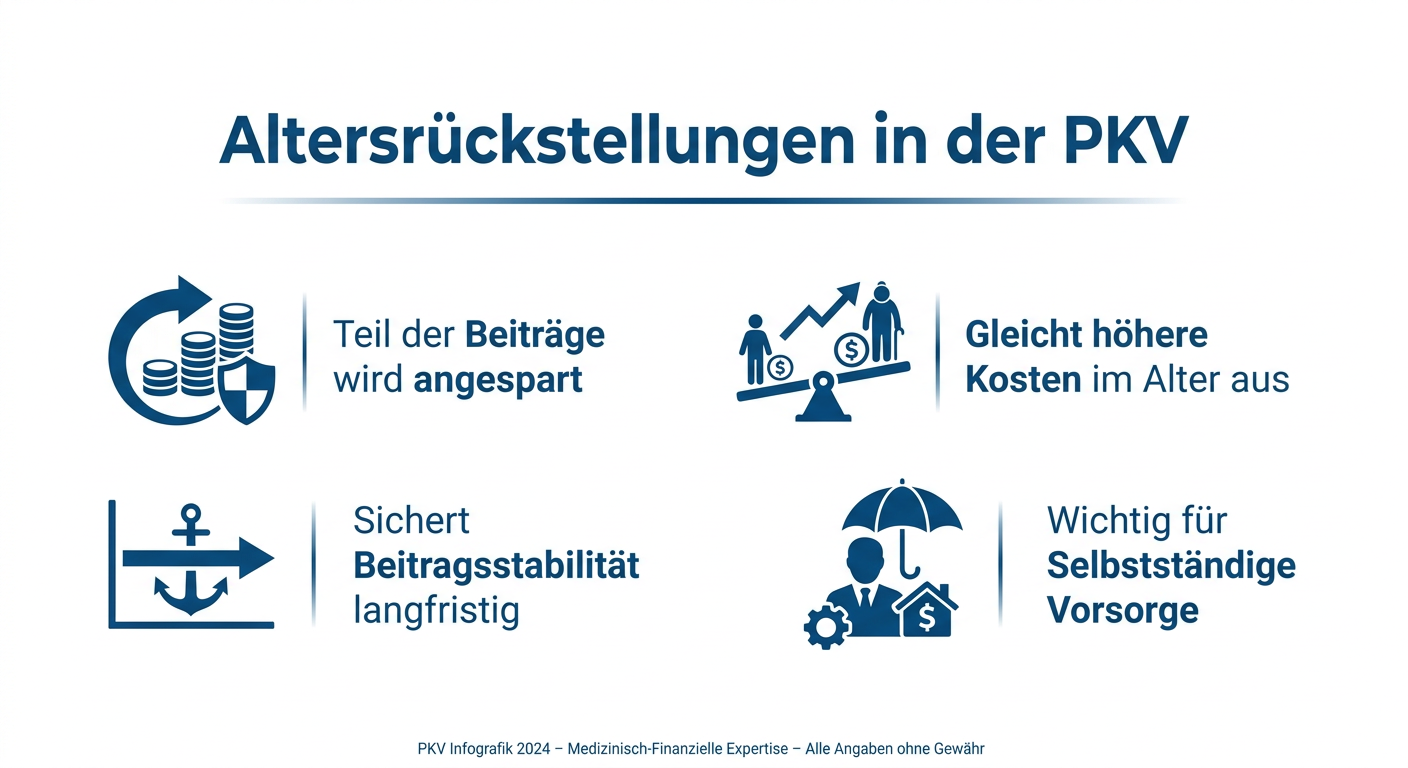
Im Gegensatz zur gesetzlichen Krankenversicherung, bei der Beiträge altersunabhängig sind und direkt für aktuelle Leistungen verwendet werden, bildet die PKV Altersrückstellungen. Das bedeutet, dass ein Teil der Beiträge, die Sie in jungen Jahren zahlen, nicht sofort für Leistungen verwendet wird. Stattdessen wird dieser Anteil angespart und verzinst, um die statistisch höheren Gesundheitskosten im Alter auszugleichen. Dieser Mechanismus soll verhindern, dass Ihre Beiträge im Alter exorbitant ansteigen.
Wie funktionieren Altersrückstellungen?
Die Kalkulation der PKV-Beiträge basiert auf dem Eintrittsalter und dem medizinischen Risiko. Da das Risiko mit zunehmendem Alter steigt, wären die Beiträge ohne Altersrückstellungen im fortgeschrittenen Alter extrem hoch. Durch die Bildung von Rückstellungen über die gesamte Vertragslaufzeit hinweg wird ein Kapitalstock aufgebaut, der die Beitragslast im Alter mindert. Dies ist ein Kernelement der privaten Krankenversicherung und unterscheidet sie grundlegend vom Umlagesystem der GKV.
Die Herausforderungen im Jahr 2026
Die anhaltende Niedrigzinsphase stellt die Altersrückstellungen vor Herausforderungen. Die Erträge aus den Anlagen sind geringer als ursprünglich kalkuliert, was den Druck auf die Beitragsanpassungen erhöht. Dennoch bleiben die Altersrückstellungen ein entscheidender Stabilisator. Auch die Diskussion um mögliche Reformen im Gesundheitswesen oder Änderungen der Pflegeversicherung können indirekt Einfluss auf die zukünftige Entwicklung und die Notwendigkeit von zusätzlichen Vorsorgemaßnahmen haben.
Ihre Möglichkeiten zur Optimierung
Um die Stabilität Ihrer Beiträge im Alter zusätzlich zu sichern, können Sie verschiedene Optionen prüfen:
- Prüfung von Zusatztarifen: Einige Versicherer bieten spezielle Zusatztarife an, die gezielt der Alterungsrückstellung dienen und so Ihre Beiträge im Alter entlasten können. Informieren Sie sich über solche Angebote.
- Beitragsentlastungstarife: Diese Tarife ermöglichen es Ihnen, bereits in jungen Jahren zusätzliche Beiträge einzuzahlen, die dann im Alter zur Reduzierung Ihrer monatlichen Prämie verwendet werden. Dies ist eine effektive Möglichkeit, die finanzielle Last später zu mindern.
- Regelmäßige Überprüfung des Tarifs: Ein Tarifwechsel nach § 204 VVG kann auch im Hinblick auf die Altersrückstellungen relevant sein. Ein Experte kann prüfen, ob Ihr aktueller Tarif noch optimal ist oder ob ein Wechsel in einen Tarif mit besserer Rückstellungsbildung sinnvoll wäre.
- Private Altersvorsorge: Unabhängig von der PKV ist eine umfassende private Altersvorsorge für Selbstständige unerlässlich. Eine gute Finanzplanung berücksichtigt auch mögliche Beitragserhöhungen in der PKV und schafft entsprechende Puffer.
Die Altersrückstellungen sind ein komplexes, aber entscheidendes Element Ihrer privaten Krankenversicherung. Durch vorausschauende Planung und die Nutzung geeigneter Instrumente können Sie auch 2026 und darüber hinaus eine stabile und bezahlbare Gesundheitsversorgung im Alter sicherstellen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.