PKV als Altersvorsorge: Absicherung für Selbstständige 2026
Erfahren Sie, wie die Private Krankenversicherung im Jahr 2026 nicht nur Gesundheitsleistungen, sondern auch eine wichtige Rolle für Ihre Altersvorsorge spielt.
PKV als Altersvorsorge: Absicherung für Selbstständige 2026
Für Selbstständige in Deutschland stellt die Altersvorsorge eine zentrale Herausforderung dar. Neben der Absicherung des Lebensunterhalts im Ruhestand ist auch die Finanzierung der Gesundheitskosten ein entscheidender Faktor. Die Private Krankenversicherung (PKV) spielt hierbei eine oft unterschätzte Rolle und bietet im Jahr 2026 verschiedene Mechanismen, um die Beitragsstabilität im Alter zu gewährleisten und somit aktiv zur finanziellen Planung des Ruhestands beizutragen. Dieser Artikel beleuchtet, wie die PKV als wichtiger Baustein Ihrer Altersvorsorge fungieren kann.
Altersrückstellungen als Puffer für das Alter
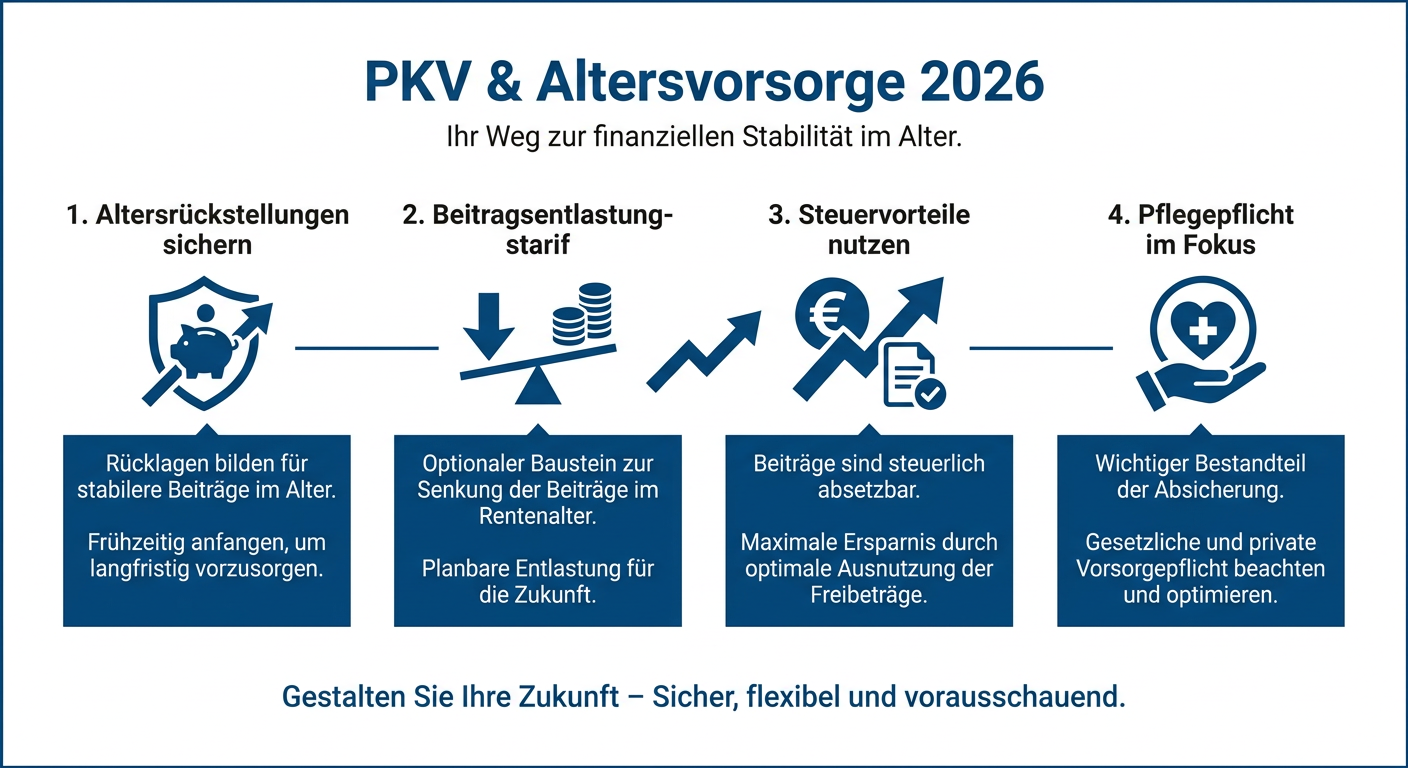
Ein wesentliches Merkmal der PKV sind die sogenannten Altersrückstellungen. Ein Teil der monatlichen Beiträge wird von den Versicherungsunternehmen nicht direkt für aktuelle Leistungsausgaben verwendet, sondern verzinslich angelegt. Diese Rückstellungen dienen dazu, die mit zunehmendem Alter statistisch steigenden Gesundheitskosten und damit verbundenen Beitragsanpassungen abzufedern. Im Jahr 2026 sorgen diese Rückstellungen für eine langfristigere Planbarkeit der Beiträge und mindern das Risiko starker Anstiege im Rentenalter. Es ist ein System der Solidarität innerhalb der Versichertengemeinschaft, das eine nachhaltige Finanzierung sichert.
Beitragsentlastungstarife für gezielte Vorsorge
Neben den regulären Altersrückstellungen bieten viele PKV-Anbieter spezielle Beitragsentlastungstarife an. Hierbei zahlen Sie während Ihrer aktiven Berufszeit zusätzlich in einen Fonds ein, dessen Erträge ab einem bestimmten Alter – beispielsweise ab dem 60. oder 65. Lebensjahr – zur Reduzierung Ihrer monatlichen PKV-Beiträge verwendet werden. Diese Tarife können eine hervorragende Möglichkeit sein, gezielt für den Ruhestand vorzusorgen und das Risiko hoher Beiträge im Alter zu minimieren. Die Beiträge zu Beitragsentlastungstarifen sind zudem häufig steuerlich absetzbar, was einen weiteren Anreiz darstellt.
Steuervorteile nutzen und Kapital bilden
Die Beiträge zur PKV sind als Sonderausgaben steuerlich absetzbar, was eine indirekte Entlastung darstellt. Darüber hinaus können durch die strategische Wahl von Tarifen mit Selbstbehalt und einer umsichtigen Planung der Altersvorsorge Kapital für den Ruhestand gebildet werden. Das Bewusstsein für diese Aspekte ist im Jahr 2026 besonders wichtig, da die Anforderungen an die private Altersvorsorge für Selbstständige stetig steigen. Eine professionelle Beratung kann aufzeigen, wie Sie Ihre PKV optimal in Ihr Gesamtkonzept der Altersvorsorge integrieren.
Pflegepflichtversicherung und ihre Bedeutung
Vergessen Sie nicht die Pflegepflichtversicherung, die für PKV-Versicherte obligatorisch ist und als eigenständiger Baustein ebenfalls zur Altersvorsorge gehört. Sie sichert Sie im Falle von Pflegebedürftigkeit ab, eine Thematik, die im Alter zunehmend an Bedeutung gewinnt. Die Beiträge hierfür sind separat ausgewiesen und werden ebenfalls durch Rückstellungen gestützt, um auch hier die langfristige Finanzierbarkeit zu gewährleisten. Eine frühzeitige Auseinandersetzung mit den Leistungen und Kosten der Pflegepflichtversicherung ist für Selbstständige im Jahr 2026 unerlässlich.
Die PKV ist somit weit mehr als nur ein Schutz bei Krankheit. Sie ist ein strategisches Element der Altersvorsorge, das Selbstständigen im Jahr 2026 ermöglicht, ihre Gesundheitskosten im Ruhestand aktiv zu planen und zu steuern.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.