PKV-Altersrückstellungen: Beiträge im Alter stabil halten
Altersrückstellungen und Beitragsentlastungstarife in der PKV: Wie Selbstständige 2026 steigende Beiträge im Ruhestand effektiv abfedern.
Die Beitragsbemessungsgrenze (BBG) der gesetzlichen Krankenversicherung kletterte 2026 auf 5.512,50 Euro monatlich (66.150 Euro im Jahr). Für freiwillig gesetzlich versicherte Selbstständige mit gutem Einkommen bedeutet dies zusammen mit steigenden Zusatzbeiträgen und dem Pflegeversicherungsbeitrag eine monatliche Belastung von deutlich über 1.100 Euro. Wer in die private Krankenversicherung wechselt oder dort bereits versichert ist, profitiert von einer einkommensunabhängigen Prämie. Doch um die Beitragsstabilität im Rentenalter langfristig abzusichern, gewinnen gezielte Vorsorgebausteine stark an Bedeutung.
Gesetzlicher Zuschlag versus Beitragsentlastungstarif
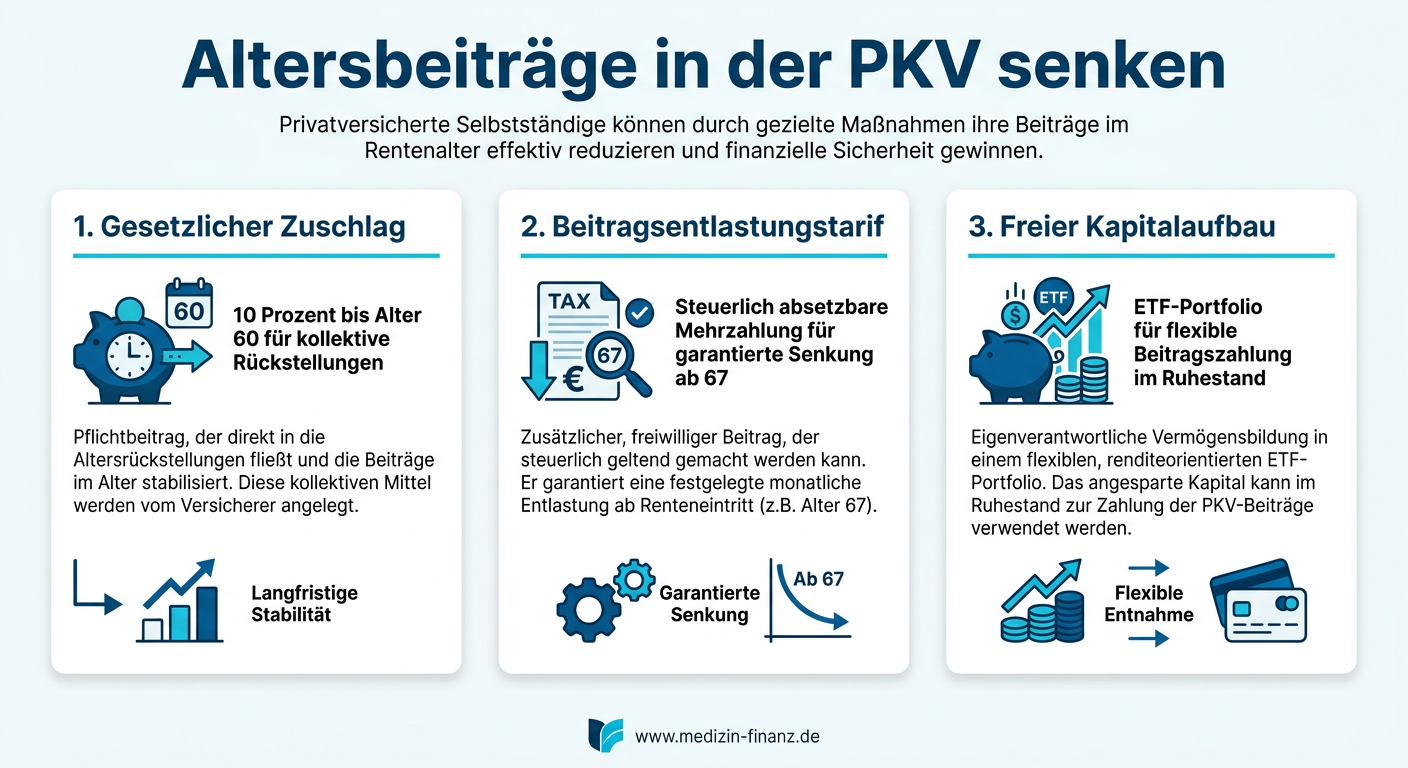
Bis zum 60. Lebensjahr zahlen privat Versicherte standardmäßig einen gesetzlichen Zuschlag von zehn Prozent auf den Krankenversicherungstarif. Dieser Betrag fließt direkt in die kollektiven Altersrückstellungen des Versicherers, um spätere Beitragsanpassungen abzufedern.
Reicht dieser gesetzliche Puffer aus? Für viele Selbstständige oft nur bedingt. Hier setzen private Beitragsentlastungstarife (BET) an. Dabei handelt es sich um eine vertragliche Vereinbarung: Gegen eine heute höhere monatliche Prämie wird der Beitrag ab einem festgelegten Alter – meist dem 65. oder 67. Lebensjahr – verbindlich um einen festen Eurobetrag reduziert.
Steuerliche Behandlung als doppelter Hebel
Für Selbstständige und Unternehmer bieten Entlastungstarife einen spürbaren steuerlichen Vorteil:
- Vorsorgeaufwand: Die Beiträge zum BET gelten steuerlich als Basisabsicherung und sind im Rahmen der Sonderausgaben nach dem Bürgerentlastungsgesetz voll abzugsfähig.
- Gegenrechnung im Alter: Die spätere Beitragsreduktion mindert zwar im Ruhestand den steuerlich absetzbaren Krankenversicherungsbeitrag, greift aber zu einem Zeitpunkt, an dem das zu versteuernde Einkommen meist deutlich niedriger liegt als in den Erwerbsjahren.
Alternative: Eigenverantwortlicher Vermögensaufbau
Trotz der steuerlichen Vorzüge verlangt ein Beitragsentlastungstarif Disziplin. Kündigen Sie den Vertrag oder wechseln Sie vorzeitig den Anbieter, verbleiben die eingezahlten Mittel in der Regel im Kollektiv der Versichertengemeinschaft. Wer maximale Flexibilität bevorzugt, investiert den Differenzbetrag stattdessen in liquide Sparformen wie kostengünstige ETF-Sparpläne oder Festgelder.
Die Wahl zwischen vertraglicher Garantie über den Versicherer und freier Kapitalanlage hängt von der individuellen Risikoneigung ab. Eine Kombination aus Basis-Altersrückstellung, moderatem Entlastungstarif und freiem Vermögensaufbau sichert die Liquidität im Alter pragmatisch ab.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.