Pflegepflichtversicherung: Schutz vor Pflegelücken
Pflegepflichtversicherung und Zusatzschutz für Selbstständige: Leistungsdeckel, Risiken für das Betriebsvermögen und sinnvolle Vorsorgestrategien.
Steigende Fixkosten für Selbstständige
Die gesetzliche Pflegeversicherung geriet in den vergangenen Jahren durch den demografischen Wandel und gestiegene Pflegekosten zunehmend unter Druck. Für freiwillig gesetzlich versicherte Selbstständige kletterten die Abgaben spürbar. Doch auch in der Privaten Pflegepflichtversicherung (PPV) blieben Beitragsanpassungen nicht aus. Da Selbstständige den vollen Betrag ohne Arbeitgeberzuschuss tragen, stellt sich vermehrt die Frage, wie sich das finanzielle Risiko im Pflegefall langfristig kalkulieren lässt.
Gesetzliche Vorgaben und Besonderheiten der PPV
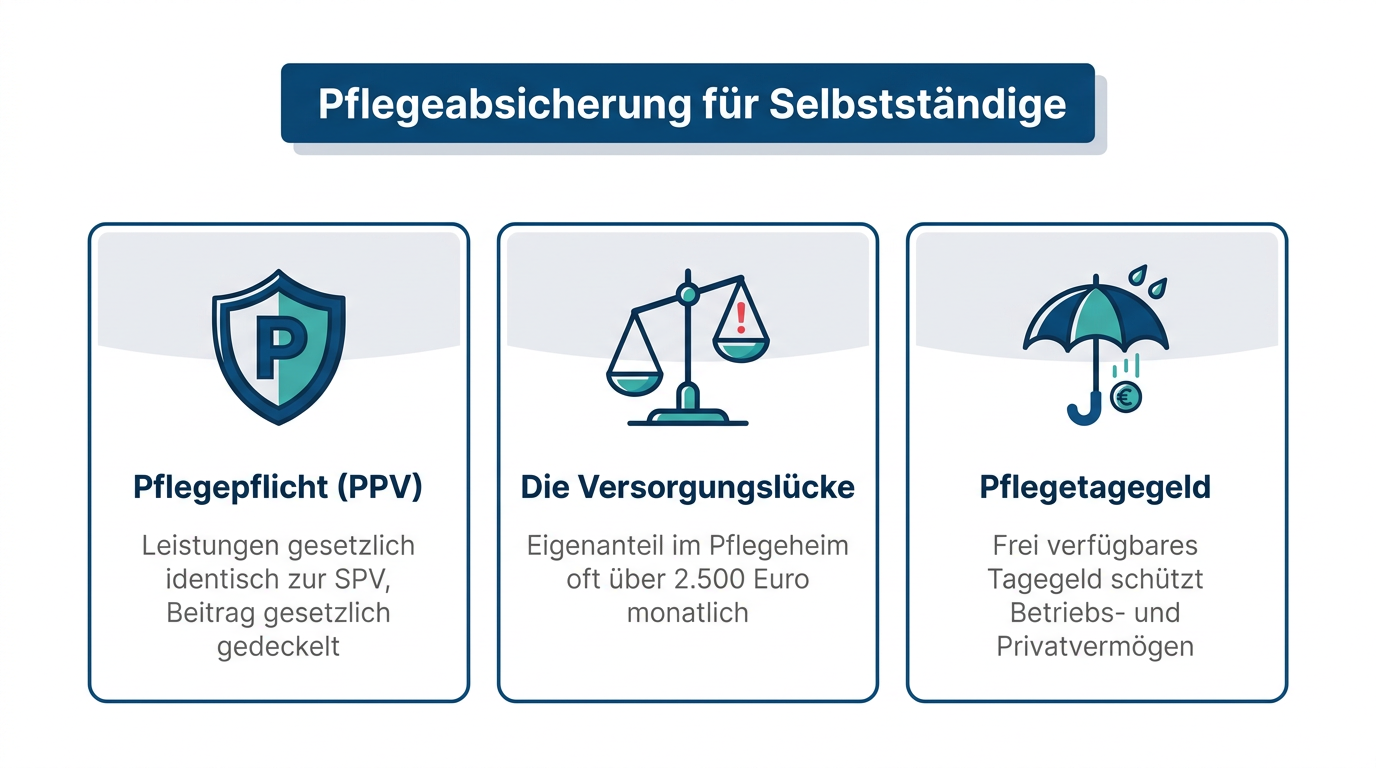
Grundsätzlich gilt in Deutschland die Versicherungspflicht: Wer privat krankenversichert ist, muss auch eine private Pflegepflichtversicherung abschließen. Die Leistungen der PPV sind gesetzlich exakt analog zur sozialen Pflegeversicherung (SPV) definiert. Leistungsunterschiede gibt es bei der Pflichtabsicherung somit nicht.
Ein entscheidender Vorteil schützt PKV-Versicherte vor einer Kostenexplosion: Der Beitrag zur privaten Pflegepflichtversicherung ist gesetzlich auf den Höchstbeitrag der sozialen Pflegeversicherung gedeckelt. Dennoch decken die Regelleistungen beider Systeme im Ernstfall selten die tatsächlichen Heim- oder Pflegekosten.
Strategien zur Absicherung des Pflegerisikos
Für Unternehmer und Freiberufler droht im Pflegefall eine erhebliche Versorgungslücke, die das über Jahre aufgebaute Betriebs- oder Privatvermögen gefährden kann. Drei Bausteine schaffen Stabilität:
- Pflegetagegeld-Zusatzversicherung: Zahlt ab Erreichen eines definierten Pflegegrades einen festen Tagessatz aus. Dieser steht zur freien Verfügung und fängt laufende Betriebskosten oder Betreuungsausgaben auf.
- Pflege-Bahr mit staatlicher Förderung: Eine Option ohne Gesundheitsprüfung, die jedoch vergleichsweise geringe Leistungen bietet und vor allem bei bestehenden Vorerkrankungen geprüft werden sollte.
- Kombination mit Altersrückstellungen: Moderne Tarife kalkulieren Alterungsrückstellungen ein, um Beitragsanpassungen im Rentenalter abzufedern.
Fazit: Vorsorge frühzeitig strukturieren
Die Pflegepflichtversicherung bietet lediglich eine Basisabsicherung. Selbstständige sollten ihren Versicherungsschutz frühzeitig um private Ergänzungstarife erweitern, solange das Eintrittsalter niedrig und die Gesundheitshistorie ohne schwerwiegende Einträge ist. Auf diese Weise bleibt das Vermögen für die Familie und die eigene Altersversorgung geschützt.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.