Pflegeversicherung für Selbstständige: Aktuelle Anforderungen 2026
Die Pflegepflichtversicherung ist auch für PKV-Versicherte Pflicht. Erfahren Sie alles über Beitragsanpassungen, Leistungen und wie Sie sich optimal absichern.
Pflegeversicherung für Selbstständige: Aktuelle Anforderungen 2026
Für Selbstständige in der privaten Krankenversicherung (PKV) ist die Pflegepflichtversicherung ein unverzichtbarer Bestandteil ihrer Absicherung. Sie gewährleistet, dass im Falle einer Pflegebedürftigkeit grundlegende Kosten gedeckt sind. Angesichts der demografischen Entwicklung und steigender Pflegekosten ist es für Freiberufler und Unternehmer entscheidend, die aktuellen Anforderungen und Leistungen genau zu kennen und frühzeitig passende Vorkehrungen zu treffen.
Die Rolle der privaten Pflegepflichtversicherung (PPV)
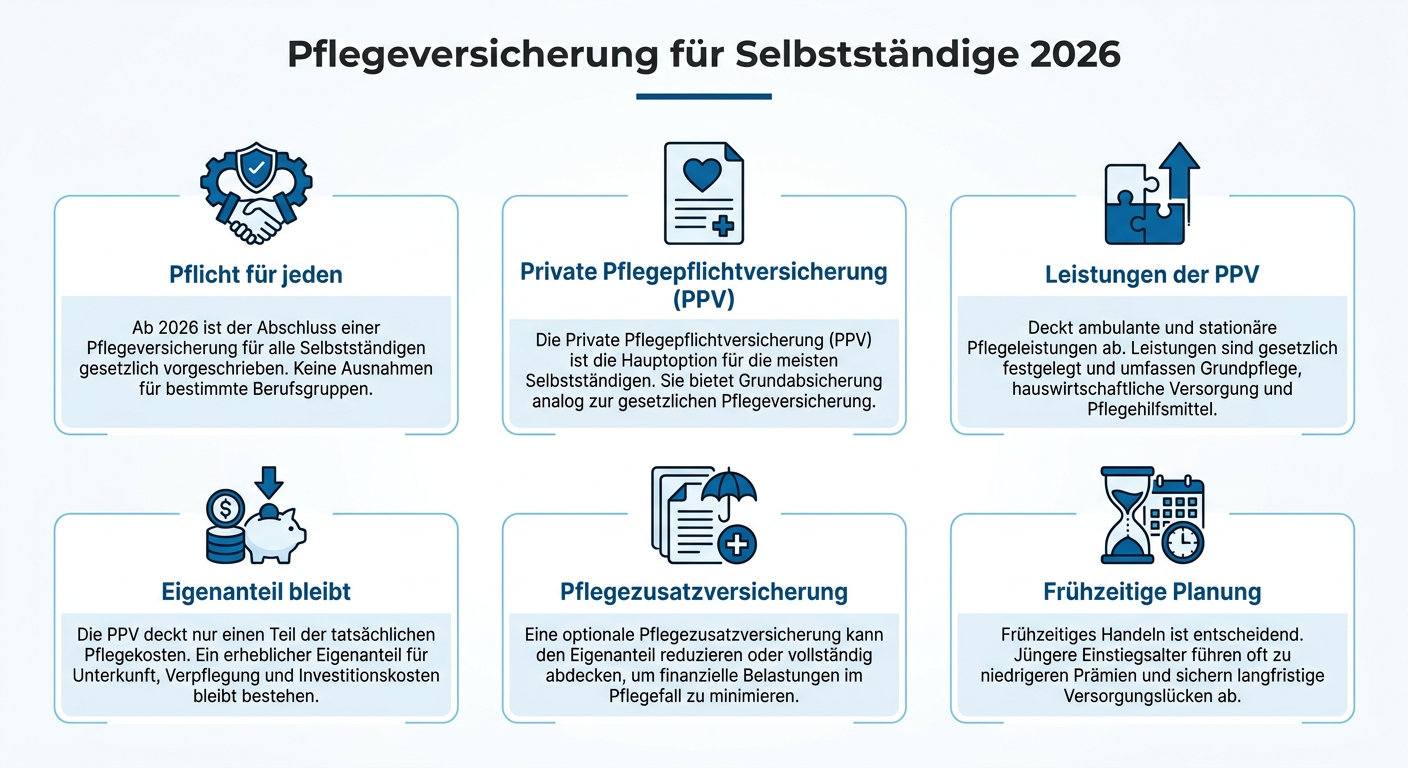
Jeder in Deutschland lebende Mensch ist pflegepflichtversichert, egal ob gesetzlich oder privat krankenversichert. Für PKV-Versicherte greift die private Pflegepflichtversicherung (PPV). Ihre Leistungen orientieren sich an denen der sozialen Pflegeversicherung (SPV) und sind gesetzlich definiert. Die Beiträge zur PPV werden separat von den Beiträgen zur Krankenversicherung erhoben und basieren – anders als in der GKV – nicht auf dem Einkommen, sondern auf dem individuellen Eintrittsalter und den gewählten Leistungen. Eine Anpassung der Beiträge kann auch hier aufgrund von Kostensteigerungen im Pflegebereich oder gesetzlichen Änderungen erfolgen.
Aktuelle Entwicklungen und Leistungsumfang
Die Pflegeversicherung hat in den letzten Jahren durch verschiedene Pflegestärkungsgesetze (PSG) immer wieder Reformen erfahren. Diese Reformen zielten darauf ab, die Leistungen für Pflegebedürftige zu verbessern und die Strukturen anzupassen. Für 2026 sind weitere Anpassungen denkbar, die sowohl den Leistungsumfang als auch die Finanzierung betreffen können. Es ist ratsam, die Informationen Ihrer Versicherung regelmäßig zu prüfen, um über Änderungen auf dem Laufenden zu bleiben. Die PPV deckt einen Teil der Kosten für häusliche, teilstationäre oder vollstationäre Pflege ab, je nach Pflegegrad. Sie ist jedoch keine Vollkaskoversicherung; ein Eigenanteil bleibt in der Regel bestehen.
Zusätzliche Absicherung durch private Pflegezusatzversicherungen
Angesichts des Eigenanteils, der bei Pflegebedürftigkeit anfallen kann, entscheiden sich viele Selbstständige für eine zusätzliche private Pflegezusatzversicherung. Diese Policen schließen die Lücke zwischen den Leistungen der Pflegepflichtversicherung und den tatsächlichen Pflegekosten. Es gibt verschiedene Modelle: Pflegetagegeldversicherungen zahlen einen festen Betrag pro Pflegetag, Pflegerentenversicherungen bieten eine lebenslange Rente und Pflegekostenversicherungen übernehmen prozentual oder fest definierte Kostenanteile. Eine frühzeitige Absicherung ist hier besonders sinnvoll, da der Gesundheitszustand bei Vertragsabschluss eine Rolle spielt und die Beiträge mit dem Eintrittsalter steigen.
Frühzeitige Planung ist der Schlüssel
Die Auseinandersetzung mit dem Thema Pflegeversicherung mag unangenehm erscheinen, ist aber für Selbstständige essenziell. Eine frühzeitige und umfassende Planung schützt Sie und Ihre Familie vor hohen finanziellen Belastungen im Pflegefall. Überprüfen Sie regelmäßig Ihren bestehenden Schutz, informieren Sie sich über aktuelle Entwicklungen und lassen Sie sich bei Bedarf von einem unabhängigen Experten beraten, um eine auf Ihre persönliche und berufliche Situation zugeschnittene Lösung zu finden.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.