Pflegeversicherung 2026: Was Selbstständige in der PKV wissen müssen
Erfahren Sie alles zur privaten Pflegepflichtversicherung (PPV) für Selbstständige 2026 – Leistungen, Beitragsanpassungen und Vorsorge.
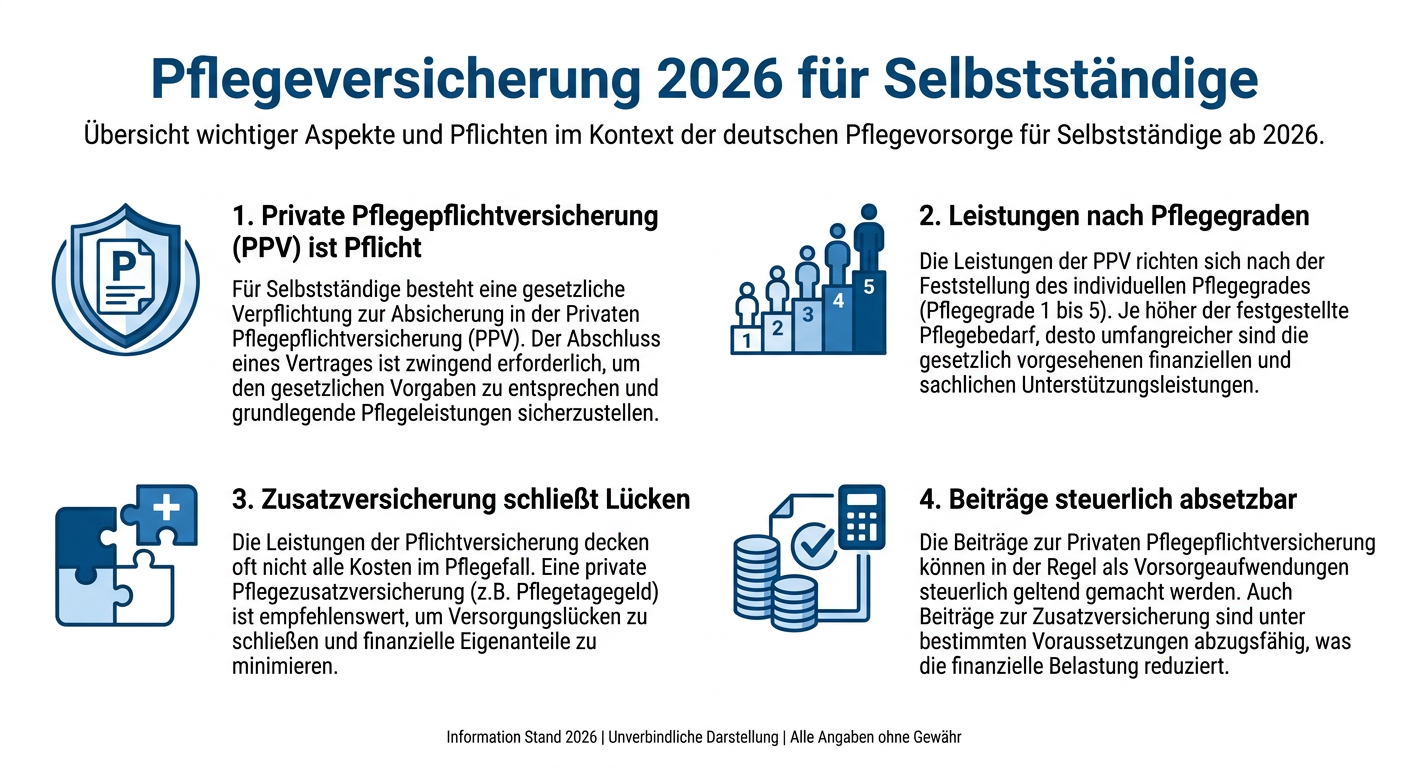
Die Pflegeversicherung 2026: Was Selbstständige in der PKV wissen müssen
Als Selbstständiger in Deutschland sind Sie, sofern Sie privat krankenversichert sind, auch in der privaten Pflegepflichtversicherung (PPV) versichert. Die Pflegeversicherung ist ein essenzieller Bestandteil des sozialen Sicherungssystems, dessen Bedeutung mit dem demografischen Wandel stetig zunimmt. Für das Jahr 2026 und darüber hinaus gibt es wichtige Entwicklungen und Aspekte, die Sie als PKV-Versicherter kennen sollten, um optimal vorbereitet zu sein.
Beitragsanpassungen und Gesetzesänderungen
Die Pflegeversicherung ist in den letzten Jahren immer wieder Gegenstand politischer Diskussionen und Gesetzesänderungen gewesen, zuletzt auch mit Auswirkungen auf die Beitragsgestaltung. Für 2026 könnten weitere Anpassungen der Beitragssätze oder der Bemessungsgrundlagen relevant werden. Es ist entscheidend, dass Sie die Informationen Ihrer Versicherungsgesellschaft aufmerksam verfolgen, um über eventuelle Änderungen an Ihrem Beitrag oder den Leistungen informiert zu sein. Die Beiträge zur PPV richten sich, anders als in der GKV, nicht nach Ihrem Einkommen, sondern nach dem Eintrittsalter und dem gewählten Leistungsumfang, der dem der sozialen Pflegeversicherung entspricht.
Leistungen der privaten Pflegepflichtversicherung
Die private Pflegepflichtversicherung bietet Leistungen, die denen der sozialen Pflegeversicherung (SPV) entsprechen. Sie zahlt bei häuslicher Pflege, teilstationärer Pflege, Kurzzeitpflege, vollstationärer Pflege und für Sachleistungen. Die Höhe der Leistungen ist dabei an die fünf Pflegegrade gekoppelt, die den Grad der Selbstständigkeit einer Person und damit den Umfang der benötigten Hilfe widerspiegeln. Es ist wichtig zu verstehen, dass die Pflegepflichtversicherung lediglich eine Grundabsicherung darstellt und die tatsächlichen Kosten einer umfassenden Pflege oft nicht vollständig deckt. Eine frühzeitige Information über die konkreten Leistungsumfänge für die verschiedenen Pflegegrade ist für Ihre Vorsorgeplanung unerlässlich.
Die Notwendigkeit einer privaten Pflegezusatzversicherung
Angesichts der Tatsache, dass die Leistungen der Pflegepflichtversicherung in der Regel nicht ausreichen, um die gesamten Pflegekosten zu decken, sollten Selbstständige über den Abschluss einer privaten Pflegezusatzversicherung nachdenken. Diese kann die Versorgungslücke schließen und somit den finanziellen Schutz für Sie und Ihre Angehörigen im Pflegefall deutlich verbessern. Es gibt verschiedene Formen der Zusatzversicherung, wie beispielsweise Pflegetagegeld- oder Pflegekostenversicherungen. Gerade für Selbstständige, die oft keine großen Rücklagen haben oder im Alter auf eine gute Versorgung angewiesen sind, ist dies eine wichtige finanzielle Absicherung. Eine frühzeitige Entscheidung spart zudem Beiträge, da das Eintrittsalter ein entscheidender Faktor ist.
Steuerliche Aspekte der Pflegeversicherung
Ihre Beiträge zur privaten Pflegepflichtversicherung sind steuerlich absetzbar. Sie zählen zu den Vorsorgeaufwendungen und können im Rahmen Ihrer Einkommensteuererklärung geltend gemacht werden. Achten Sie darauf, alle relevanten Belege für Ihre Steuererklärung sorgfältig aufzubewahren. Es ist ratsam, sich hierzu jährlich von einem Steuerberater beraten zu lassen, da sich die steuerlichen Rahmenbedingungen ändern können.
Ihre Vorsorge für den Pflegefall 2026
Informieren Sie sich umfassend über die aktuelle Gesetzeslage und die Leistungen Ihrer privaten Pflegepflichtversicherung. Prüfen Sie, ob eine private Pflegezusatzversicherung für Sie sinnvoll ist, um finanzielle Engpässe im Pflegefall zu vermeiden. Eine vorausschauende Planung ist der beste Weg, um im Pflegefall abgesichert zu sein und Ihre Selbstständigkeit auch im Alter zu bewahren.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.