Pflegepflichtversicherung in der PKV für Selbstständige
Pflegepflichtversicherung in der PKV: Alles zu Beitragsgrenzen, Deckelung und Zusatzabsicherung für Selbstständige und Unternehmer.
Gesetzliche Anpassungen und steigende Beitragsbelastung
Die Pflegepflichtversicherung (PPV) verzeichnete in den vergangenen Jahren deutliche Ausgabensteigerungen. Gesetzliche Reformen zur Stärkung der Pflegeleistungen sowie steigende Personalkosten im Pflegebereich wirken sich direkt auf die Umlagen aus. Für privat versicherte Selbstständige bedeutet dies spürbare Beitragsanpassungen, da die PPV gesetzlich verpflichtend an den PKV-Hauptvertrag gekoppelt ist.
Während Angestellte von einem Arbeitgeberzuschuss profitieren, tragen Selbstständige und Freiberufler den vollen Beitrag zur privaten Pflegepflichtversicherung eigenständig. Eine genaue Kenntnis der Beitragsdeckel und Gestaltungsmöglichkeiten ist daher wirtschaftlich geboten.
Die Höchstbeitragsgrenze der Pflegepflichtversicherung
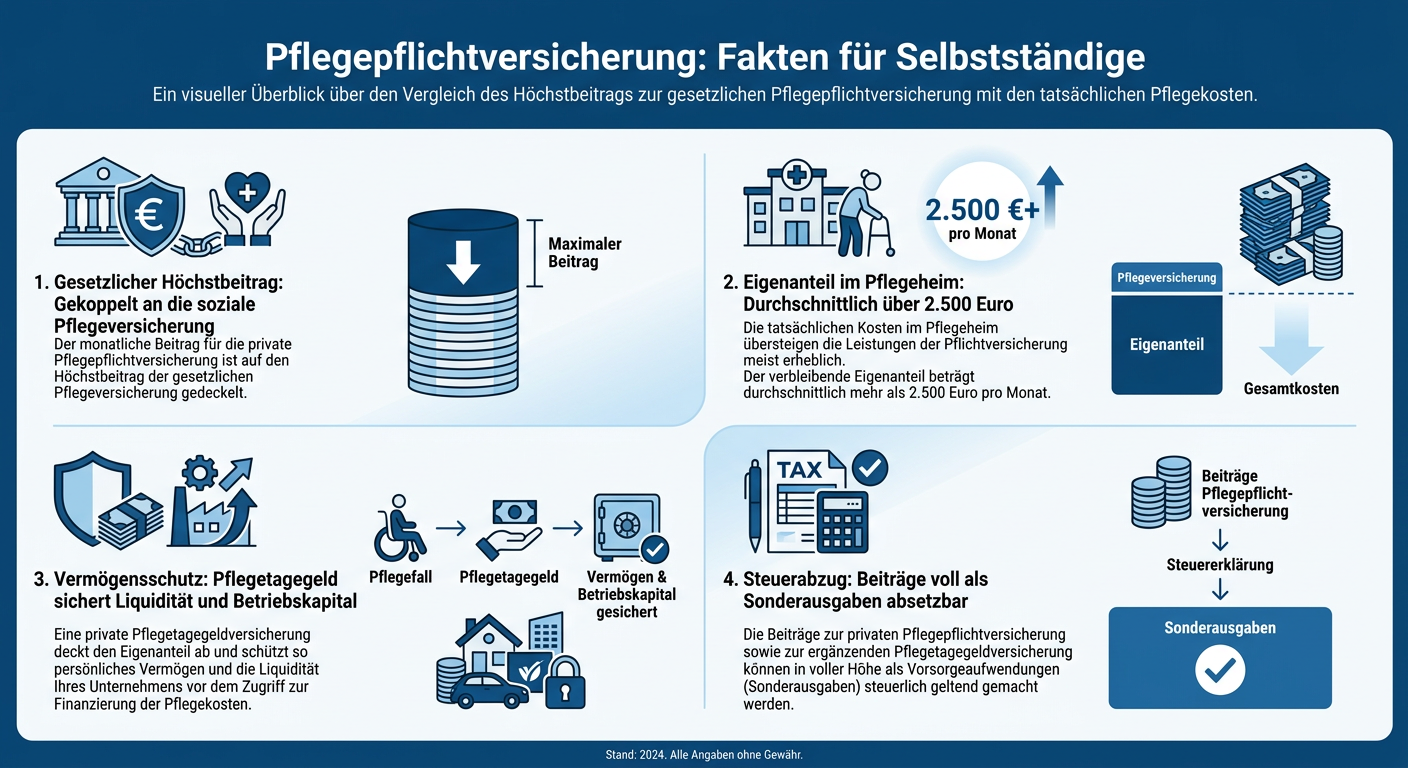
Der Gesetzgeber schützt privat Pflegeversicherte vor unverhältnismäßig hohen Kosten: Der Monatsbeitrag zur privaten Pflegepflichtversicherung darf den Höchstbeitrag der sozialen Pflegeversicherung (SPV) nicht übersteigen. Maßgeblich hierfür ist die jeweilige Beitragsbemessungsgrenze multipliziert mit dem aktuellen Beitragssatz der SPV.
Erreicht ein Versicherter diese Obergrenze, wird der Beitrag rechnerisch gedeckelt. Selbstständige sollten ihre Beitragsabrechnungen daraufhin überprüfen, ob die Kappungsgrenze vom jeweiligen PKV-Unternehmen korrekt hinterlegt wurde.
Warum die Pflegepflichtversicherung nicht ausreicht
Die Leistungen der privaten und gesetzlichen Pflegepflichtversicherung sind per Gesetz identisch. Sie decken im Ernstfall jedoch lediglich einen Teil der realen Pflegekosten ab. Insbesondere bei einer stationären Unterbringung in Pflegegrad 4 oder 5 verbleibt ein erheblicher Eigenanteil, der monatlich oft mehrere tausend Euro beträgt.
Für Unternehmer und Freiberufler droht hier ein doppelter Liquiditätsengpass:
- Vermögensverzehr: Reicht das Einkommen im Alter nicht aus, greifen Pflegeheime auf bestehendes Betriebs- oder Privatvermögen zurück.
- Belastung der Familie: Zwar schützt das Angehörigen-Entlastungsgesetz Angehörige bis zu einem Jahresbruttoeinkommen von 100.000 Euro, Ehepartner haften jedoch im Rahmen der Unterhaltspflicht vorrangig mit ihrem gemeinsamen Vermögen.
Zusätzliche Pflegeabsicherung strategisch einbinden
Um Deckungslücken zu schließen, stehen Selbstständigen private Pflegezusatzversicherungen zur Verfügung. Pflegetagegeldtarife bieten hierbei die größte Flexibilität, da die ausgezahlte Summe im Pflegefall frei verwendet werden kann – beispielsweise für private Pflegekräfte oder den Ausgleich laufender Betriebskosten.
Zudem können staatlich geförderte Pflege-Bahr-Tarife eine sinnvolle Basis bilden, da sie ohne Gesundheitsprüfung abgeschlossen werden können, wenngleich das Leistungsvolumen begrenzt bleibt. Eine frühzeitige Absicherung sichert günstige Einstiegsprämien und schützt das über Jahre aufgebaute Betriebsvermögen vor Zugriffen im Pflegefall.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.