Pflegepflichtversicherung 2026: Was Selbstständige wissen müssen
Die Pflegepflichtversicherung ist auch für Selbstständige Pflicht. Erfahren Sie 2026 alles Wichtige zu Beiträgen, Leistungen und individuellen Ergänzungen.
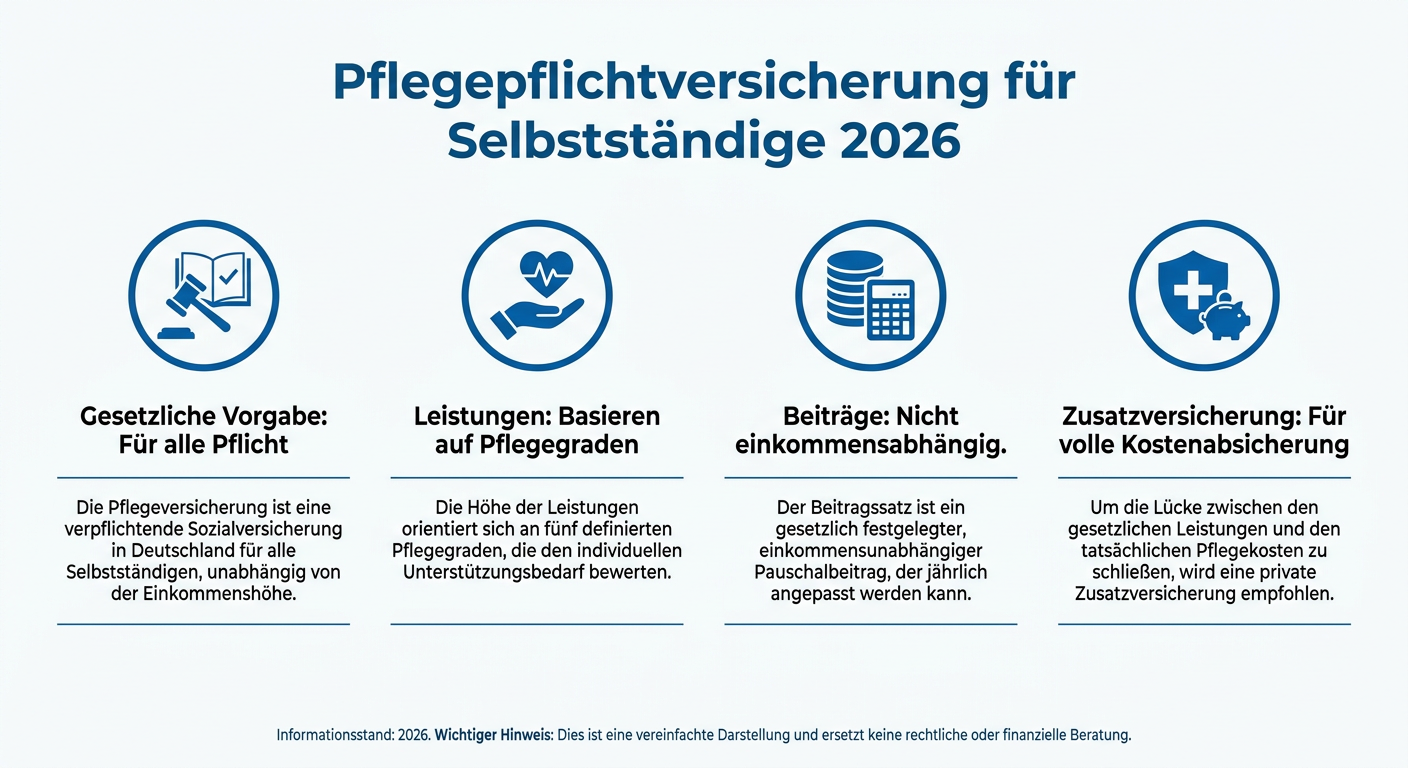
Als Selbstständiger sind Sie nicht nur in der Krankenversicherung, sondern auch in der Pflegepflichtversicherung (PVN) versicherungspflichtig. Diese bildet eine essenzielle Säule der sozialen Absicherung in Deutschland und greift, wenn aufgrund von Krankheit oder Behinderung eine pflegerische Unterstützung notwendig wird. Auch wenn die private Krankenversicherung (PKV) Flexibilität bietet, ist die Pflegepflichtversicherung staatlich reguliert und ihre Leistungen sind im Sozialgesetzbuch (SGB XI) festgelegt. Ab 2026 sollten Selbstständige die aktuellen Rahmenbedingungen genau kennen, um gut vorbereitet zu sein.
Die Grundlagen der Pflegepflichtversicherung für Selbstständige
Anders als in der GKV, wo die Pflegeversicherung an die Krankenversicherung gekoppelt ist, haben privat Versicherte ihre Pflegepflichtversicherung bei einem privaten Versicherungsunternehmen abgeschlossen. Der Leistungskatalog der privaten Pflegepflichtversicherung ist jedoch gesetzlich an den der sozialen Pflegeversicherung (SPV) angelehnt. Das bedeutet, die Leistungen sind bei beiden Systemen vergleichbar und richten sich nach den sogenannten Pflegegraden. Die Beitragshöhe ist nicht einkommensabhängig, sondern wird auf Basis des gewählten Tarifs und des Eintrittsalters berechnet, wobei Kinderlose in der Regel höhere Beiträge zahlen müssen.
Beitragsanpassungen und ihre Auswirkungen
Die Beiträge zur Pflegepflichtversicherung werden regelmäßig angepasst, um dem steigenden Bedarf an Pflegeleistungen und den damit verbundenen Kosten Rechnung zu tragen. Für 2026 ist es wichtig, sich über potenzielle Anpassungen zu informieren. Diese können durch geänderte gesetzliche Vorgaben oder durch die Entwicklung der Leistungsausgaben im Pflegesystem begründet sein. Selbstständige sollten diese Entwicklungen im Blick behalten, um ihre monatliche Belastung einschätzen und gegebenenfalls durch eine strategische Tarifwahl oder ergänzende Versicherungen gegensteuern zu können.
Individuelle Ergänzungen durch die Pflegezusatzversicherung
Die Leistungen der gesetzlich vorgeschriebenen Pflegepflichtversicherung decken in der Regel nur einen Teil der tatsächlichen Kosten im Pflegefall ab. Ein erheblicher Eigenanteil bleibt oft bestehen, insbesondere bei stationärer Pflege. Um diese finanzielle Lücke zu schließen und den Lebensstandard im Pflegefall zu sichern, ist eine private Pflegezusatzversicherung für Selbstständige besonders empfehlenswert. Es gibt verschiedene Formen, wie das Pflegetagegeld, die Pflegerentenversicherung oder die Kostenabsicherung für ambulante oder stationäre Pflege. Eine frühzeitige Auseinandersetzung mit diesen Optionen ist ratsam, da der Abschluss in jungen und gesunden Jahren meist mit günstigeren Konditionen verbunden ist.
Altersrückstellungen und ihre Bedeutung
Auch in der privaten Pflegepflichtversicherung werden Altersrückstellungen gebildet. Diese dienen dazu, die Beiträge im Alter stabil zu halten, obwohl das Risiko, pflegebedürftig zu werden, steigt. Durch die Ansparung in jungen Jahren wird ein Puffer geschaffen, der die Beitragsexplosion im fortgeschrittenen Alter abfedern soll. Ein Verständnis dieses Mechanismus ist entscheidend für eine langfristige Finanzplanung als Selbstständiger und unterstreicht die Notwendigkeit einer wohlüberlegten Wahl des Anbieters und Tarifs, da ein Wechsel zwischen Anbietern den Verlust dieser Rückstellungen bedeuten kann.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.