Krankentagegeld in der PKV: Schutz vor Verdienstausfall
Krankentagegeld für Selbstständige in der PKV: Tagessatz richtig berechnen, Karenzzeiten optimieren und die Schnittstelle zur Berufsunfähigkeit absichern.
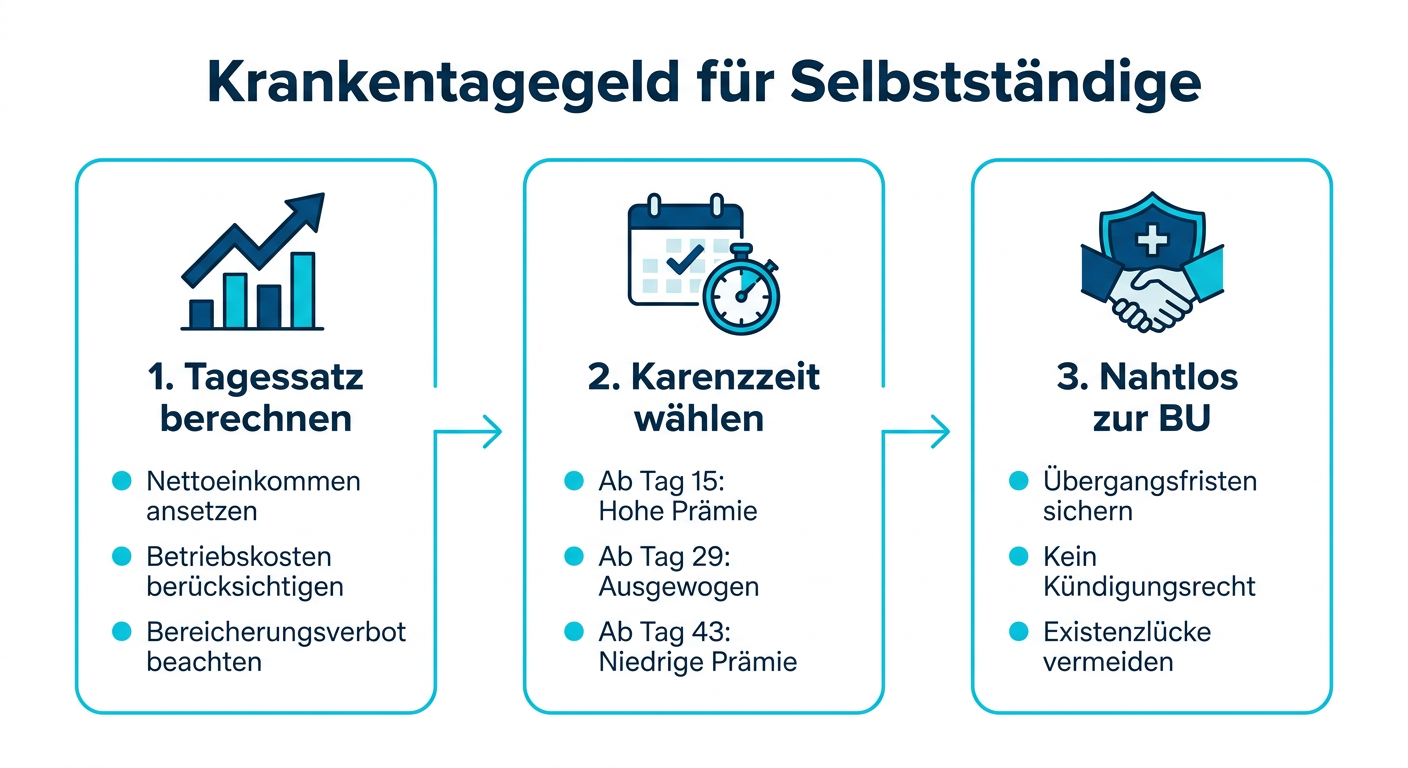
Für Selbstständige ist Arbeitskraft das wichtigste Betriebskapital. Fällt das Einkommen durch eine schwere Erkrankung oder einen Unfall weg, greift die gesetzliche Absicherung bei privat Versicherten nicht. Eine passgenaue Krankentagegeldversicherung (KTG) schließt diese existenzbedrohende Lücke. Viele Verträge weisen jedoch gravierende Deckungslücken auf, weil sie nach der Gründung nie an gestiegene Gewinne und Lebenshaltungskosten angepasst wurden.
Den tatsächlichen Absicherungsbedarf ermitteln
Das Krankentagegeld dient nicht als Renditeobjekt, sondern als reiner Einkommensersatz. Privatversicherte müssen daher zwei Kernkomponenten decken: die privaten Lebenshaltungskosten (Wohnen, Familie, private Vorsorge) sowie die fortlaufenden betrieblichen Fixkosten, sofern diese nicht durch eine separate Betriebskostenversicherung abgesichert sind.
Versicherer verlangen bei der Festlegung des Tagessatzes den Nachweis des durchschnittlichen Nettoeinkommens der letzten Jahre. Es gilt das Bereicherungsverbot: Das Krankentagegeld darf das durchschnittliche Nettoeinkommen nicht übersteigen. Hat sich Ihr unternehmerischer Gewinn in den vergangenen Jahren positiv entwickelt, sollte die Tagessatzhöhe zeitnah nachgemeldet werden, um im Ernstfall den vollen Lebensstandard zu sichern.
Die Karenzzeit: Balance zwischen Prämie und Liquidität
Die Karenzzeit legt fest, ab welchem Tag der ärztlich bescheinigten Arbeitsunfähigkeit die Auszahlung beginnt:
- Frühe Leistung (ab Tag 8 bis 14): Sinnvoll für Freiberufler mit geringer Liquiditätsreserve, führt jedoch zu spürbar höheren Monatsbeiträgen.
- Standardmodell (ab Tag 22 oder 29): Ein bewährter Kompromiss. Drei bis vier Wochen Verdienstausfall werden aus betrieblichen Rücklagen überbrückt.
- Später Leistungsbeginn (ab Tag 43): Deutlich günstigere Tarife, setzt aber einen Puffer von mindestens zwei vollen Monatsausgaben voraus.
Oft empfiehlt sich eine Staffelung: Ein Basisbetrag greift ab der vierten Woche, während ab der siebten Woche ein höherer Satz zur langfristigen Absicherung ausgezahlt wird.
Fallstrick Berufsunfähigkeit: Nahtloser Übergang entscheidend
Ein häufiger Konfliktpunkt entsteht an der Schnittstelle zur Berufsunfähigkeit (BU). Gilt eine Arbeitsunfähigkeit medizinisch als dauerhaft, endet die Leistungspflicht des Krankentagegeldes meist binnen weniger Wochen.
Liegt zu diesem Zeitpunkt noch keine Anerkennung durch die Berufsunfähigkeitsversicherung vor, droht eine existenzielle Liquiditätslücke. Achten Sie auf Tarife mit verlängerten Übergangsfristen, bei denen das Tagegeld mindestens drei Monate über den Zeitpunkt der festgestellten Berufsunfähigkeit hinaus fortgezahlt wird. Moderne PKV-Bedingungen verzichten zudem auf das ordentliche Kündigungsrecht des Versicherers nach einem Leistungsfall.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.