Krankentagegeld für Selbstständige in der PKV
Krankentagegeld für Selbstständige optimal gestalten: Karenzzeiten, Nettoeinkommensnachweis und Existenzsicherung ohne Deckungslücken erklärt.
Krankentagegeld: Das unterschätzte Kernmodul für Selbstständige
Während Angestellte im Krankheitsfall durch die gesetzliche sechswöchige Entgeltfortzahlung geschützt sind, stehen Selbstständige und Unternehmer ab dem ersten Krankheitstag ohne Einkommensgarantie da. Ein stationärer Aufenthalt oder eine langwierige Genesung führen unmittelbar zu Liquiditätsengpässen, da betriebliche Fixkosten und private Lebenshaltungskosten unvermindert weiterlaufen.
Das Krankentagegeld innerhalb der privaten Krankenversicherung ist daher kein optionales Extra, sondern das zentrale Instrument zur Absicherung der wirtschaftlichen Existenz. Dennoch weisen viele Policen gravierende Fehlkalkulationen auf.
Tagessatzhöhe und Karenzzeit präzise abstimmen
Die Ausgestaltung des Krankentagegeldes erfordert eine realistische Gegenüberstellung von betrieblichen Erfordernissen und privaten Verbindlichkeiten:
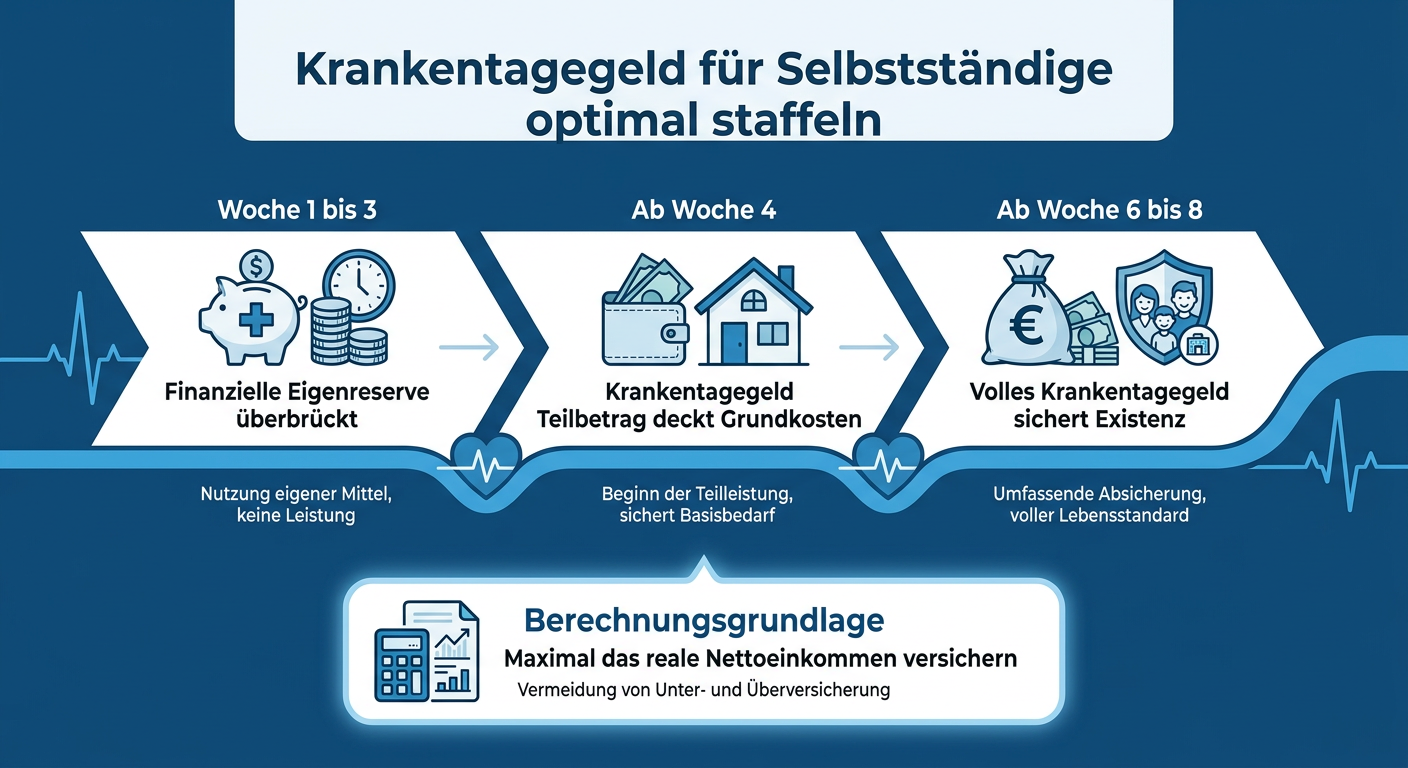
- Berechnungsgrundlage Nettoeinkommen: Der versicherbare Tagessatz orientiert sich am durchschnittlichen steuerlichen Reingewinn der letzten Jahre. Ein zu hoch angesetzter Satz führt im Leistungsfall zu Kürzungen, da das versicherte Krankentagegeld das tatsächliche Nettoeinkommen nicht übersteigen darf (Bereicherungsverbot).
- Karenzzeiten staffeln: Eine Auszahlung ab dem 4. oder 8. Tag ist zwar möglich, treibt die Versicherungsprämie jedoch unverhältnismäßig in die Höhe. Für viele Selbstständige empfiehlt sich ein gestaffeltes Modell: Ein Teilbetrag greift ab der 4. Woche für laufende Lebenshaltungskosten, ein erweiterter Schutz ab der 6. oder 8. Woche für längere Ausfälle.
- Laufende Betriebskosten einplanen: Freiberufler mit Personal oder Büroanmietung müssen prüfen, ob das Tagegeld ausreicht oder ob eine ergänzende Betriebsunterbrechungsversicherung erforderlich ist.
Dynamisierung und vertragliche Fallstricke
Mit steigendem Unternehmenserfolg muss auch das Krankentagegeld angepasst werden. Vereinbaren Sie Tarife mit dynamischen Anpassungsoptionen, die regelmäßige Erhöhungen ohne erneute Gesundheitsprüfung ermöglichen.
Besonderes Augenmerk gilt der Abgrenzung zur Berufsunfähigkeit: Sobald eine Erkrankung nicht mehr vorübergehend ist, sondern dauerhafte Berufsunfähigkeit eintritt, endet die Zahlung des Krankentagegeldes meist binnen weniger Wochen. Ein nahtloser Übergang zwischen Krankentagegeld und einer privaten Berufsunfähigkeitsversicherung ist daher unverzichtbar.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.