Krankentagegeld in der PKV für Selbstständige
Krankentagegeld für Selbstständige: Karenzzeiten optimal wählen, Einkommensausfälle absichern und gefährliche Deckungslücken in der PKV vermeiden.
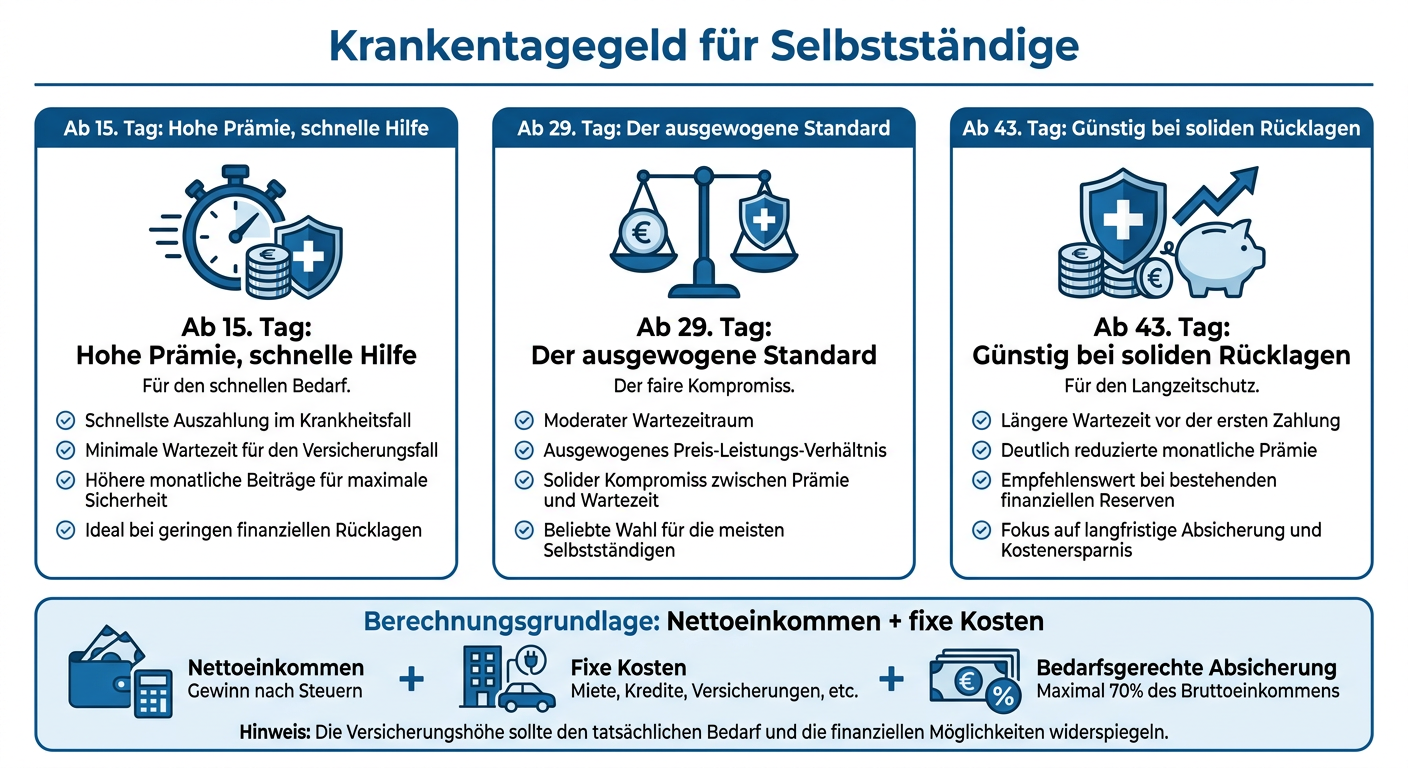
Das Krankentagegeld als existenzielle Säule
Angestellte profitieren im Krankheitsfall von der sechsmonatigen Lohnfortzahlung durch den Arbeitgeber, bevor das Krankengeld einsetzt. Für Selbstständige, Freiberufler und Gewerbetreibende existiert ein solches Auffangnetz nicht: Fällt die eigene Arbeitskraft aus, stoppt der Umsatz häufig ab dem ersten Tag, während private Lebenshaltungskosten und betriebliche Fixkosten unverändert weiterlaufen.
Das Krankentagegeld (KTG) in der privaten Krankenversicherung ist daher kein optionaler Komfortbaustein, sondern das fundamentale Instrument zur Existenzsicherung. Dennoch weisen zahlreiche Policen von Selbstständigen gravierende Deckungslücken auf – oft durch veraltete Absicherungshöhen oder unpassend gewählte Karenzzeiten.
Die Wahl der passenden Karenzzeit
Die Karenzzeit legt fest, ab welchem Krankheitstag der Versicherer das vereinbarte Tagegeld auszahlt. Je kürzer die Karenzzeit, desto höher fällt die monatliche Versicherungsprämie aus:
- Karenzzeit ab dem 8. oder 15. Tag: Empfehlenswert für Soloselbstständige ohne liquide Rücklagen, deren Einnahmen unmittelbar an persönliche Arbeitsstunden gekoppelt sind.
- Karenzzeit ab dem 22. oder 29. Tag: Der gängige Standard für Freiberufler mit stabilen finanziellen Puffern für laufende Betriebskosten.
- Karenzzeit ab dem 43. Tag: Deutlich preiswertere Variante für Unternehmer mit Mitarbeitern oder passiven Einnahmen, die mehrwöchige Ausfälle problemlos überbrücken können.
Eine gestaffelte Absicherung ist in vielen Tarifen ebenfalls darstellbar: So kann beispielsweise ab Tag 15 ein Grundbetrag fließen, der ab Tag 43 auf das volle Einkommensniveau aufgestockt wird.
Bedarfsermittlung: Reingewinn statt Umsatz
Ein häufiger Fehler liegt in der Fehleinschätzung des abzusichernden Bedarfs. Als Obergrenze gilt das durchschnittliche Nettoeinkommen der letzten zwölf Monate. Das Krankentagegeld darf laut Versicherungsvertragsgesetz nicht zur Bereicherung führen; es darf den tatsächlichen Verdienstausfall nicht übersteigen.
Bei der Berechnung müssen Selbstständige zwei Faktoren berücksichtigen:
- Private Lebenshaltungskosten: Miete, Kredite, private Altersvorsorge und der eigene PKV-Beitrag (welcher auch während der Krankheit weiterbezahlt werden muss).
- Betriebliche Fixkosten: Fortlaufende Ausgaben für Büro, Softwarelizenzen oder Gehälter sollten idealerweise über eine separate Praxisausfall- oder Betriebskostenversicherung abgedeckt werden, da KTG-Leistungen dem privaten Einkommen zugerechnet werden.
Wichtige Klauseln im Vertragswerk
Besondere Aufmerksamkeit verlangen die tariflichen Regelungen zur Berufsunfähigkeit (BU). Endet die Arbeitsunfähigkeit durch den Eintritt einer dauerhaften Berufsunfähigkeit, stellen viele KTG-Tarife die Zahlung nach einer Übergangsfrist von wenigen Monaten ein. Versicherte sollten darauf achten, dass die Schnittstelle zwischen Krankentagegeld und Berufsunfähigkeitsversicherung nahtlos ineinandergreift, um existenzbedrohende Leistungslücken zu verhindern. Regelmäßige Nachversicherungsgarantien ohne erneute Gesundheitsprüfung sind unerlässlich, um das Krankentagegeld an steigende Gewinne anzupassen.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.