Krankentagegeld für Selbstständige richtig planen
Krankentagegeld für Selbstständige: Karenzzeiten richtig staffeln, Bereicherungsverbot beachten und Versorgungslücken bei Arbeitsunfähigkeit vermeiden.
Schutz vor existenziellen Risiken
Die private Krankentagegeldversicherung gehört für Selbstständige und Unternehmer zu den unverzichtbaren Absicherungen. Anders als Angestellte erhalten Freiberufler bei Arbeitsunfähigkeit keine gesetzliche Entgeltfortzahlung über sechs Wochen. Fällt die eigene Arbeitskraft aus, stoppt der Cashflow unmittelbar, während betriebliche Fixkosten und private Lebenshaltungskosten unvermindert weiterlaufen.
Eine Krankentagegeldpolice sichert diesen Verdienstausfall ab. Allerdings entstehen in der Regulierungspraxis häufig Differenzen über die tatsächliche Bemessung der Absicherungshöhe und den optimalen Beginn der Auszahlung.
Nettoeinkommen als verbindliche Obergrenze
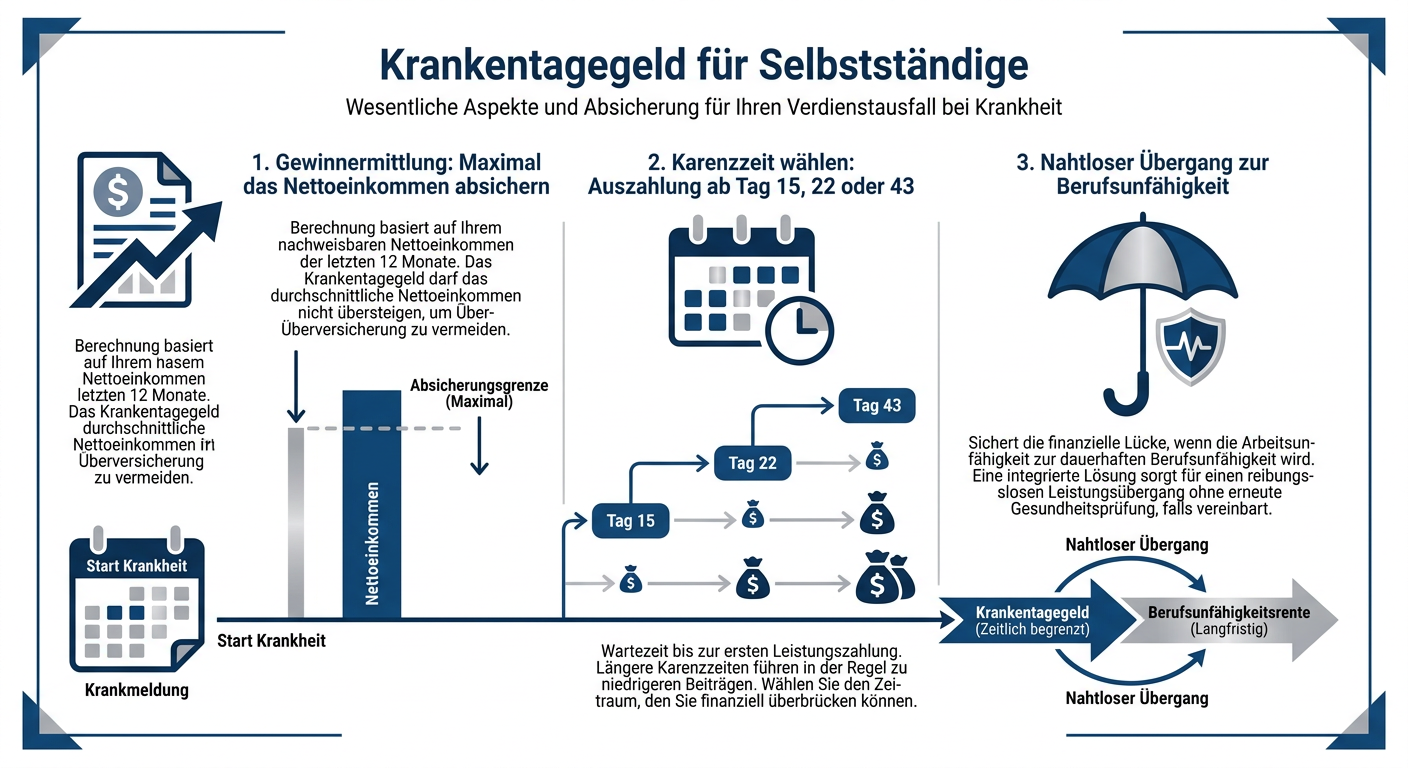
Ein grundlegendes Prinzip der Krankentagegeldversicherung ist das versicherungsrechtliche Bereicherungsverbot: Das vereinbarte Krankentagegeld darf zusammen mit weiteren Einkünften das durchschnittliche Nettoeinkommen der letzten zwölf Monate vor Eintritt der Arbeitsunfähigkeit nicht übersteigen.
Sinkt der Gewinn eines Unternehmens – etwa durch konjunkturelle Schwankungen –, sind Versicherte vertraglich verpflichtet, ihr Krankentagegeld entsprechend nach unten anpassen zu lassen. Andernfalls zahlt der Versicherer im Leistungsfall nur bis zur Höhe des tatsächlich nachgewiesenen Nettoeinkommens, obwohl über Jahre hinweg Beiträge für einen höheren Tagessatz entrichtet wurden. Eine regelmäßige Überprüfung anhand der aktuellen Einkommensteuerbescheide ist daher zwingend erforderlich.
Optimierung der Karenzzeit für Unternehmer
Die Karenzzeit bestimmt, ab welchem Tag der ärztlich bescheinigten Arbeitsunfähigkeit das Tagegeld ausgezahlt wird. Je kürzer die Karenzzeit, desto höher ist der monatliche Versicherungsbeitrag. Folgende Staffelungen haben sich in der Praxis bewährt:
- Ab dem 15. oder 22. Tag: Sinnvoll für Solo-Selbstständige und Freiberufler mit geringen Liquiditätsreserven, deren Einkommen unmittelbar an der täglichen Stundenleistung hängt.
- Ab dem 43. Tag: Der klassische Standard, angelehnt an die sechswöchige Frist bei Arbeitnehmern. Diese Variante eignet sich für Selbstständige mit solidem Liquiditätspolster und bietet ein ausgewogenes Preis-Leistungs-Verhältnis.
- Kombinierte Staffelung: Ein Teilbetrag wird ab der vierten Woche zur Deckung privater Grundkosten ausgezahlt, der volle Satz ab dem 43. Tag zur Deckung der Gesamtbelastung.
Tritt statt einer vorübergehenden Arbeitsunfähigkeit eine dauerhafte Berufsunfähigkeit ein, endet der Anspruch auf Krankentagegeld. Um Versorgungslücken zu vermeiden, sollten die Übergangsfristen zwischen Krankentagegeld- und Berufsunfähigkeitsversicherung vertraglich lückenlos aufeinander abgestimmt sein.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.