Interner PKV-Tarifwechsel: Beiträge senken nach § 204 VVG
Beiträge senken ohne Verlust der Altersrückstellungen: Wie Selbstständige den internen PKV-Tarifwechsel nach § 204 VVG rechtssicher nutzen.
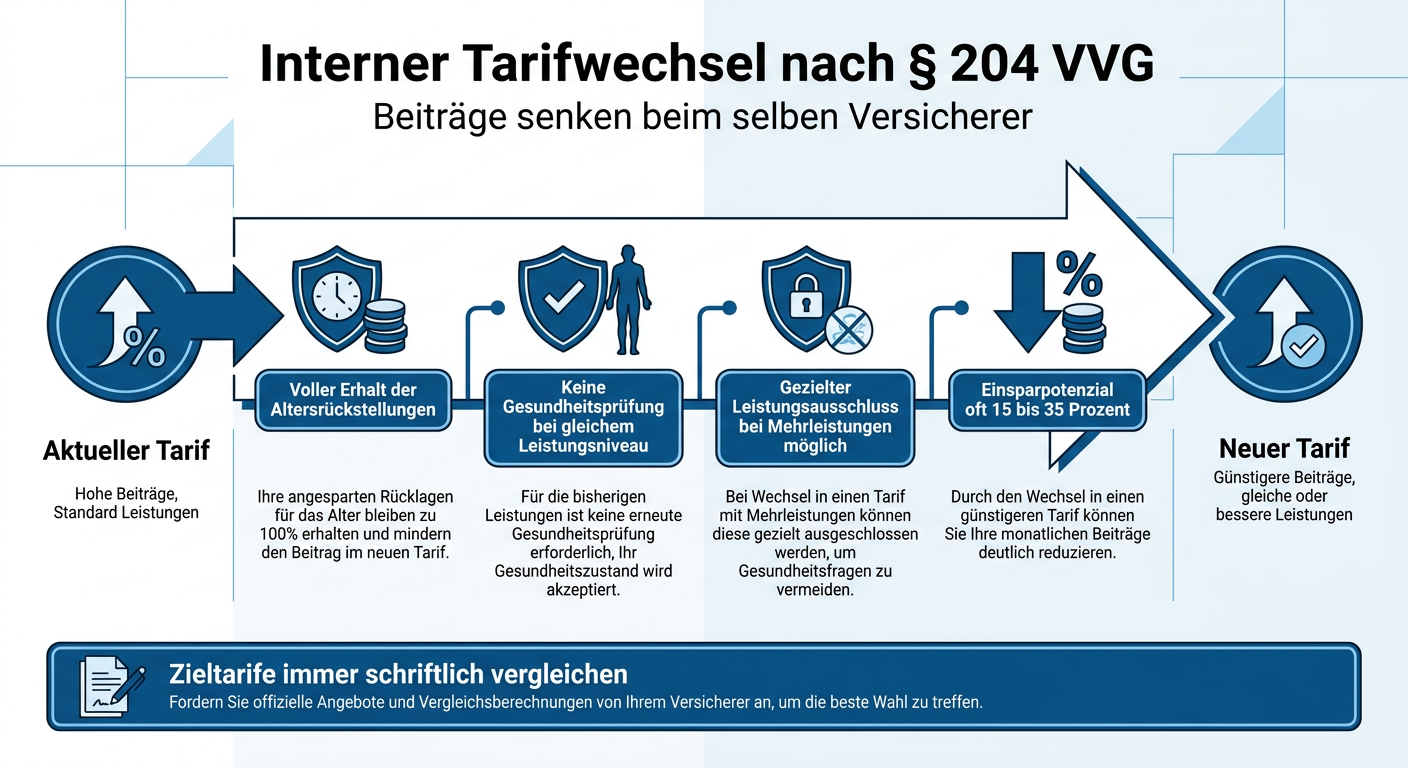
Gesetzlicher Anspruch auf Tarifoptimierung
Steigende Beiträge in der privaten Krankenversicherung stellen für viele Freiberufler und Unternehmer eine finanzielle Belastung dar. Häufig führt der erste Reflex zum Gedanken an eine Kündigung. Ein Wechsel zu einem anderen Anbieter ist jedoch meist mit dem teilweisen Verlust angesparter Altersrückstellungen und einer erneuten Gesundheitsprüfung verbunden.
Die wirtschaftlich sinnvollere Alternative bietet § 204 des Versicherungsvertragsgesetzes (VVG). Dieser garantiert Versicherten das Recht, jederzeit innerhalb der bestehenden Gesellschaft in gleichartige Tarife zu wechseln – unter vollständiger Mitnahme der bisher aufgebauten Altersrückstellungen.
Mehrleistungen versus Mehrbeitrag
Beim internen Tarifwechsel prüft der Versicherer lediglich, ob der Zieltarif Leistungen enthält, die über das Niveau des bisherigen Vertrages hinausgehen. Nur für diese echten Mehrleistungen – wie etwa ein geringerer Selbstbehalt oder bessere Zahnersatzstaffeln – darf die Gesellschaft eine Gesundheitsprüfung verlangen oder Risikozuschläge erheben.
Für alle identischen oder schwächeren Leistungsbausteine gilt der Schutz des Bestandsvertrags: Der Versicherer darf den Wechsel nicht verwehren und keine Kündigung aussprechen. Wer auf Mehrleistungen verzichtet oder einen Leistungsausschluss für neue Komponenten vereinbart, wechselt vollkommen ohne Gesundheitsprüfung.
Typische Fallstricke in der Praxis
Versicherungsgesellschaften schlagen bei Anfragen oft standardmäßig Tarife mit hohem Selbstbehalt vor oder verweisen auf Einsteigertarife mit eingeschränktem Leistungskatalog. Selbstständige sollten daher eine strukturierte Vorgehensweise wählen:
- Fordern Sie gezielt Leistungs- und Beitragsvergleiche für geschlossene und offene Zieltarife an.
- Prüfen Sie das Heil- und Hilfsmittelverzeichnis im Zieltarif auf offene Formulierungen.
- Vermeiden Sie Tarife mit überproportionalen Primärarzt-Regelungen, falls freie Facharztwahl für Sie essenziell ist.
- Achten Sie darauf, ob Beitragsentlastungskomponenten für das Rentenalter im neuen Tarif fortgeführt werden können.
Strategischer Zeitpunkt für den Wechsel
Ein interner Tarifwechsel ist besonders dann ratsam, wenn der aktuelle Tarif geschlossen wurde und vergreist, was zu überdurchschnittlichen Beitragsanpassungen führt. Da moderne Tariflinien oft eine günstigere Risikostruktur aufweisen, lassen sich bei vergleichbarem Leistungsumfang Einsparungen von 15 bis über 30 Prozent erzielen. Die eingesparten Beträge können anschließend gezielt in betriebliche Vorsorgeformen oder steuerlich geförderte Rürup-Renten reinvestiert werden.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.