GOÄ-Abrechnung in der PKV: Risiken und Schutz
Veraltete GOÄ und hohe Steigerungssätze: Worauf Selbstständige bei Honorarvereinbarungen und Erstattungsfallen in der PKV achten müssen.
Das Problem der Abrechnungsgrundlagen
Selbstständige und Freiberufler schätzen an der privaten Krankenversicherung den direkten Zugang zu Spitzenmedizin. Doch bei der Abrechnung herrscht seit Jahren ein struktureller Konflikt: Die Gebührenordnung für Ärzte (GOÄ) stammt in ihren Grundzügen aus dem Jahr 1982 und wurde zuletzt 1996 teilnovelliert. Medizinische Innovationen, moderne Bildgebungsverfahren und minimalinvasive Eingriffe sind darin schlicht nicht abgebildet.
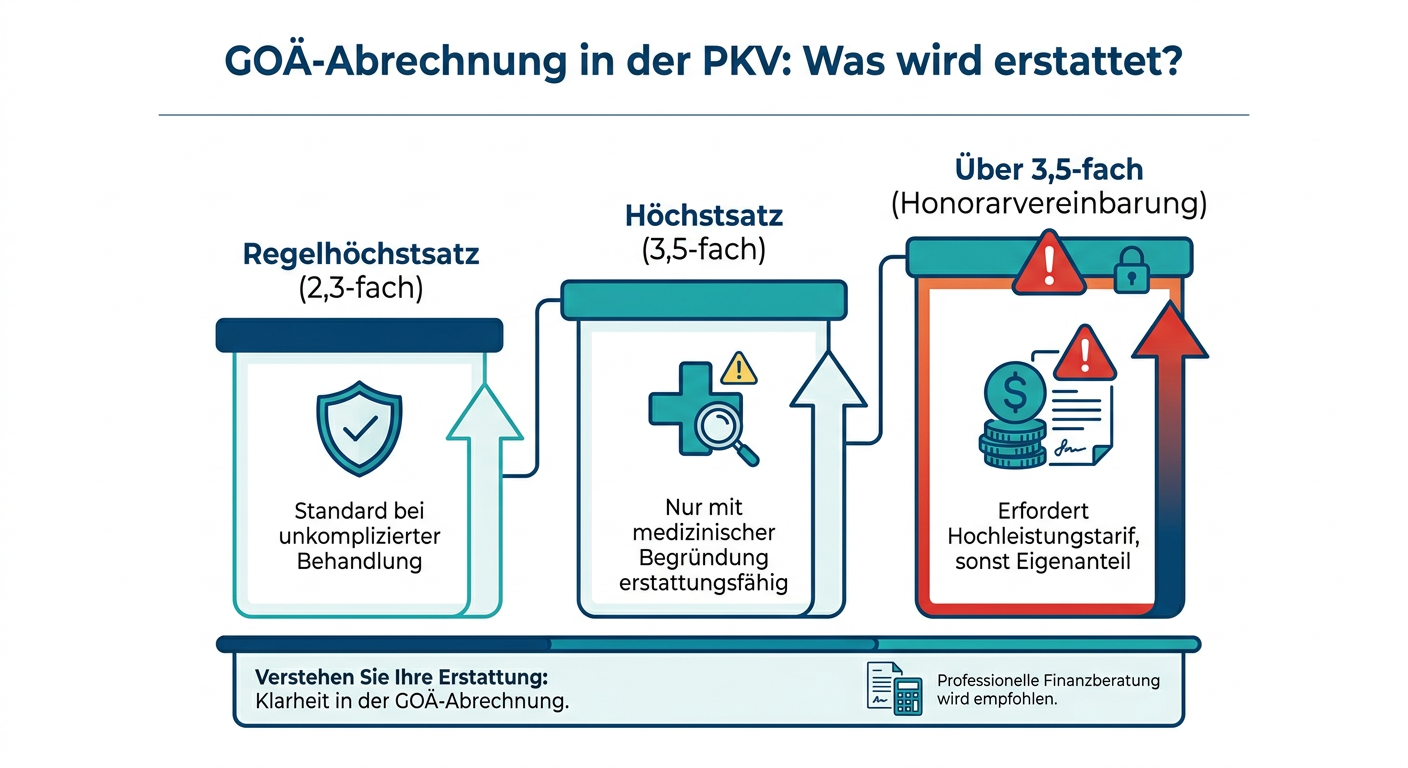
Um die gestiegenen Praxis- und Personalkosten abzufedern, greifen Behandler zunehmend auf Honorarvereinbarungen zurück. Dabei werden Sätze oberhalb des regulären Höchstsatzes von 3,5 (dem sogenannten Schwellenwert von 2,3) berechnet – mit direkten Auswirkungen auf die Erstattungspraxis der privaten Versicherer.
GOÄ-Sätze und ihre Grenzen im Tarifwerk
Standardtarife erstatten zumeist Leistungen bis zum Höchstsatz der GOÄ (3,5-facher Satz) bei entsprechender schriftlicher Begründung des Arztes. Moderne Premiumtarife für Unternehmer verzichten hingegen oft auf diese starre Begrenzung und erstatten auch bei gültigen Honorarvereinbarungen über den 3,5-fachen Satz hinaus.
Wer als Selbstständiger in einem Tarif mit strikter Begrenzung auf den 3,5-fachen oder gar den 2,3-fachen Regelsatz versichert ist, riskiert spürbare Zuzahlungen aus eigener Tasche:
- Analoge Bewertungen: Fehlt eine Leistung in der GOÄ, muss der Arzt eine vergleichbare Position heranziehen. Versicherer fechten diese Analogabrechnungen vermehrt an.
- Abdingung: Vereinbart der Arzt vor der Behandlung einen Multiplikator von beispielsweise 5,0 oder 6,0, bleibt der Differenzbetrag oberhalb von 3,5 regelmäßig beim Patienten hängen, sofern der Vertrag diesen Fall ausschließt.
- Spitzenmedizin: Führende Operateure und Spezialisten operieren bei elektiven Eingriffen häufig nur noch auf Basis individueller Vergütungsvereinbarungen.
Heil- und Kostenplan vor Behandlungsbeginn
Um existenzbedrohende oder unerwartet hohe Eigenanteile zu verhindern, sollten Selbstständige bei geplanten Behandlungen strukturiert vorgehen.
Vor Eingriffen mit einem voraussichtlichen Gesamthonorar von mehr als 1.000 bis 2.000 Euro empfiehlt sich die Vorlage eines detaillierten Heil- und Kostenplans beim Versicherer. Dies gilt nicht nur für zahnärztliche Behandlungen, sondern explizit auch für stationäre Krankenhausaufenthalte und ambulante Operationen.
Ebenso lohnt sich der Blick in das Kleingedruckte des bestehenden Vertrags: Enthält dieser eine Bindung an ein geschlossenes Hilfsmittelverzeichnis oder sogenannte Preis- und Leistungsverzeichnisse für Material- und Laborkosten? Derartige Klauseln wirken sich oft schwerwiegender auf die tatsächliche Erstattung aus als der bloße GOÄ-Steigerungsfaktor.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.