Altersrückstellungen: PKV-Sicherheit für Selbstständige 2026
Erfahren Sie, wie Altersrückstellungen in der PKV funktionieren und welche Strategien Selbstständige 2026 nutzen können, um Beiträge stabil zu halten.
Altersrückstellungen: PKV-Sicherheit für Selbstständige 2026
Für selbstständige Unternehmer ist die Altersvorsorge ein zentrales Thema, und dies gilt in besonderem Maße auch für die Private Krankenversicherung (PKV). Die sogenannten Altersrückstellungen sind ein fundamentaler Baustein der PKV, der entscheidend zur Beitragsstabilität im Alter beiträgt. Im Jahr 2026 gewinnen diese Mechanismen weiterhin an Bedeutung, da sie Ihnen als Selbstständiger eine verlässliche Planungsgrundlage für Ihre Gesundheitskosten im Ruhestand bieten.
Das Prinzip der Altersrückstellungen
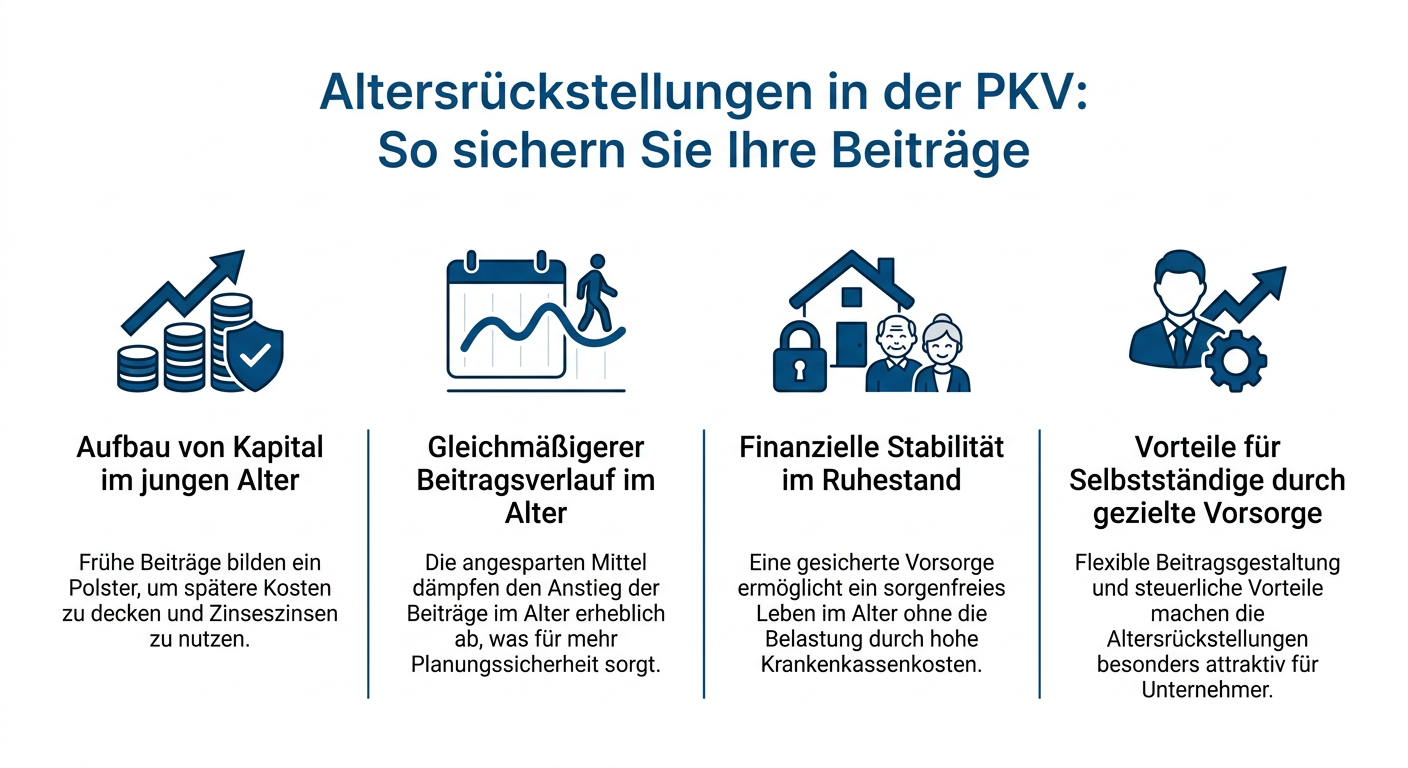
Im Gegensatz zur Gesetzlichen Krankenversicherung (GKV), deren Beiträge sich nach dem Einkommen richten, kalkuliert die PKV Beiträge risikobasiert. Da das individuelle Krankheitsrisiko mit zunehmendem Alter steigt, würden die Beiträge ohne einen Ausgleichsmechanismus im Seniorenalter stark ansteigen. Hier setzen Altersrückstellungen an: Sie zahlen von Beginn Ihrer PKV-Mitgliedschaft an einen Teil Ihres Beitrags ein, der angespart wird. Dieses Kapital wird verzinslich angelegt und dient dazu, die höheren Gesundheitskosten und damit die Beiträge im Alter abzufedern.
Einfluss von Unisex-Tarifen und Zinsumfeld
Die Einführung der Unisex-Tarife im Jahr 2012 hat die Kalkulationsgrundlagen zwar verändert, am Prinzip der Altersrückstellungen jedoch nichts geändert. Auch in Unisex-Tarifen werden weiterhin geschlechtsneutrale Rückstellungen gebildet. Das aktuelle Zinsumfeld hat Einfluss auf die Höhe der erzielten Erträge aus diesen Rückstellungen. Versicherer passen ihre Kalkulationen kontinuierlich an, um die langfristige Stabilität zu gewährleisten. Für Sie bedeutet dies, dass Ihre Beiträge im Rentenalter durch diese angesparten Polster weniger stark steigen, als dies ohne sie der Fall wäre.
Strategien zur Beitragsoptimierung im Alter
Um die Beitragsentwicklung Ihrer PKV im Alter positiv zu beeinflussen, stehen Ihnen als Selbstständiger verschiedene Optionen zur Verfügung. Eine frühzeitige und bewusste Auseinandersetzung mit diesem Thema ist entscheidend:
- Früher Start: Je früher Sie in die PKV wechseln, desto länger können Sie Altersrückstellungen aufbauen.
- Tarifwechsel: Ein interner Tarifwechsel kann im Alter die Beitragslast mindern, ohne die Altersrückstellungen zu verlieren.
- Optionen zur Beitragsentlastung: Viele Tarife bieten die Möglichkeit, zusätzliche Beiträge zu leisten, die gezielt zur Finanzierung der Altersbeiträge eingesetzt werden. Diese können steuerlich absetzbar sein.
- Analyse des Selbstbehalts: Ein höherer Selbstbehalt kann die laufenden Beiträge senken und somit Spielraum für weitere Rückstellungen schaffen, muss aber wohlüberlegt sein.
Lassen Sie sich regelmäßig von Ihrem Versicherungsberater umfassend über Ihre individuellen Möglichkeiten informieren. Die Transparenz über die Funktionsweise und die Höhe Ihrer Altersrückstellungen ist für eine langfristig sichere finanzielle Planung unerlässlich. Eine gut strukturierte PKV mit starken Altersrückstellungen ist für Sie als Selbstständiger im Jahr 2026 ein wichtiger Pfeiler Ihrer finanziellen und gesundheitlichen Absicherung im Ruhestand.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.