Altersrückstellungen in der PKV: Langfristige Strategien 2026
Erfahren Sie, wie Altersrückstellungen in der PKV funktionieren und welche Strategien Selbstständige 2026 für stabile Beiträge im Alter nutzen können.
Altersrückstellungen in der PKV: Langfristige Strategien 2026
Für Selbstständige ist die private Krankenversicherung (PKV) eine wichtige Säule der Absicherung. Ein zentrales Element, das oft missverstanden wird, sind die Altersrückstellungen. Diese dienen dazu, die Beiträge im Alter stabil zu halten und sind somit ein entscheidender Faktor für die langfristige finanzielle Planbarkeit. Gerade im Jahr 2026 gewinnen kluge Strategien im Umgang mit Altersrückstellungen an Bedeutung, um als Unternehmer auch im Ruhestand gut versorgt zu sein.
Funktion und Bedeutung der Altersrückstellungen
Altersrückstellungen sind Kapitalreserven, die Ihre private Krankenversicherung über die Jahre anspart. Ein Teil Ihres Beitrags fließt nicht in die aktuellen Leistungskosten, sondern wird für Zeiten zurückgelegt, in denen Ihre Gesundheitsausgaben altersbedingt steigen. Dieses System unterscheidet die PKV grundlegend von der gesetzlichen Krankenversicherung (GKV), bei der ältere Generationen von den Beiträgen der jüngeren bezahlt werden. Durch die Altersrückstellungen soll verhindert werden, dass Ihre Beiträge im Rentenalter explosionsartig ansteigen. Sie gehören Ihnen nicht direkt, sondern sind Teil des Kollektivs und bleiben bei einem Tarifwechsel innerhalb derselben Gesellschaft erhalten.
Faktoren, die Altersrückstellungen beeinflussen
Die Höhe und Entwicklung Ihrer Altersrückstellungen werden von verschiedenen Faktoren beeinflusst. Neben der Höhe Ihrer gezahlten Beiträge und der Länge Ihrer Versicherungszeit spielen die erzielten Kapitalerträge des Versicherers eine Rolle. In Zeiten niedriger Zinsen kann die Bildung ausreichender Rückstellungen eine Herausforderung darstellen, was wiederum Auswirkungen auf die Beitragsstabilität haben kann. Auch die allgemeine Entwicklung der Lebenserwartung und der medizinischen Kosten wirken sich indirekt aus. Es ist wichtig zu verstehen, dass diese Rückstellungen ein komplexes System bilden, das auf versicherungsmathematischen Berechnungen basiert.
Strategien zur Stärkung Ihrer Vorsorge 2026
Um die Wirkung Ihrer Altersrückstellungen zu optimieren und für stabile Beiträge im Alter zu sorgen, können Selbstständige verschiedene Strategien verfolgen:
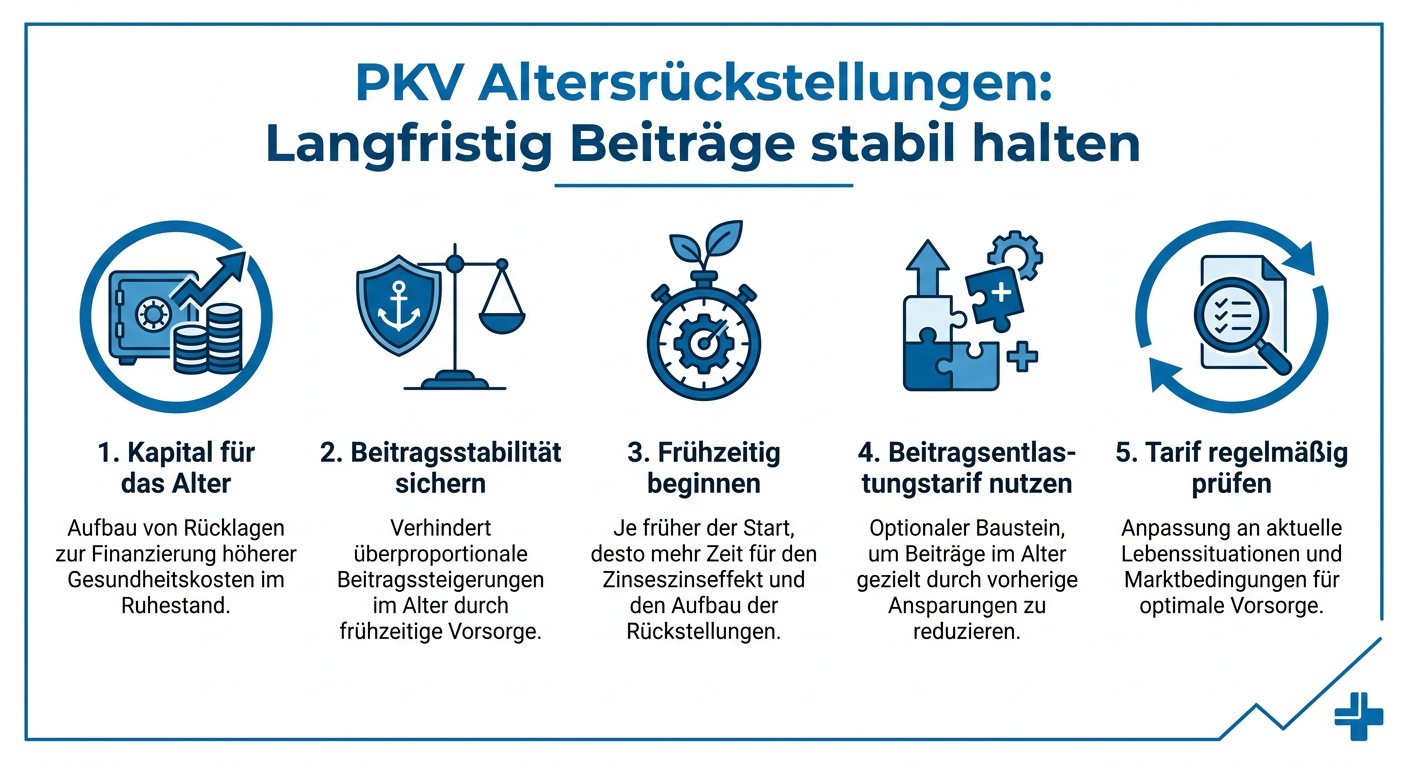
- Früher Einstieg: Je früher Sie in die PKV eintreten, desto länger haben Sie Zeit, Rückstellungen aufzubauen. Dies führt in der Regel zu niedrigeren Beiträgen im Alter.
- Tarif mit starken Rückstellungen: Achten Sie bei der Tarifwahl auf Gesellschaften, die eine solide Rückstellungsbildung vorweisen. Ein Vergleich kann sich lohnen.
- Zusätzliche Beitragsentlastung im Alter (Beitragsentlastungstarif): Viele Versicherer bieten die Möglichkeit, zusätzlich zum regulären Beitrag einen Betrag einzuzahlen, der ausschließlich für die Beitragsreduzierung im Alter verwendet wird. Diese Beiträge sind oft steuerlich absetzbar und können eine effektive Ergänzung sein.
- Regelmäßige Überprüfung: Lassen Sie Ihren Tarif regelmäßig von einem unabhängigen Experten überprüfen. Ein interner Tarifwechsel kann bei Beitragsanpassungen eine Möglichkeit sein, die Beiträge zu optimieren, ohne die bereits gebildeten Altersrückstellungen zu verlieren.
Eine vorausschauende Planung und die Nutzung der verfügbaren Optionen sind entscheidend, um die Vorteile der Altersrückstellungen voll auszuschöpfen und Ihre PKV auch im Ruhestand bezahlbar zu halten.
Bereit für Ihre passende PKV?
Vergleichen Sie unverbindlich Tarife und sichern Sie sich erstklassige Leistungen.